大市分析
港股处于反复整固阶段,市场倾向于“炒股不炒市”,资金追捧有消息题材的中小票。恒指微升20点至20499点,成交量降至1500多亿元,但流动性仍充裕,观望氛围趋浓。三季报业绩公布期将至,蓝筹股表现受关注;美国总统大选临近,特朗普领先迹象引发市场“特朗普交易”,对港股加添不确定性。恒指主要运行区间19700至21133点,10日线下破20日线,提防短线调整压力。
公司研究:台积电(TSM)
季度业绩摘要
- 24Q3收入7596.9亿新台币(235亿美元),同比增长39%,超指引和预期。
- 毛利率57.8%(同比增长3.5pct),经营利润同比增长58.2%,净利润同比增长54.2%。
- 每ADR收益1.94美元(同比增长50.4%),超预期。
行业与需求
- 3nm/5nm制程收入占比20%/32%,同比增长50%/3%。
- AI需求真实可持续,N2、N2P、A16制程需求超预期,AI算力芯片及服务器芯片需求显著增长。
- 未来海外工厂建设和电力成本将稀释3-5pct毛利率,但N3产能爬坡及提价有望带动2025年毛利率提升至56.5%。
先进封装
- Q3封测等业务收入同比增长18.0%。
- 25/26年CoWoS产能同比增200%,26年仍供不应求,预计24/25/26年月产能达3.5/7.7/11.1万片。
- 预计2021-2026年营收CAGR为15-20%,AI及端侧需求将驱动未来营收增长。
研究结论
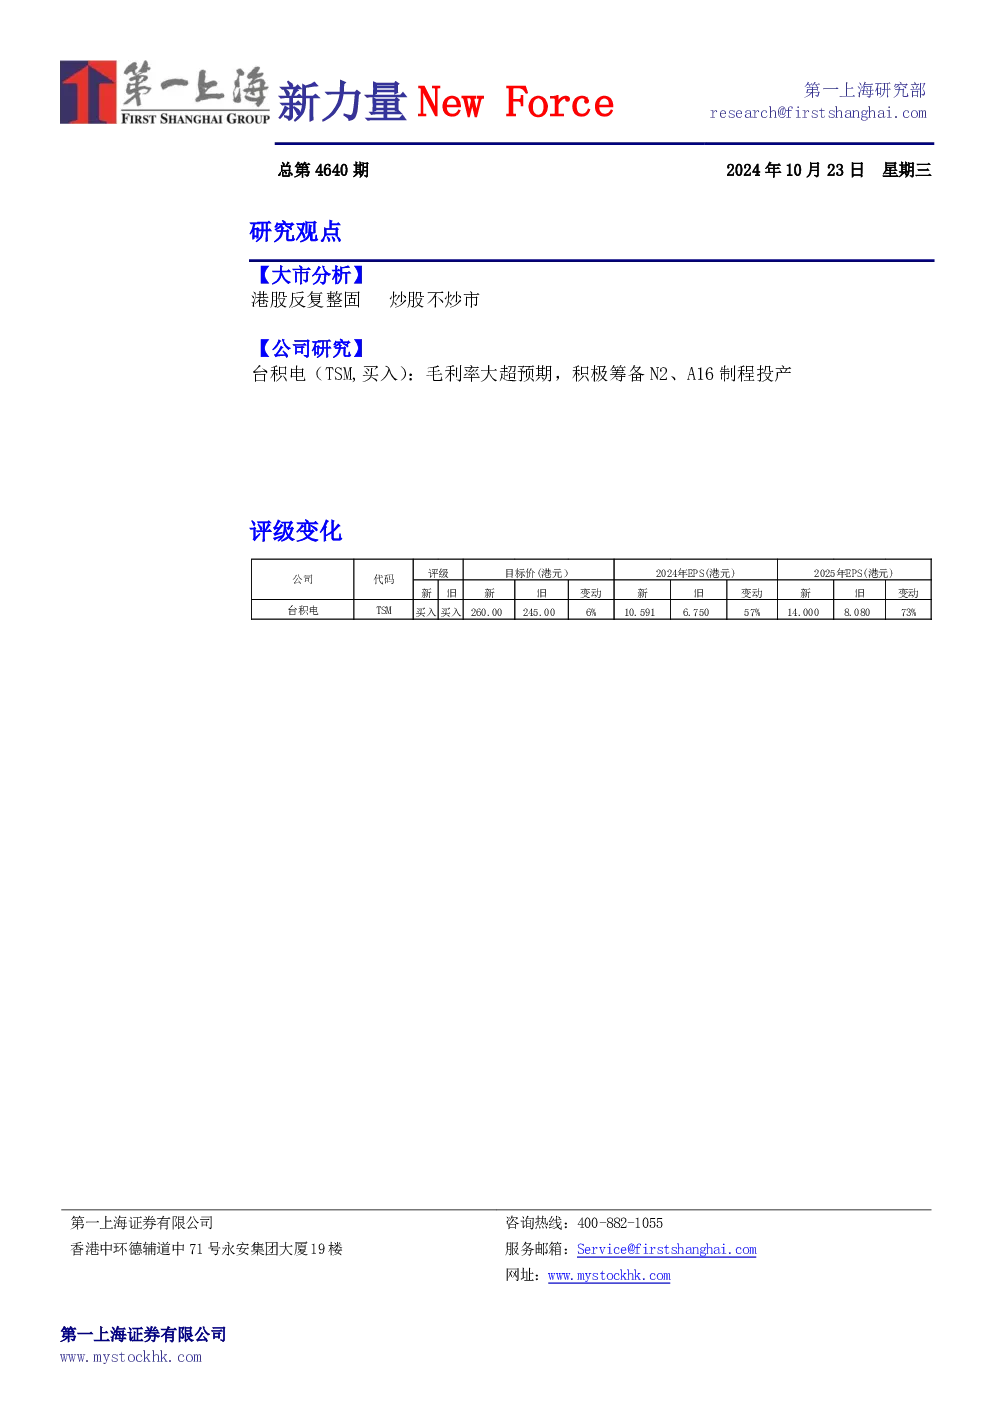
- 目标价260.00美元,维持买入评级。
- 上调2024全年美元收入增速至30%,先进制程+先进封装技术领先,提升议价能力。
- 上调2024-2026年净利润预测至11743/16307/18335亿新台币,三年复合增速47.9%。
- 估值采用DCF法,WACC为10.0%,长期增长率3.0%。
风险因素
- 半导体周期风险;先进制程技术投产不及预期;先进封装产能不及预期;海外工厂投产不及预期。