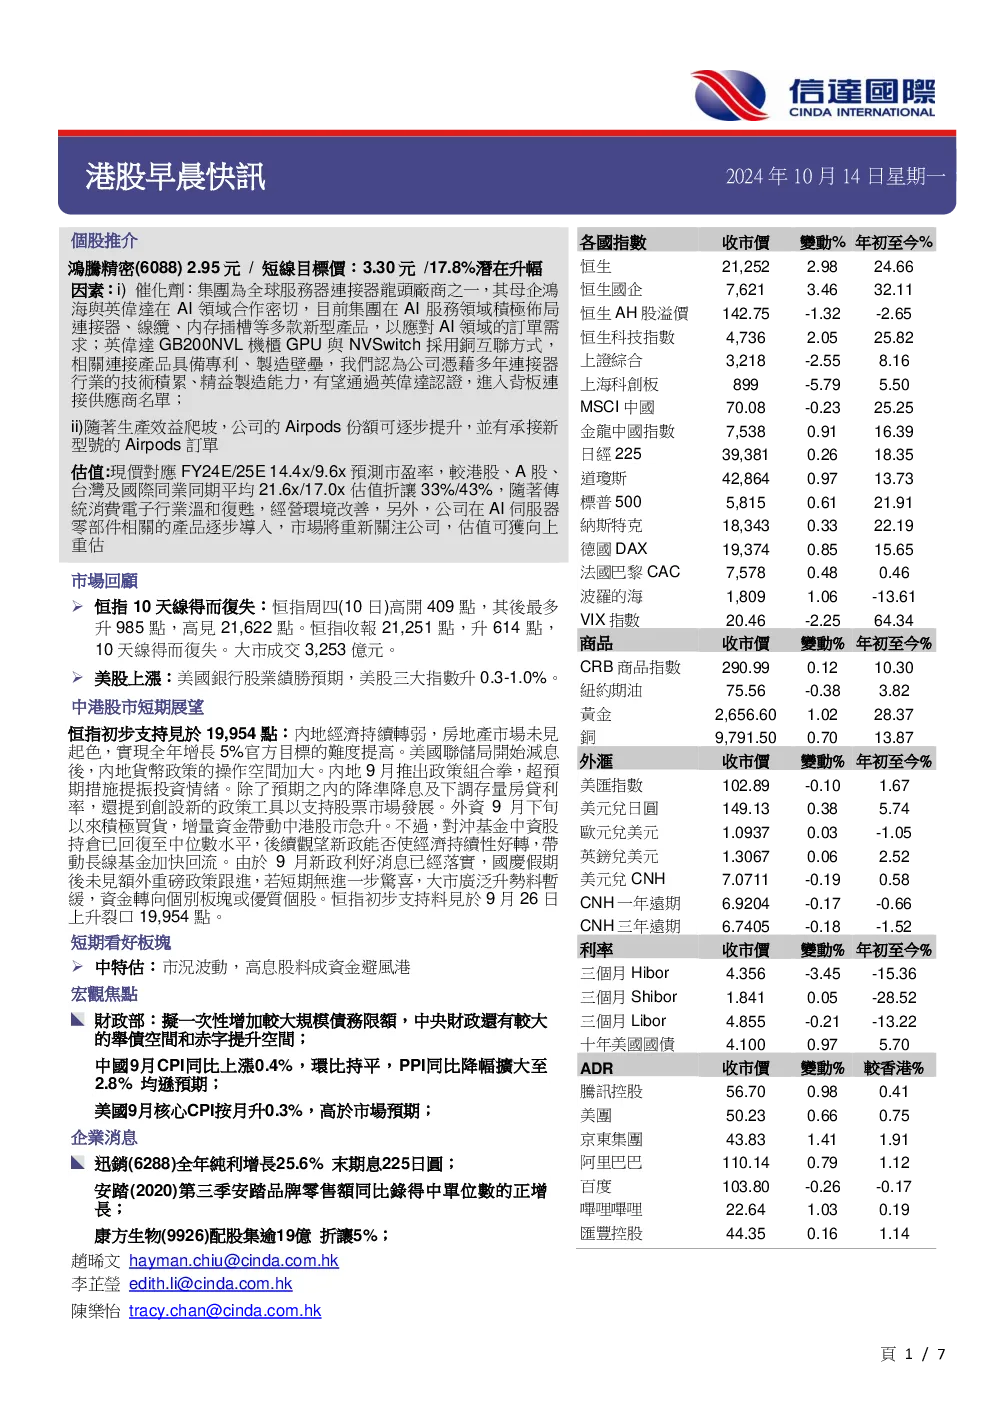
個股推介:鴻騰精密(6088)
核心觀點:
鴻騰精密作為全球服務器連接器龍頭廠商,受益於母公司鴻海與英偉達在AI領域的合作,積極佈局AI服務器相關產品,並有望通過英偉達認證進入背板連接供應商名單。同時,公司Airpods產線生產效益逐步提升,將帶來新增長動力。
關鍵數據:
- 現價2.95元,目標價3.30元,潛在升幅17.8%。
- 預計FY24E/25E市盈率分別為14.4x/9.6x,較同業折讓33%/43%。
- FY24E收入、毛利預計雙位數增長,毛利率提升,費用率控制有效。
催化因素:
- AI領域:積極佈局連接器、線纜、記憶體插槽等產品,受益於AI數據中心建設需求。公司技術積累和製造能力有望通過英偉達認證。
- Airpods:越南生產線已開始發貨,計劃2025年在印度增設6條生產線,份額逐步提升,並承接新型號訂單。
估值分析:
隨著傳統消費電子行業復甦和AI伺服器產品逐步導入,市場將重新關注公司,估值可獲向上重估。
技術走勢:
股價突破250天線和100天線,RSI穩步上升,MACD「牛差」擴大,續利上試高位。
市場回顧與展望
- 恒指:10天線失守後收復,短期支持位見於19,954點。
- 美股:銀行股業績勝預期,三大指數上漲0.3-1.0%。
- 政策:財政部擬增加債務限額,支持化債和房地產止跌;專項債重點擴大使用範圍,支持收購存量房用作保障性住房。
- 宏觀數據:中國9月CPI同比上漲0.4%,PPI同比降幅擴大至2.8%;美國9月核心CPI按月升0.3%,高於預期。
短期看好板塊
企業消息
- 迅銷(6288):全年純利增長25.6%,派末期息225日圓。
- 安踏(2020):第三季安踏品牌零售額同比中單位數正增長。
- 康方生物(9926):配股集資19億,折讓5%。
- 中手游(0302):折讓1.1%發新股,集資9,520萬元。
- 中國外運(0598):控股股東擬增持A股最多5億人民幣。
總結
鴻騰精密受益於AI領域和Airpods業務增長,估值具備提升空間,短期技術走勢向好。市場方面,政策支持力度加大,外資積極買貨,但短期升勢可能暫緩,資金轉向個別板塊或優質個股。