市场回顾
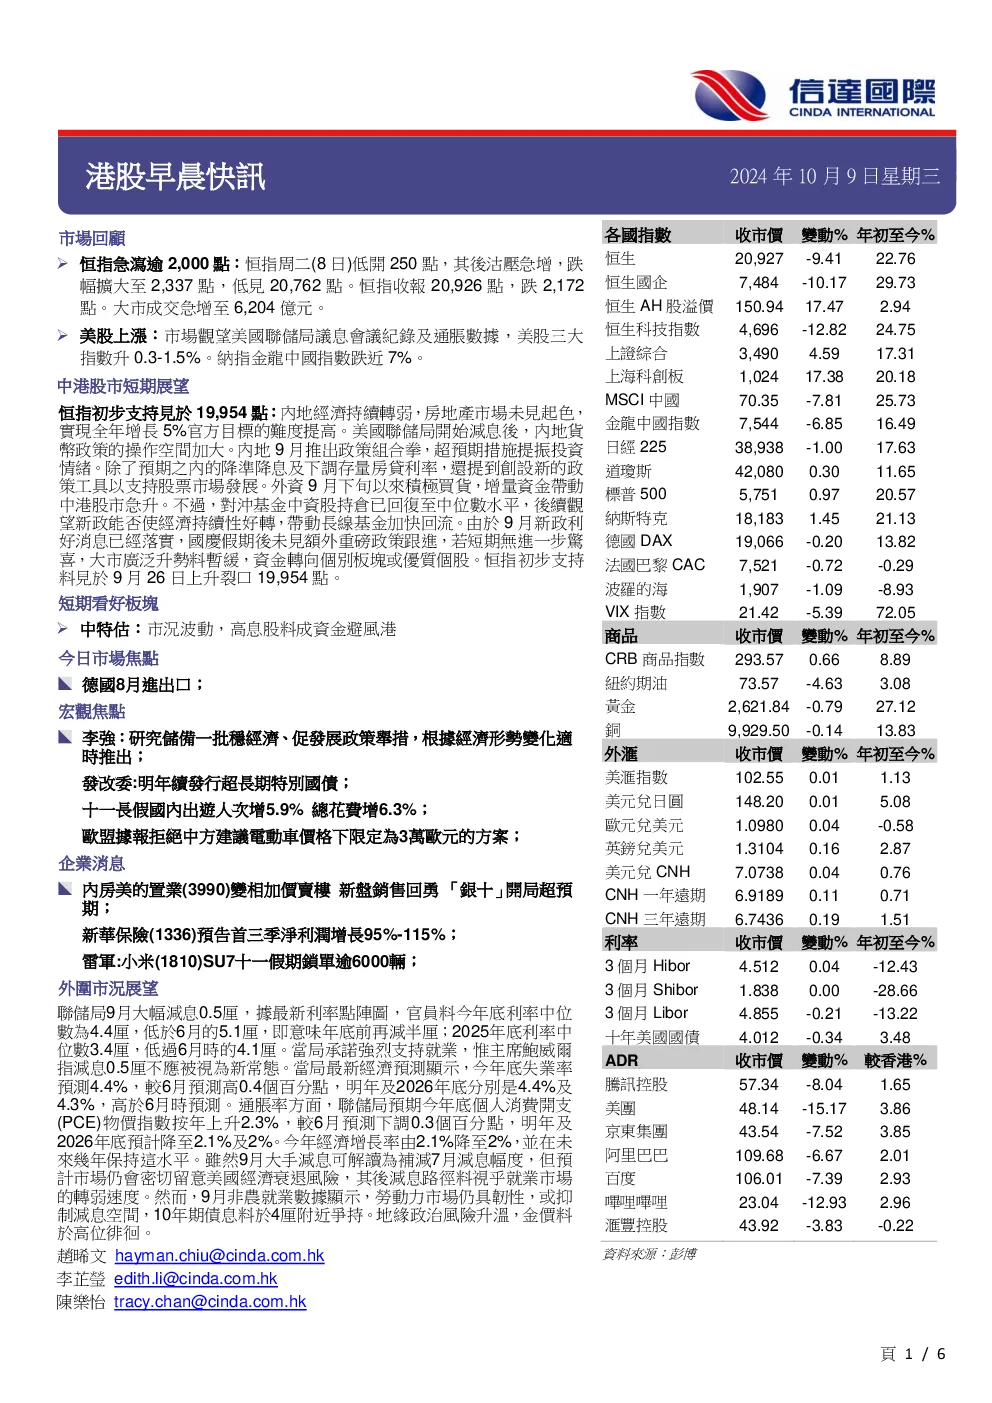
- 恒指下跌:恒生指数周二低开250点,跌幅扩大至2,337点,收报20,926点,跌2,172点,大市成交6,204亿港元。
- 美股上涨:美股三大指数升0.3-1.5%,纳指金龙中国指数跌近7%。
中港股市短期展望
- 恒指初步支持位:19,954点。
- 政策影响:内地经济持续转弱,房地产市场未见起色,实现全年增长5%目标难度提高。美国联储局开始减息后,内地货币政策操作空间加大。内地9月推出政策组合拳,提振投资情绪,外资积极买入,增量资金带动中港股市急升。
- 后续展望:对冲基金中资股持仓已回復至中位数水平,若短期无进一步惊喜,大市升势料暂缓,资金转向个别板块或优质个股。
短期看好板块
今日市场焦点
- 德國8月進出口数据。
- 宏观焦点:李強表示研究储备稳经济、促发展政策,发改委明年续发超长期特别国债,十一长假国内出游人次增5.9%,总花费增6.3%,欧盟据报拒绝中方建议电动车价格下限定为3万欧元的方案。
企业消息
- 内房美的置业变相加价卖楼,新盘销售回勇“银十”开局超预期。
- 新华保险预告首三季净利润增长95%-115%。
- 雷军:小米SU7十一假期锁单逾6000辆。
外围市况展望
- 联储局9月大幅减息0.5厘,预计今年底利率中位数为4.4厘,2025年底利率中位数为3.4厘。
- 通脹率方面,联儲局预期今年底个人消费开支(PCE)物价指数按年上升2.3%,明年及2026年底预计降至2.1%及2%。
- 地缘政治风险升溫,金價料於高位徘徊。
宏观焦点
- 世界銀行料内地经济增长明年将放緩至4.3%。
- 发改委:明年续发行超长期特别国债。
- 发改委四方面实施就业优先战略。
- 李強:研究储备稳经济、促发展政策。
- 内地监管传窗口指导严禁银行信贷资金违规进入股市。
- 国庆假市道旺有信心经济增长达标。
- 十一长假国内出游人次增5.9%,总花费增6.3%。
- 内地国庆期间重点零售和餐饮企业销售额按年增4.5%。
- 中国国庆假期消费行业日均销售收入增25%,新能源汽车升45%。
- 中指院:楼市回稳迹象明显。
- 航班管家:内地首三季国际航班整体恢复至2019年73.3%。
- 澳门旅游局:国庆黄金周日均旅客14.2万人次同比升约23%。
- 欧盟据报拒绝中方建议电动车价格下限定为3万欧元的方案。
- 欧央行斯洛文尼亚管委指即使本月减息亦不意味12月会再减息。
- 中东据报或停火石油期货跌近5%。
企業消息
- 雷军:小米SU7十一假期锁单逾6000辆。
- 百度:罗戎不再担任CFO,何俊傑接任。
- 港铁再任命金澤培为CEO。
- 合景泰富9月预售额按年跌27.3%。
- 宝龙地产9月合约销售6.14亿人民币。
- 内房美的置业变相加价卖楼,新盘销售回勇“银十”开局超预期。
- 融创中國9月合同销售14.1亿人民币,年降85.3%。
- 標普降新地评级展望至“负面”。
- 石藥集團肺癌药物CPO301取得美国FDA第二项快速通道资格。
- 长江生科旗下与纳斯特科企合并。
- 新华保险预告首三季净利润增长95%-115%。
- 协合新能源9月份权益发电量总计按年增长19.49%。
- 紫金礦業子公司拟出资10亿美元收购纽蒙特所持的标的公司100%股权。