大市分析
中秋假期期间,港股通将暂停。9月13日,港股技术性反弹,恒指上涨129点至17300点,但受制于17500至17700点阻力区,整体下行趋势未改。成交量萎缩至不足900亿元,市场观望氛围浓厚。腾讯和美团-W充当护盘主力,阿里巴巴-W旗下淘宝天猫接入微信支付,双方支付生态逐步互通。中特估高息股超跌反弹,但调整是否完成仍待观察。
恒指收盘报17369点,上升0.74%;国指上升0.89%,恒生科指微升0.13%。成交量888亿元,沽空比例12.17%。港股通第二日净流入逾2亿元。
公司研究
舜宇光学(02382,买入)
- 业绩:上半年收入188.6亿元,同比增长32.1%;毛利率17.2%,提升2.3个百分点;归母净利润10.8亿元,增长147.1%。
- 业务:手机业务收入130.3亿元,增长34.5%,镜头出货6.3亿件(增长23.7%),模组出货2.9亿件(增长13.5%)。汽车业务收入28.8亿元,增长16.4%,车载镜头出货5323.4万件(增长13.1%)。AR/VR业务收入9.9亿元,增长111.4%。
- 展望:上调手机镜头和模组指引,车载镜头出货量增长5-10%,毛利率20-25%;手机模组ASP增长10-15%,毛利率6-10%。AR/VR业务收入增长25%。
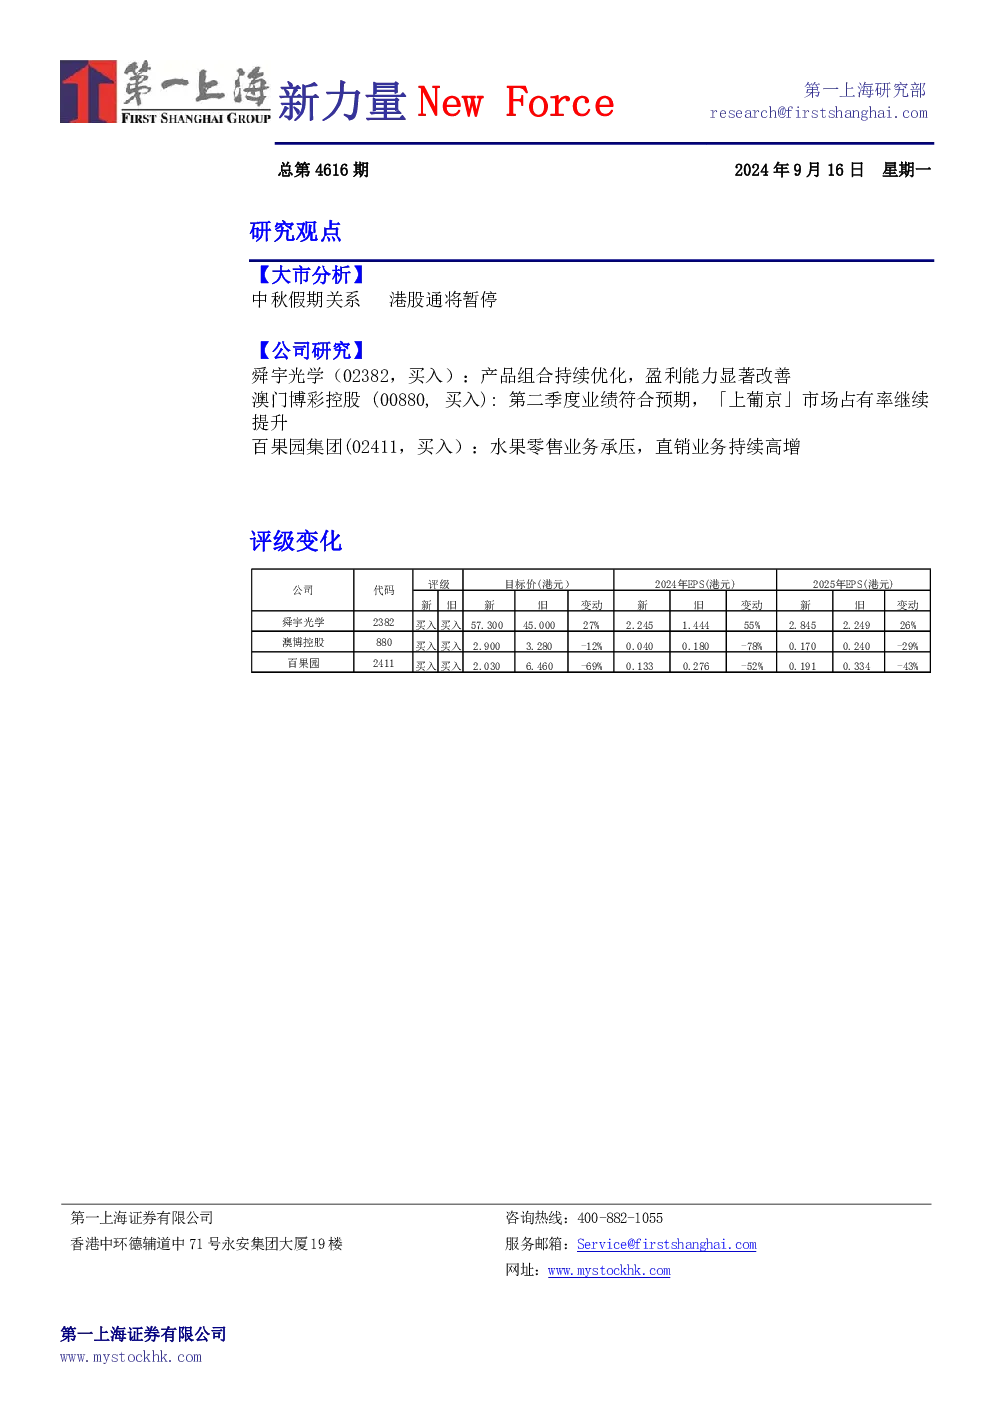
- 目标价:57.3港元,给予买入评级。预测2024-2026年收入分别为383.9/437.8/478.8亿元,净利润分别为22.7/28.7/33.4亿元。
澳门博彩控股(00880,买入)
- 业绩:第二季度毛博彩收入68.9亿港元(恢复至2019年同期69.9%),EBITDA 8.7亿元(恢复至2019年同期86.8%)。
- 业务:「新葡京」博彩收入17.8亿元(恢复至2019年同期53.5%),「上葡京」博彩收入12.4亿元(恢复至2019年同期68%),EBITDA 104百万元,环比增长17.2%。
- 市场占有率:总体市场占有率12.6%,「上葡京」市场占有率2.2%。
- 目标价:2.90港元,维持买入评级。基于新葡京等娱乐场2024年EBITDA估值。
百果园集团(02411,买入)
- 业绩:上半年收入55.9亿元,同比下降11.1%;归母净利润0.9亿元,下降66.1%。
- 业务:水果及其他食品销售54.4亿元(下降11.1%),直销业务7.1亿元(增长30.0%)。加盟门店收入40.1亿元(下降15.2%),直销渠道高速增长。
- 战略:实施「高品质水果专家与领导者」新战略,招牌果自有品牌42个,上半年新推出5个。
- 目标价:2.03港元,维持买入评级。预测2024-2026年净利润分别为1.9/2.8/3.6亿元。