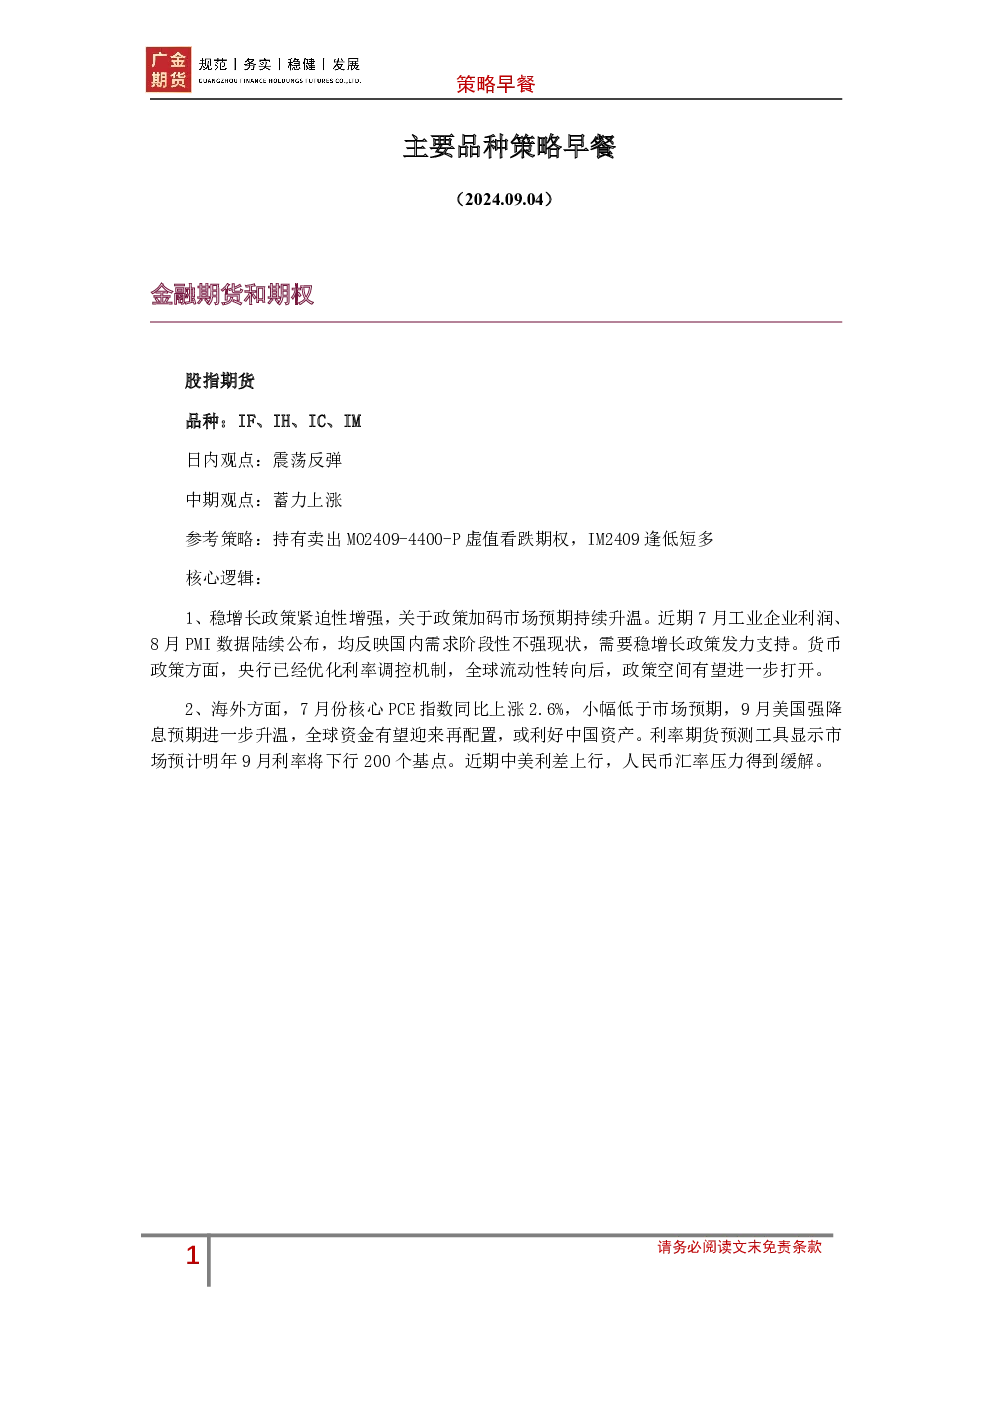
股指期货
- 日内观点:震荡反弹
- 中期观点:蓄力上涨
- 参考策略:持有卖出MO2409-4400-P虚值看跌期权,IM2409逢低短多
- 核心逻辑:
- 稳增长政策紧迫性增强,市场预期政策加码。7月工业企业利润、8月PMI数据显示国内需求不强,需政策支持。央行优化利率调控机制,全球流动性转向后政策空间有望打开。
- 海外方面,7月核心PCE指数同比上涨2.6%,低于预期,9月美国强降息预期升温,或利好中国资产。利率期货预测显示明年9月利率将下行200基点。近期中美利差上行,人民币汇率压力缓解。
国债期货
- 品种:TS、TF、T、TL
- 日内观点:短债震荡,长债回调
- 中期观点:宽幅震荡,TL2412运行区间[110,112]
- 参考策略:谨慎TL2412回调风险
- 核心逻辑:
- 资金方面,月初央行公开市场净回笼9388亿元,银行间市场资金价格略走高,但整体流动性仍宽松。中长期资金方面,国股行同业存单二级市场成交在1.97%附近,略有回落。
- 8月经济动能弱于季节性,PMI加速回落,三季度经济仍在筑底修复,稳增长压力抬升。四季度财政货币政策或“持续用力”,降息预期仍是债市主线。
- 监管扰动持续,压制现券情绪,机构和散户赎回基金理财,利率债面临抛压。监管层对部分农商行启动自律调节,对公募机构进行窗口指导,《金融时报》多次提及长债风险,央行开展公开市场买短卖长操作。
商品期货和期权
黑色及建材板块
- 品种:螺纹钢、热轧卷板
- 日内观点:震荡偏弱
- 中期观点:偏弱运行
- 参考策略:持有买入螺纹看跌期权
- 核心逻辑:
- 近期螺纹供需显示,钢厂减产而消费季节性回升,库存环比下滑6.06%(厂库)和4.34%(社库),库存天数回落至去年同期水平,支撑短期价格反弹。
- 一方面,铁矿、煤焦供应阶段性回落,但煤矿、铁矿矿山利润较好,未来供应仍有上升空间,钢生产成本或下滑;另一方面,地产新开工低迷,“金九银十”旺季不旺可能性大,本周螺纹消费量218.37万吨,同比降18.39%,远期供需需求无法支撑钢价强劲反弹。
- 螺纹产销预期偏弱,钢价上行驱动不足,建议背靠技术面压力位3300元/吨附近逢高买入螺纹01合约看跌期权进行跌价保护。