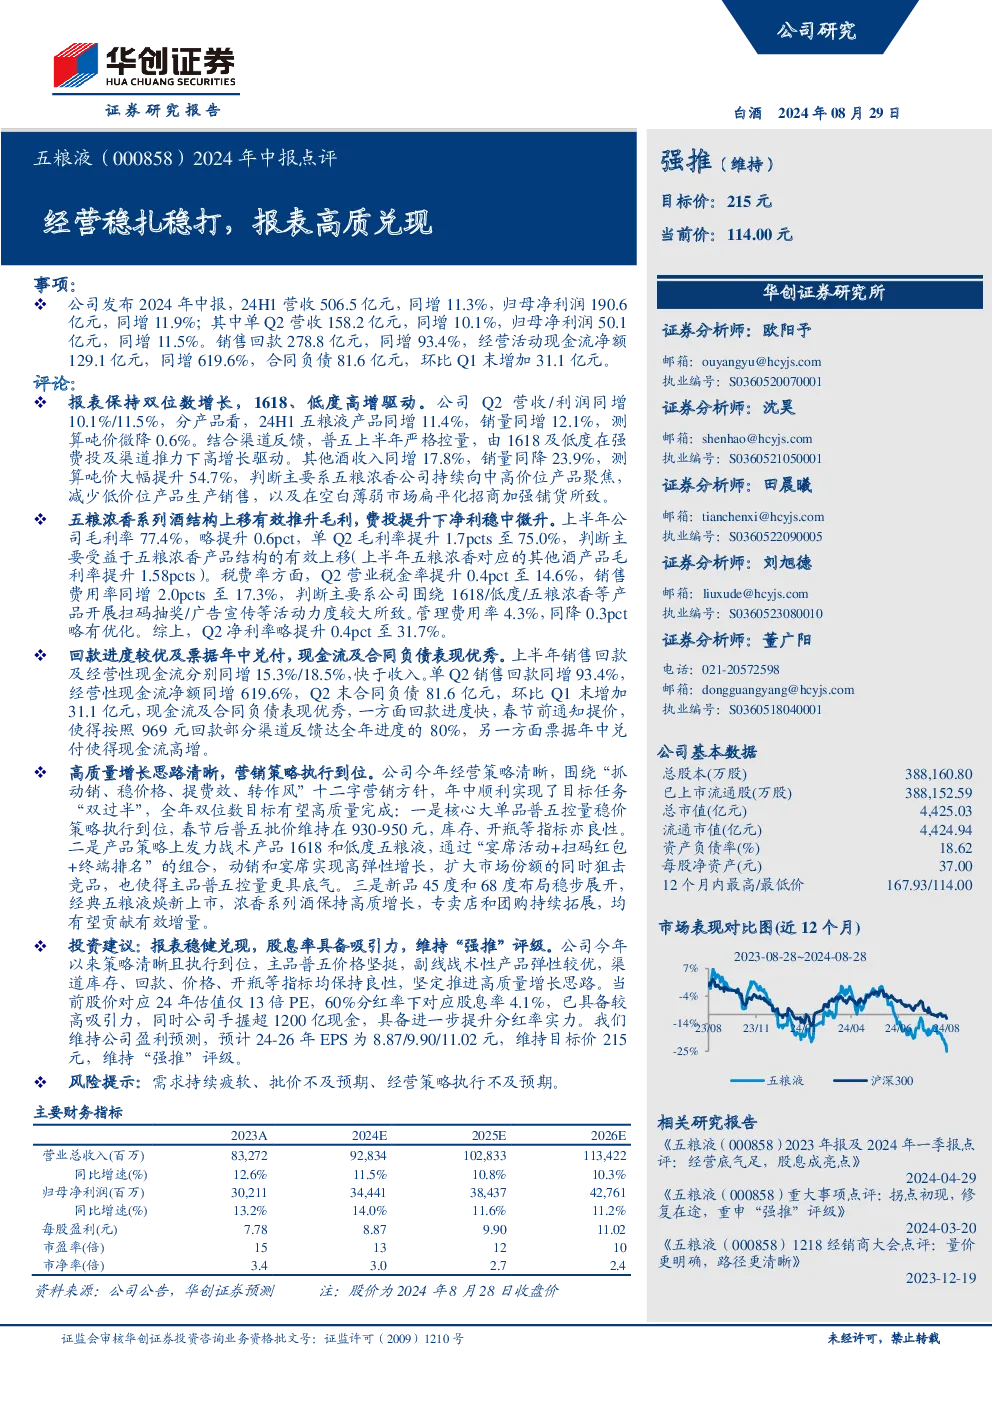
事项:公司发布2024年中报,24H1营收506.5亿元,同增11.3%,归母净利润190.6亿元,同增11.9%;其中单Q2营收158.2亿元,同增10.1%,归母净利润50.1亿元,同增11.5%。销售回款278.8亿元,同增93.4%,经营活动现金流净额129.1亿元,同增619.6%,合同负债81.6亿元,环比Q1末增加31.1亿元。
评论:
-
业绩保持双位数增长:公司24H1营收、利润均实现双位数增长,主要驱动因素为1618及低度产品的高增长。Q2营收/利润同增10.1%/11.5%,其中五粮液产品同增11.4%,销量同增12.1%,吨价微降0.6%。普五上半年严格控量,由1618及低度产品在强费投及渠道推力下实现高增长。其他酒收入同增17.8%,销量同降23.9%,吨价大幅提升54.7%,主要系五粮浓香产品结构上移及空白市场扁平化招商。
-
毛利及净利表现:上半年毛利率77.4%,略提升0.6pct,单Q2毛利率提升1.7pct至75.0%,主要受益于五粮浓香产品结构上移。税费率方面,Q2营业税金率提升0.4pct至14.6%,销售费用率同增2.0pct至17.3%,主要系围绕1618/低度/五粮浓香等产品开展营销活动。管理费用率4.3%,同降0.3pct。Q2净利率略提升0.4pct至31.7%。
-
现金流及合同负债:上半年销售回款及经营性现金流分别同增15.3%/18.5%,快于收入。单Q2销售回款同增93.4%,经营性现金流净额同增619.6%,合同负债81.6亿元,环比Q1末增加31.1亿元。现金流及合同负债表现优秀,主要因回款进度快(春节前提价使969元回款达全年进度80%)及票据年中兑付。
-
高质量增长思路清晰:公司围绕“抓动销、稳价格、提费效、转作风”方针,年中顺利实现目标任务“双过半”。核心策略包括:普五控量稳价(春节后批价维持在930-950元),1618和低度产品通过“宴席活动+扫码红包+终端排名”组合实现高增长,新品45度/68度及经典五粮液焕新上市,专卖店和团购持续拓展。
投资建议:报表稳健兑现,股息率具备吸引力,维持“强推”评级。公司策略清晰且执行到位,主品普五价格坚挺,副线产品弹性优,渠道指标良性。当前股价对应24年估值仅13倍PE,60%分红率下对应股息率4.1%,具备较高吸引力,同时公司手握超1200亿现金,具备提升分红率实力。预计24-26年EPS为8.87/9.90/11.02元,维持目标价215元。
风险提示:需求持续疲软、批价不及预期、经营策略执行不及预期。