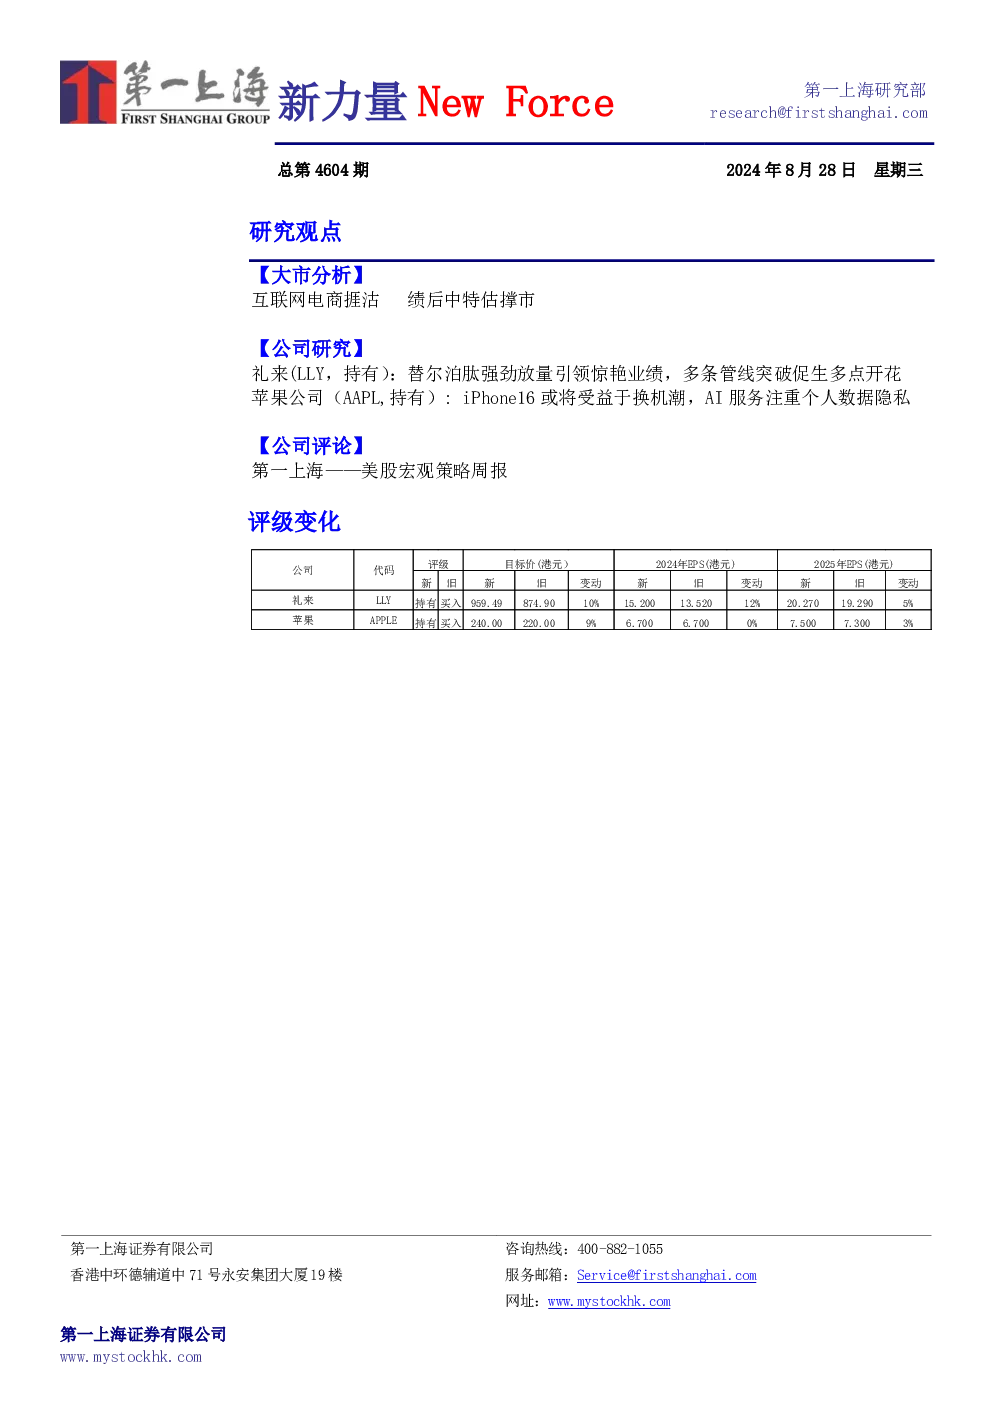
大市分析
8月27日,港股延续反弹,恒指再创月内新高,成交量回升但流动性仍紧张。互联网电商股受拼多多业绩下滑影响集体下跌,京东集团-SW跌3.69%,阿里巴巴-SW跌4.02%。汇控和腾讯护盘,中特估品种发力,恒指好淡分水线上移至17500点。恒指收盘17875点,上升0.42%;国指收盘6306点,上升0.44%;恒生科指微跌0.04%。港股主板成交量919亿多元,沽空比例降至15.97%。港股通恢复净流入。
公司研究
礼来(LLY,持有)
- 业绩亮点:2024Q2营收113亿美元,同比增长36%;净利润29.67亿美元,同比增长56%;毛利率提升至80.8%。
- 替尔泊肽放量:代谢板块收入增长50%,主要来自替尔泊肽强劲放量,Mounjaro和Zepbound销售环比大幅增长。FDA结束短缺状态,产能扩张持续推进,2024H2产能将提升1.5倍,新工厂年底投产。
- 多条管线突破:肿瘤板块增长29%,阿贝西利和Pirtobrutinib放量;自免板块增长17%,IL-13单抗Lebrikizumab有望获批;神经板块下滑12%,Donanemab获批上市。
- 估值与评级:DCF模型目标价959.49美元,持有评级。主要风险包括产品销售不及预期、管线临床进展不及预期、GLP-1定价干预。
苹果公司(AAPL,持有)
- 财务表现:2024Q2总收入858亿美元,同比增长4.5%;净利润214亿美元,同比增长7.9%;服务收入增长14.1%。
- iPhone16预期:预计每年换机需求约2.1-2.5亿台,iPhone16或将受益于换机潮。
- AI服务:Apple Intelligence服务注重数据安全,未来可能促进高阶iPhone销量。
- 估值与评级:DCF模型目标价240.00美元,持有评级。预计未来三年收入CAGR为5.0%,EPS CAGR为10.0%。
宏观经济评论
- 政治事件:以色列和黎巴嫩冲突小规模,伊朗未发动攻击;乌克兰取得进展。
- 经济数据:美国首次申领失业救济金人数略高于预期,就业市场保持平衡;一季度非农就业数据下修,主要因非法移民和企业生命周期偏差;8月PMI显示制造业萎缩,服务业扩张,经济软着陆可期;7月耐用品订单强劲反弹。
- 利率:20年期国债得标利率下降,鲍威尔鸽派讲话,市场预期9月降息。
- 策略:企业回购股票窗口期,CTA和量化基金做多需求,预计资金净流入推高美股指数。
- 房地产市场:成屋销售首次增长,房地产市场有望企稳。
- 个股:波音近期订单回暖,谨慎乐观;苹果CFO离任,秋季新品发布会将发布新一代iPhone;特斯拉在欧洲市场表现优异,欧盟对特斯拉关税低于其他电动车。