大市分析
美国减息预期明朗化,港股延续反弹行情。恒指上涨接近190点,以17800点收盘,再创月内新高,但成交量依然不足,流动性紧张。汇控和腾讯表现稳定,地产股趁机反弹。美联储主席鲍威尔表示调整政策时机已到,市场预期9月将减息。恒指守住17250点,短期稳定性可望保持,或提供进一步反弹空间。医药股涨幅居前,受内地受理国产九价HPV疫苗上市申请消息刺激。
公司研究
TCL电子(1070,买入)
- 中期业绩大幅改善:收入454.9亿港元,同比增长30.3%;经调整归母净利润6.5亿港元,同比增长147.3%。TV份额逆势增长,全球销量市占率约13.3%,位列行业第二。高端TV产品占比持续提升,75寸以上出货量同比增长34.5%。
- 创新业务保持高增长:创新业务收入139.5亿元,同比增长60.6%。光伏业务收入52.7亿港元,毛利率10.3%;全品类营销收入77.5亿港元,毛利率16.3%。
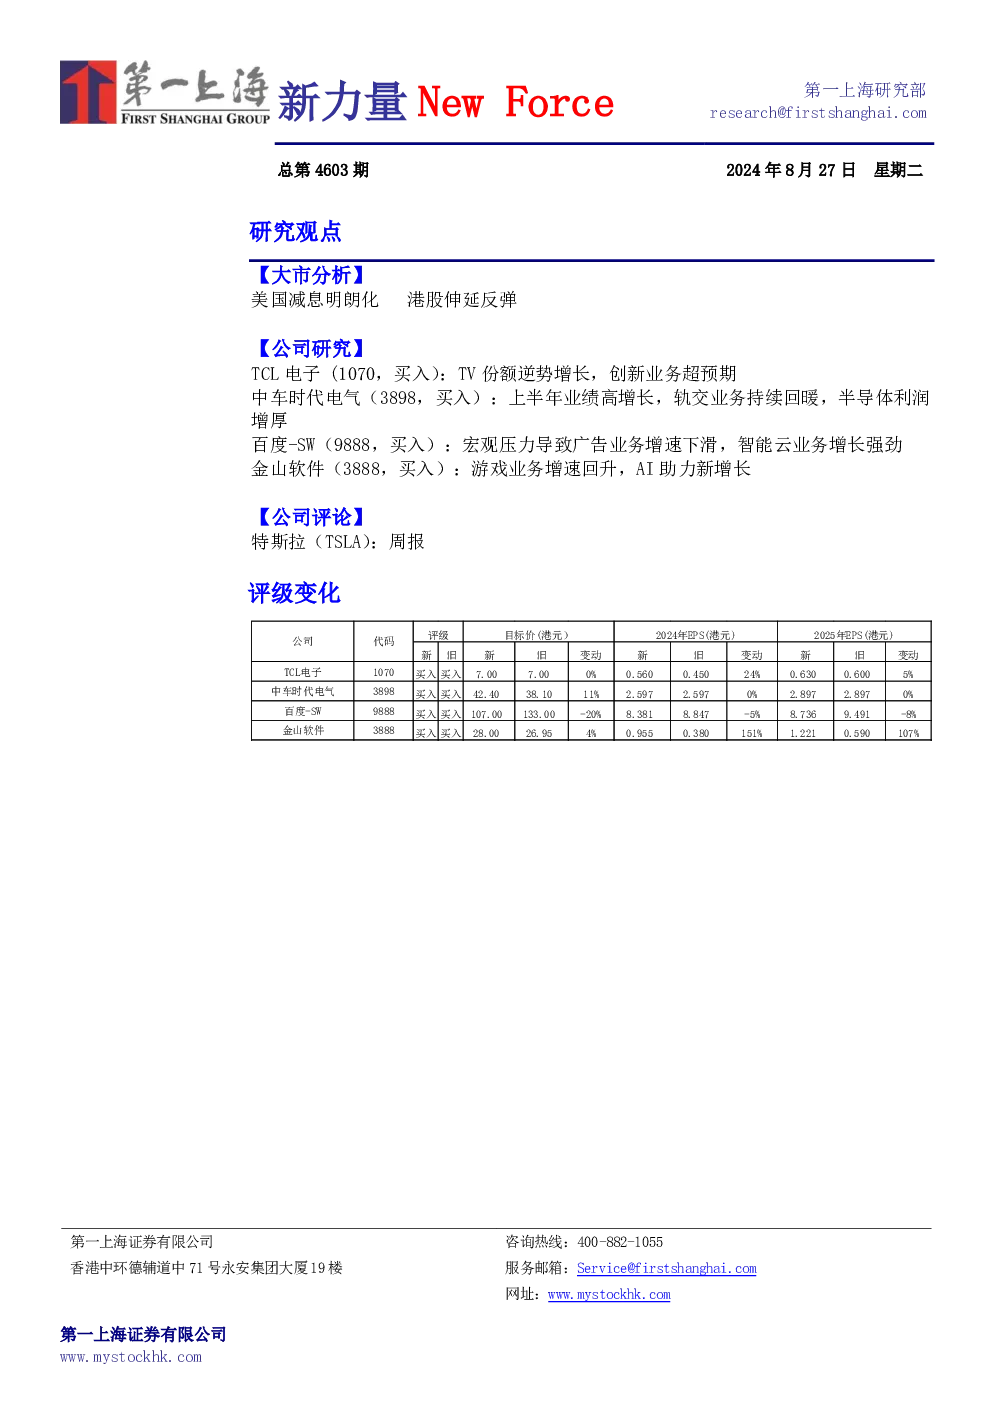
- 目标价7.0港元,买入评级:上调2024-2026年收入至965/1082/1197亿港元,扣非净利润至13.6/15.9/19.3亿港元,维持买入评级。
中车时代电气(3898,买入)
- 上半年业绩高增长:收入102.84亿元,增长19.99%;净利润15.07亿,增长30.56%。
- 轨交业务持续回暖:国铁集团动车组招标量超过去年全年水平,公司占有率保持稳定。预计今年动车板块收入增长乐观。
- 新兴装备业务增速快:功率半导体器件收入17.47亿,增长26.63%。在中国乘用车功率半导体装机量市场份额位居行业第二。
- 维持买入评级,目标价42.4港元:预计2024-2026年收入为242/271/306亿元,增速为11.1%/11.8%/13%;净利润分别为36.3/41.7/44.6亿元,增速为17%/14.8%/7.0%。
百度-SW(9888,买入)
- 收入略低于市场预期,利润好于市场预期:营业总收入339亿元,略低于市场预期;Non-GAAP经营利润59亿元,增长14%;Non-GAAP净利润74亿元,下降8%。
- 广告业务增速承压:在线营销收入192亿元,下降2%,受宏观经济环境疲软、竞争加剧等因素影响。
- 智能云业务强劲增长:人工智能云收入51亿元,同比增长14%。Gen AI收入占比持续提升。
- 下调目标价至107港元,买入评级:考虑宏观压力、流量竞争和AI变现困难,下调估值至24年利润13倍PE,目标价107港元。
金山软件(3888,买入)
- 24H1业绩情况:营业收入46.1亿元,同比增长11%;毛利37.8亿元,同比增长9%;归母净利润6.8亿元,同比增长171.7%。
- 金山办公升级AI协作战略:个人办公订阅业务稳健增长,月活跃设备数6亿,同比增长3%。推出WPS 365平台,整合升级版WPS Office、WPS协作及WPS AI企业版。
- 游戏业务聚焦精品战略:《剑网3无界》公测首月月活用户数达1146万,大量老用户回归。科幻机甲赛道游戏《解限机》完成国内首次公开测试。
- 给予目标价28港元,维持买入评级:预期2024-2026年利润分别为12/15/18亿元,对应143%/28%/20%的增长。
公司评论
特斯拉(TSLA)
- 特斯拉上海储能工厂建设进度已达45%:设计产量10,000台Megapack/年,产值约100亿美元。
- 特斯拉开始为HW3.0车辆推出FSD v12.5.1.5:版本更顺滑,能更好地预测其他车辆移动,但行驶速度有些低。
- 特斯拉高薪招募数据收集操作员训练Optimus:时薪高达48美元,要求每天步行超过7小时,并长时间佩戴VR头显。
- Cybertruck更新视觉泊车辅助系统:显示车辆周围世界的高保真3D图像。
- 特斯拉中国24年8月第3周上险量:约14,300辆,QoQ上升约3.6%,YoY上升约2.9%。