猜你想问
这份研报主要分析了哪些品种的策略?
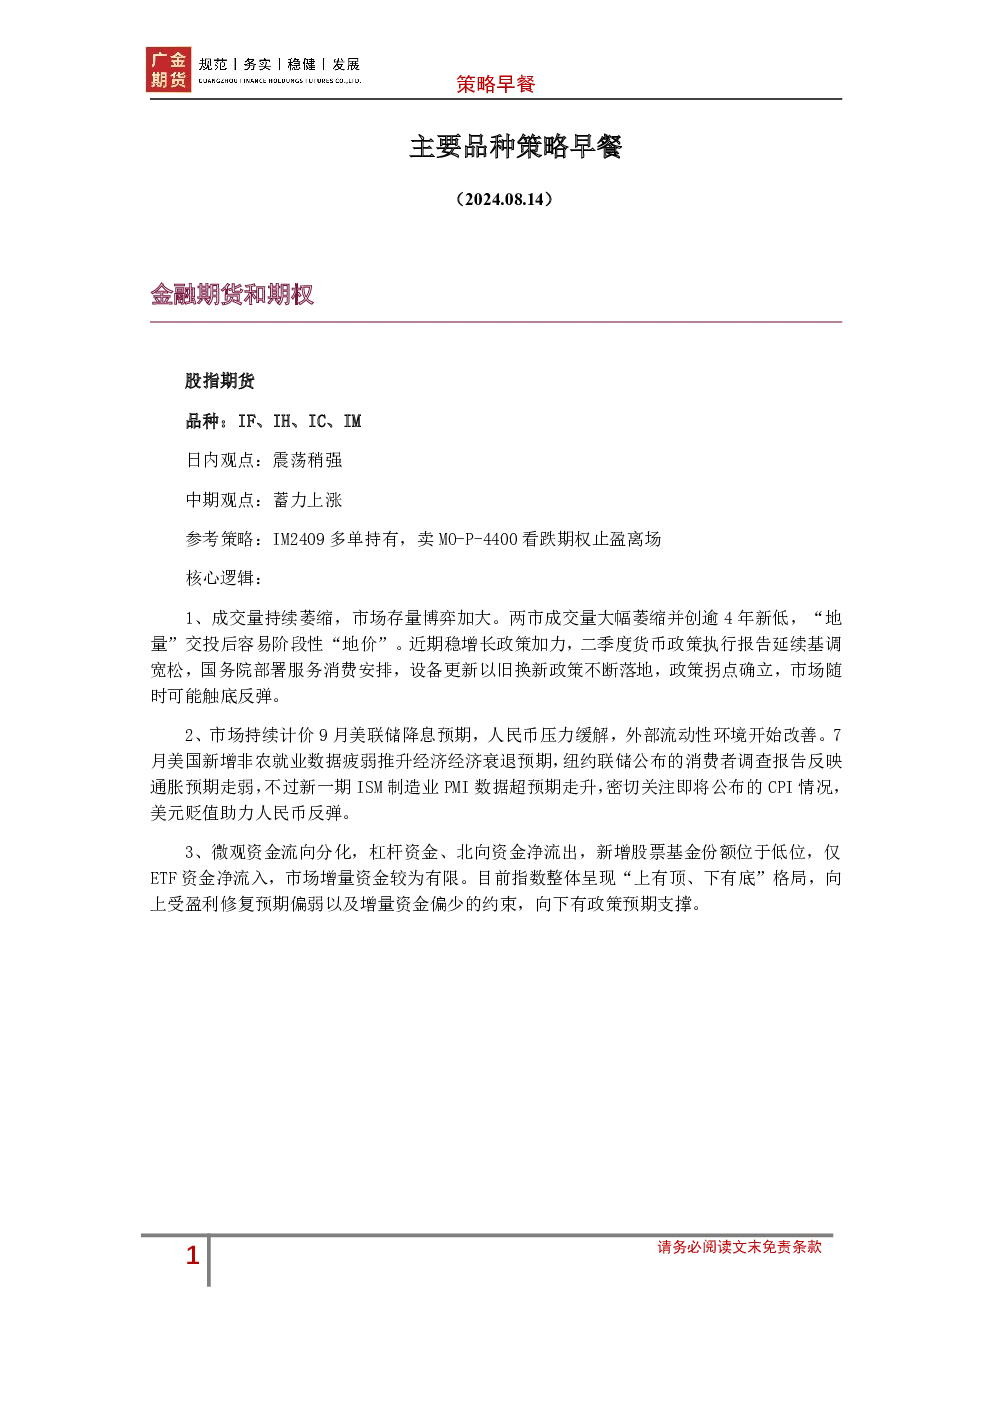
本研报主要分析了股指期货、国债期货以及黑色及建材板块的商品期货和期权。股指期货方面,建议持有IM2409多单,并卖出MO-P-4400看跌期权止盈离场。国债期货方面,建议持有多T2409空TL2409对冲组合,以及持有TL2409空单。黑色及建材板块方面,建议持有做多10合约卷螺差(多HC2410,空RB2410),以及持有买入螺纹看跌期权。这些策略均基于各自的品种特点和市场环境分析得出。
股指期货当前的市场现状如何?
股指期货当前呈现震荡稍强的日内观点,中期则蓄力上涨。成交量持续萎缩,两市成交量创逾4年新低,市场进入存量博弈状态,'地量'后易现'地价'。稳增长政策加力,包括货币政策宽松、服务消费安排、设备更新以旧换新政策,政策拐点确立,市场或触底反弹。外部环境改善,市场计价9月美联储降息预期,人民币压力缓解,外部流动性环境改善。但微观资金流向分化,杠杆资金、北向资金净流出,增量资金有限,指数呈'上有顶、下有底'格局。
国债期货的中期发展趋势是什么?
国债期货中期观点为超长债延续调整。资金方面,央行公开市场逆回购操作放量,银行间流动性改善,但隔夜回购利率维持1.9%上方且与7天期倒挂。中长期资金方面,国股行1年期存单二级市场成交在1.95%附近,上行近5BP。1年同业存单收益率与MLF深度倒挂,长债调整延续。监管强化,交易商协会对四家农商行启动自律调查,监管层强化利率风险措施,二季度货币政策执行报告提醒投资者审慎评估资管产品风险,利率单边预期可能变化。
黑色及建材板块的品种分析重点是什么?
黑色及建材板块主要分析了螺纹钢和热轧卷板。螺纹钢短期偏弱震荡,存货出清尚需时间,新旧国标切换导致贸易商急于出清存货,短期现货抛压较大。建筑钢材消费进入淡季,整体需求受建材走弱拖累。热轧卷板则受益于下游汽车、造船业订单较好,消费拉动,需求驱动稍好于螺纹,有利于价差扩大。建议策略包括持有做多10合约卷螺差(多HC2410,空RB2410)以及持有买入螺纹看跌期权。
研报中提示了哪些风险?
本研报提示的风险主要集中在市场流动性、政策变化和监管措施方面。股指期货方面,增量资金有限,指数向上受盈利修复预期和增量资金约束,向下有政策预期支撑。国债期货方面,长债调整延续,资金面和监管面均存在不确定性,利率单边预期可能变化。商品期货方面,螺纹钢短期抛压较大,需求受建材走弱拖累,需关注市场供需变化。整体而言,投资者需密切关注市场资金流向、政策动向和监管变化,谨慎评估投资风险。