猜你想问
方正中期生鲜软商品板块报告主要分析了哪些内容?
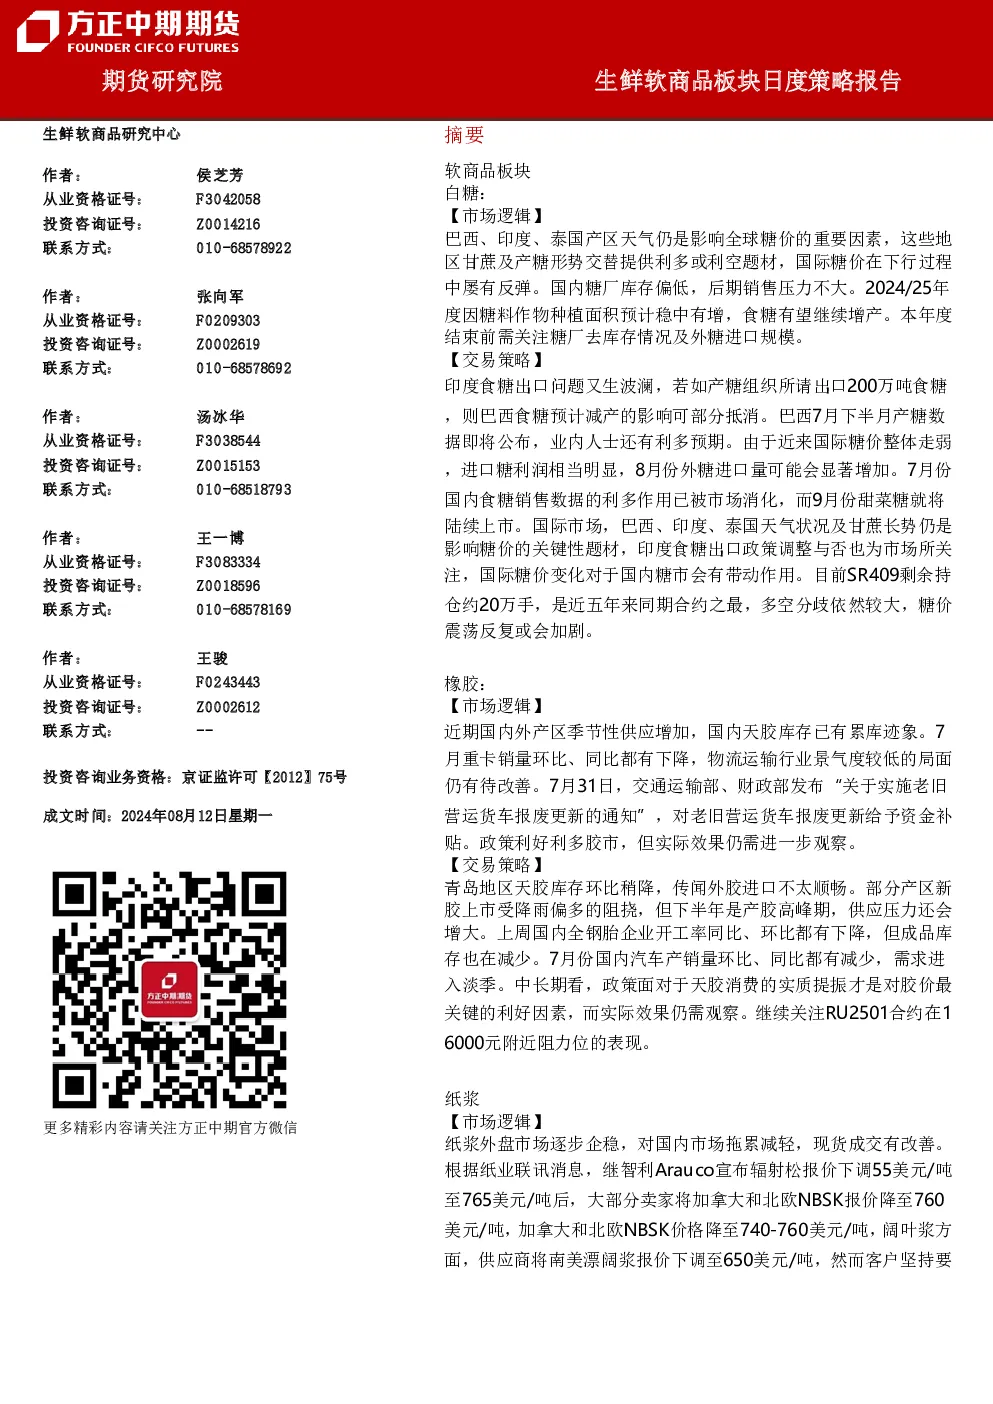
该报告深入分析了白糖、橡胶、纸浆、苹果、红枣等生鲜软商品板块的日度交易策略。白糖板块关注巴西、印度、泰国产区天气及国内外供需情况;橡胶板块关注国内外产区供应及物流运输景气度;纸浆板块关注外盘报价及国内市场表现;苹果板块分析新旧季交叠影响及消费端支撑;红枣板块关注新季产量预期及中秋节备货需求。报告还梳理了各品种的市场消息变化、行情回顾、基差情况、月间价差、期货持仓及仓单数据,并提及苹果、白糖、橡胶的期权相关数据。
生鲜软商品板块未来发展趋势如何?
生鲜软商品板块未来发展趋势呈现分化态势。白糖板块预计2024/25年度将增产,但国内糖厂库存偏低,销售压力不大,需关注外糖进口规模及印度食糖出口问题。橡胶板块面临国内外产区供应增加及国内物流运输景气度低的双重压力。纸浆板块外盘报价暂稳,但国内市场改善不明显,反弹高度有限。苹果板块因新旧季交叠及消费端支撑不足,价格面临压力。红枣板块新季灰枣增产预期带来价格上方压力,但下游补库意愿提高,中秋节备货需求存在支撑。
报告中重点分析了哪些品种的交易策略?
报告中重点分析了白糖、橡胶、纸浆、苹果、红枣等品种的交易策略。白糖板块建议关注印度食糖出口问题、巴西产糖数据及外糖进口量,SR409合约多空分歧大,市场或震荡反复。橡胶板块建议关注RU2501合约在16000元附近的阻力位表现。纸浆板块建议短期运行区间关注5500-5800元,偏空操作。苹果板块建议维持远月偏空思路,苹果10合约短期或波动反复。红枣板块建议震荡偏空对待,01合约期价支撑位10000-10500,压力位11400-11500。
当前生鲜软商品板块市场现状如何?
当前生鲜软商品板块市场现状呈现多空交织态势。白糖板块全球产区天气影响价格波动,国内库存偏低但增产预期存在,市场多空因素交织。橡胶板块供应增加与需求疲软并存,政策利好效果待观察,青岛天胶库存环比减少但整体累库压力仍在。纸浆板块外盘报价暂稳,国内市场承压运行,反弹动力不足。苹果板块新旧季交叠导致价格承压,早熟苹果上市初期高开对市场情绪造成短期扰动。红枣板块新季增产预期压制价格,但下游补库意愿提高为价格带来一定支撑。
投资该板块需关注哪些风险提示?
投资该板块需关注多重风险提示。白糖板块需警惕巴西、印度、泰国产区天气突变对全球糖价的影响,关注国内糖厂去库存进展及外糖进口规模变化。橡胶板块需关注国内外产区供应变化及国内物流运输行业景气度波动,政策利好实际效果存在不确定性。纸浆板块需警惕外盘报价下调及国内进口纸浆价格大幅下跌风险。苹果板块需关注新旧季交叠对价格形成压力,以及早熟苹果上市初期价格高开可持续性。红枣板块需关注新季增产预期对价格形成压制,以及下游补库需求能否有效支撑价格。各品种基差、月间价差、期货持仓及仓单变化也需持续关注,以评估市场风险。