猜你想问
广金期货策略早餐主要分析了哪些内容?
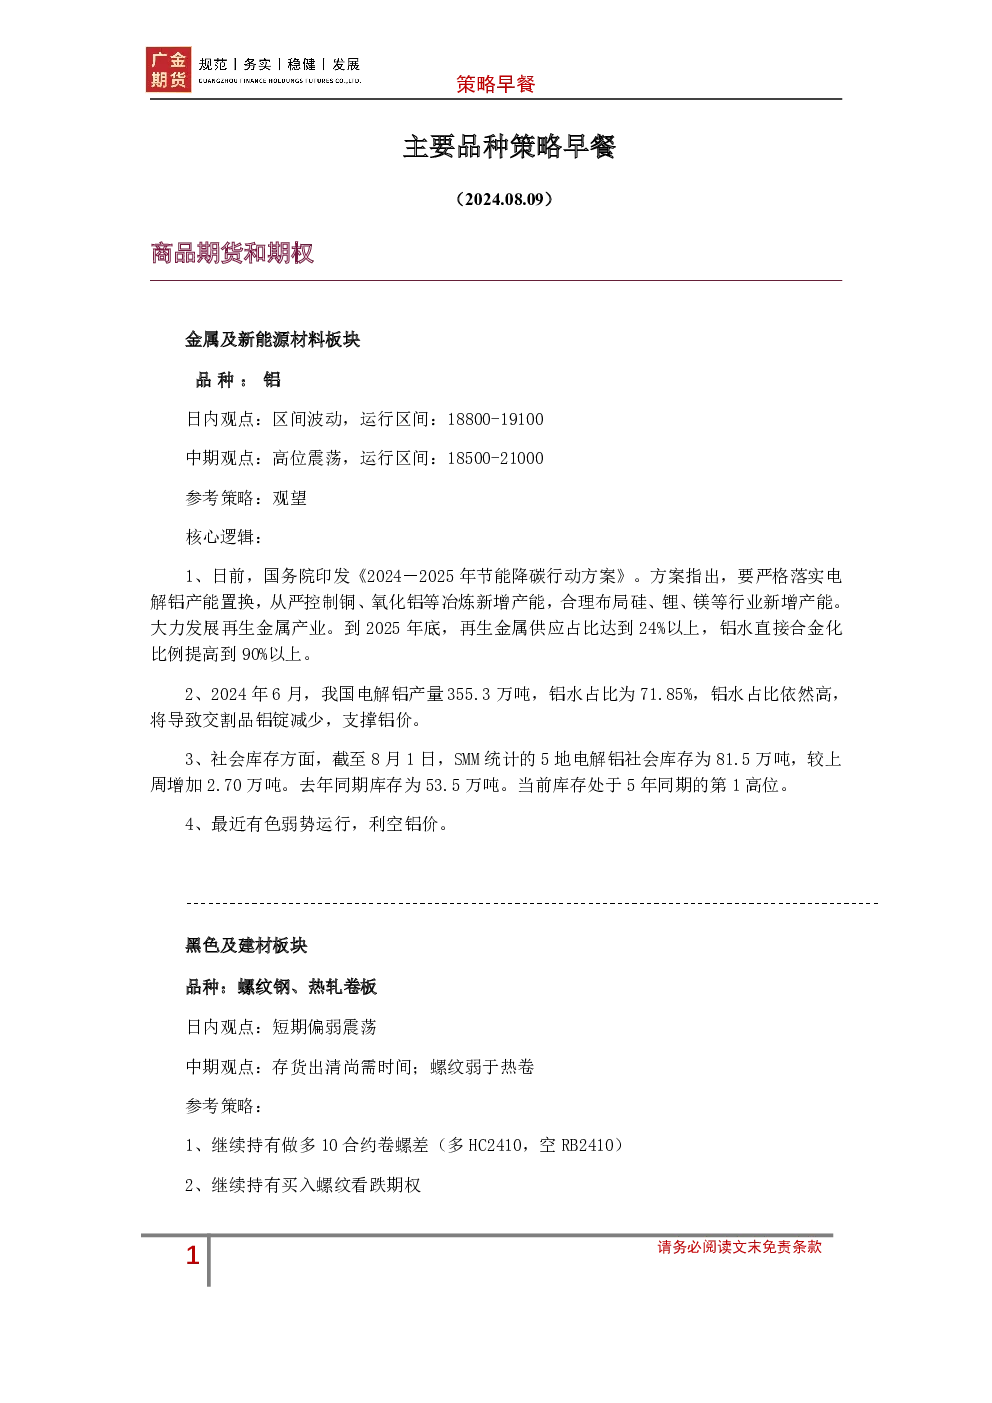
广金期货策略早餐涵盖了商品期货和期权市场,重点分析了金属及新能源材料板块中的铝品种、黑色及建材板块中的螺纹钢和热轧卷板、以及能化板块中的液化石油气。报告提供了这些品种的日内和中期观点,并给出了相应的参考策略。例如,对于铝,报告建议观望;对于螺纹钢和热轧卷板,建议持有做多10合约卷螺差或买入螺纹看跌期权;对于液化石油气,建议卖出PG2410看跌期权。这些策略基于对政策支持、产量与库存、市场情绪、政策与需求、下游景气度、供应端、需求端、成本端等多方面因素的综合分析。
金属及新能源材料板块的发展趋势如何?
金属及新能源材料板块中,铝品种受到政策支持,国务院印发的《2024-2025年节能降碳行动方案》强调电解铝产能置换和再生金属产业发展,目标到2025年再生金属供应占比达24%以上,铝水直接合金化比例提高到90%以上。然而,铝价也面临产量增加和库存高位的压力,2024年6月电解铝产量为355.3万吨,铝水占比71.85%,导致交割品铝锭减少,支撑铝价。但截至8月1日,SMM统计的5地电解铝社会库存为81.5万吨,较上周增2.70万吨,较去年同期高28%,处于5年同期第1高位。此外,市场情绪方面,最近有色板块弱势运行,利空铝价。
报告重点分析了哪些方向?
报告重点分析了金属及新能源材料板块中的铝品种、黑色及建材板块中的螺纹钢和热轧卷板、以及能化板块中的液化石油气。对于铝,报告分析了政策支持、产量与库存、市场情绪等因素;对于螺纹钢和热轧卷板,报告分析了政策与需求、下游景气度等因素,并建议持有做多10合约卷螺差或买入螺纹看跌期权;对于液化石油气,报告分析了供应端、需求端、成本端等因素,并建议卖出PG2410看跌期权。这些分析基于对市场多方面因素的综合考量。
当前市场现状如何判断?
当前市场现状表现为多品种的供需不平衡和库存压力。例如,铝品种面临产量增加和库存高位的压力,截至8月1日,SMM统计的5地电解铝社会库存为81.5万吨,较上周增2.70万吨,较去年同期高28%,处于5年同期第1高位。螺纹钢和热轧卷板方面,建筑钢材消费进入淡季,整体需求受建材走弱拖累,钢联数据显示五大品种钢材消费量环比下降5.41%,较往年同期偏低。液化石油气方面,国内LPG商品量供应充裕,2023年1-7月累计达1658.9万吨,同比增2.58%,周度产量51.41万吨,位于五年同期偏高水平。这些现状表明市场多品种面临一定的压力。
研报中有哪些风险提示?
研报中提示了市场多方面风险。例如,铝品种面临政策变动、产量增加和库存高位的压力,市场情绪方面,最近有色板块弱势运行,利空铝价。螺纹钢和热轧卷板方面,建筑钢材消费进入淡季,整体需求受建材走弱拖累,钢联数据显示五大品种钢材消费量环比下降5.41%,较往年同期偏低。液化石油气方面,国内LPG商品量供应充裕,需求利好不足,期价弱势震荡。此外,油价远期可能承压,外盘CP价格相对坚挺,市场买兴好转,外盘玩家对亚洲市场工业需求期待较高,但这些期待可能存在不确定性。因此,投资者在操作时应注意市场风险。