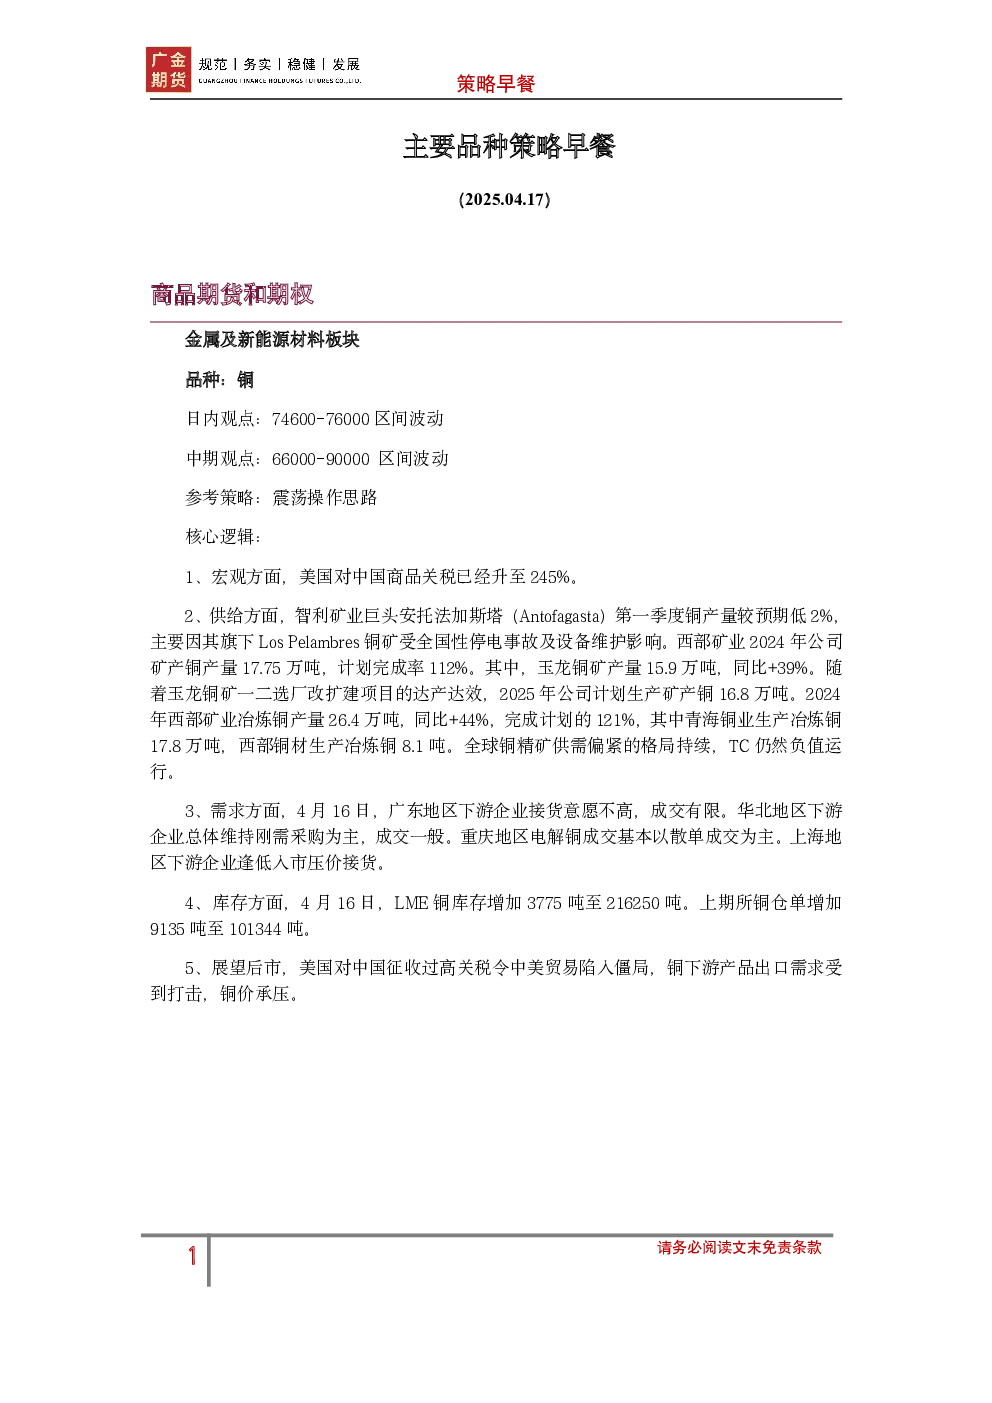
商品期货和期权金属及新能源材料板块
- 品种:铜
- 日内观点:74600-76000区间波动
- 中期观点:66000-90000区间波动
- 参考策略:震荡操作
- 核心逻辑:
- 宏观方面:美国对中国商品关税升至245%,对中美贸易造成压力,打击铜下游产品出口需求。
- 供给方面:智利安托法加斯塔铜产量不及预期(低2%),西部矿业玉龙铜矿产量同比+39%,2025年计划生产矿产铜16.8万吨;冶炼铜产量同比+44%,完成率121%。
- 需求方面:广东、华北、重庆、上海地区下游企业接货意愿不高,成交有限,总体维持刚需采购。
- 库存方面:LME铜库存增加3775吨至216250吨,上期所铜仓单增加9135吨至101344吨。
- 后市展望:关税问题导致铜下游产品出口需求受挫,铜价承压。
养殖、畜牧及软商品板块
- 品种:蛋白粕
- 日内观点:m2509在[3000,3150]低位震荡
- 中期观点:豆粕远强近弱
- 参考策略:豆粕2505-2601反套考虑离场;多豆油2509-空棕榈油2509继续持有
- 核心逻辑:
- USDA数据:美国对华大豆装运量减少,中国反制关税细则已生效,周三豆粕期货大跌或为资金推动。
- 国际大豆:巴西大豆出口预估1450万吨,南里奥格州因干旱致单产受损;中国3月大豆进口偏低,但二季度进口量或超2000万吨;中国向巴西新买240万吨大豆(5-7月交付)。
- 菜籽:加拿大油菜籽种植面积减少,期末库存上调至200万吨,反映中国关税影响;“反歧视调查”关税已落地,“反倾销调查”无进展。
- 后市展望:巴西新豆船期充足,豆粕近月合约有下跌压力,但近远月价差已反映,2505-2601反套离场;3月MPOB确认马棕油产量库存双增,B40政策无新进展,多豆油-空棕油继续持有。
能化板块
- 品种:石油沥青
- 日内观点:弱势震荡
- 中期观点:由弱转强
- 参考策略:多沥青空高硫燃油
- 核心逻辑:
- 供应端:地方炼厂沥青生产亏损,国内沥青厂开工率稳步上涨(28.7%),周度产量上涨1.3万吨;华南、华东、西南产量增加,西北减少。
- 需求端:大部分地区降雨偏少、气温偏高,利于道路施工,但未听闻大量新项目开工,需求增量不明显;外盘油价大跌抑制买兴,投机需求谨慎。
- 库存方面:炼厂库存增加,沥青社会库存延续累积;截止4月15日,沥青厂库存59.4万吨(周增3.2万吨),社会库存53.7万吨(周增1.15万吨)。
- 成本端:特朗普关税政策担忧导致油价下挫,短期维持弱势;伊朗、委内瑞拉供应中断或推动油价反弹,但空间有限;美国对委内瑞拉石油征收关税,稀释沥青贴水上涨至5.5美元/桶。
- 后市展望:近期沥青刚性需求改善,但原油成本弱势运行拖累期价;远期炼厂加工利润长期为负,供应增量有限,4-5月道路工程复工,需求或迎来小阳春,叠加委内瑞拉原料下滑,原料成本增加,沥青期价有望由弱转强。