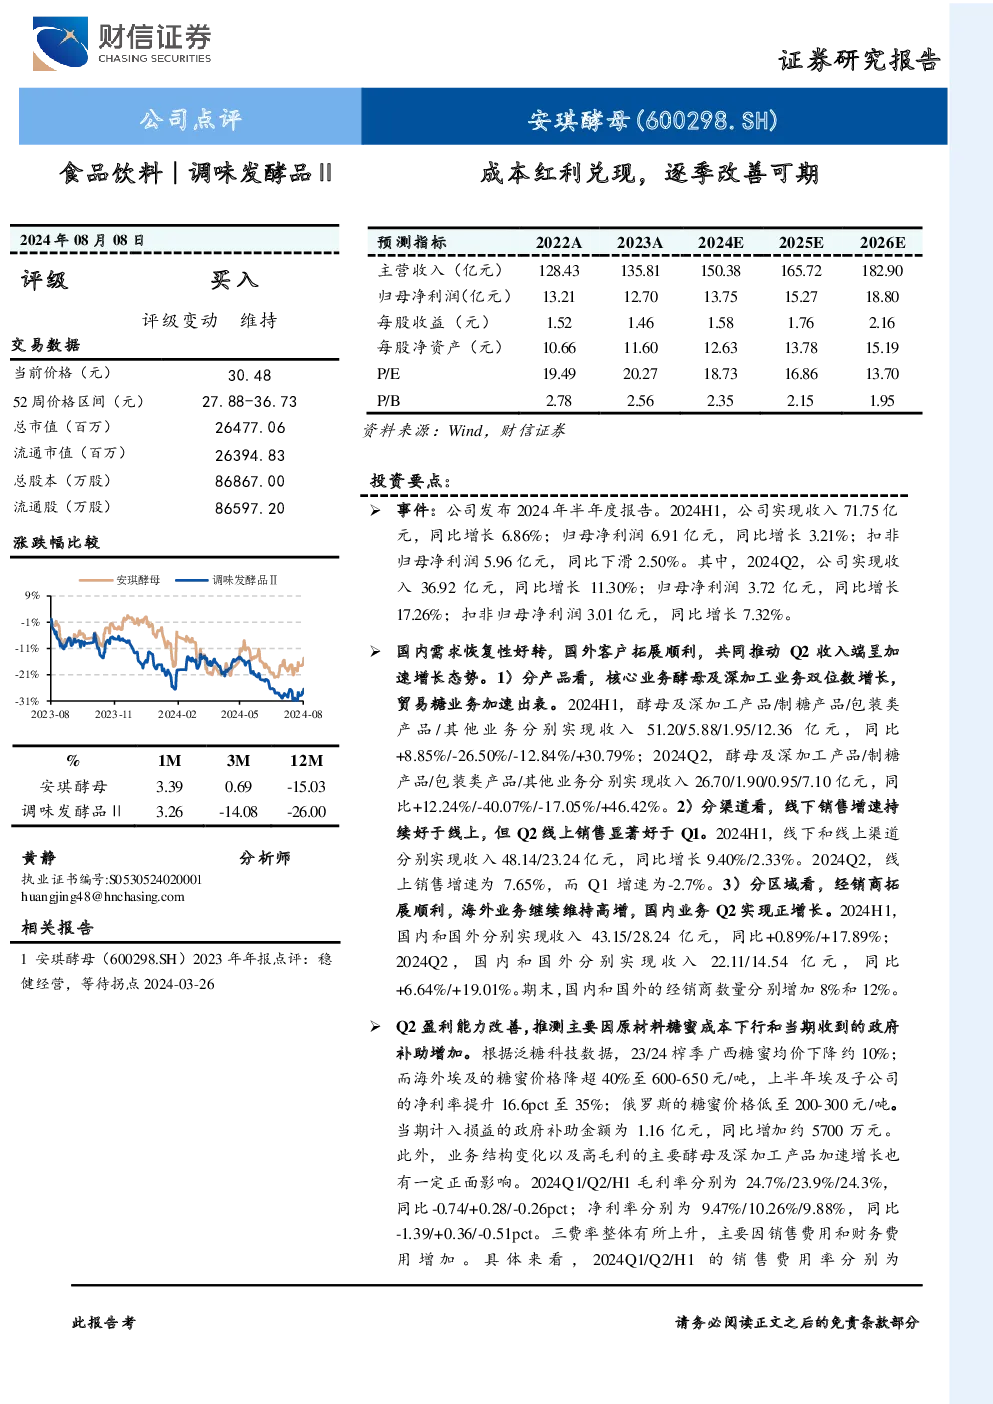
此报告主要探讨了安琪酵母及其所在调味发酵品II行业的现状与前景。以下是报告的关键内容总结:
公司业绩与展望:
- 2024年上半年:安琪酵母实现收入71.75亿元,同比增长6.86%;归母净利润6.91亿元,同比增长3.21%。
- 第二季度表现:Q2收入36.92亿元,同比增长11.30%;归母净利润3.72亿元,同比增长17.26%。
- 国内与国际业务:国内业务在第二季度实现了正增长,国外客户拓展顺利,整体呈现加速增长态势。
成本与盈利能力:
- 原材料成本:糖蜜成本下行,特别是海外埃及和俄罗斯的糖蜜价格显著降低。
- 政府补助:第二季度计入损益的政府补助金额为1.16亿元,同比增加约5700万元。
- 盈利能力:Q2毛利率为23.9%,净利率为10.26%,相比去年同期有所改善。
市场展望与策略:
- 激励目标:年内完成股权激励目标的可能性较高,目标为收入增长10%。
- 成本与盈利预期:预计原材料糖蜜价格将持续下行,但产能转固爬坡期存在一定的折旧摊销压力,总体而言,盈利能力有望稳步提升。
投资建议:
- 估值与评级:当前股价对应2024-2026年的PE分别为19、17、14倍。
- 投资理由:作为行业龙头,拥有较强的护城河和相对稳定的行业竞争格局,中长期盈利能力有望趋势性上行。
- 评级与建议:维持“买入”评级,考虑到公司业绩增长潜力和估值水平。
风险提示:
- 需求风险:市场需求不及预期。
- 竞争加剧:行业竞争加剧可能影响市场份额。
- 原材料价格波动:原材料价格大幅上涨可能增加成本负担。
- 食品安全问题:潜在的食品安全问题可能损害品牌形象和消费者信心。
此报告强调了安琪酵母在成本优化、盈利能力提升和市场扩张方面的积极信号,同时提出了对未来市场的乐观预期,并提供了具体的业绩预测和投资建议。