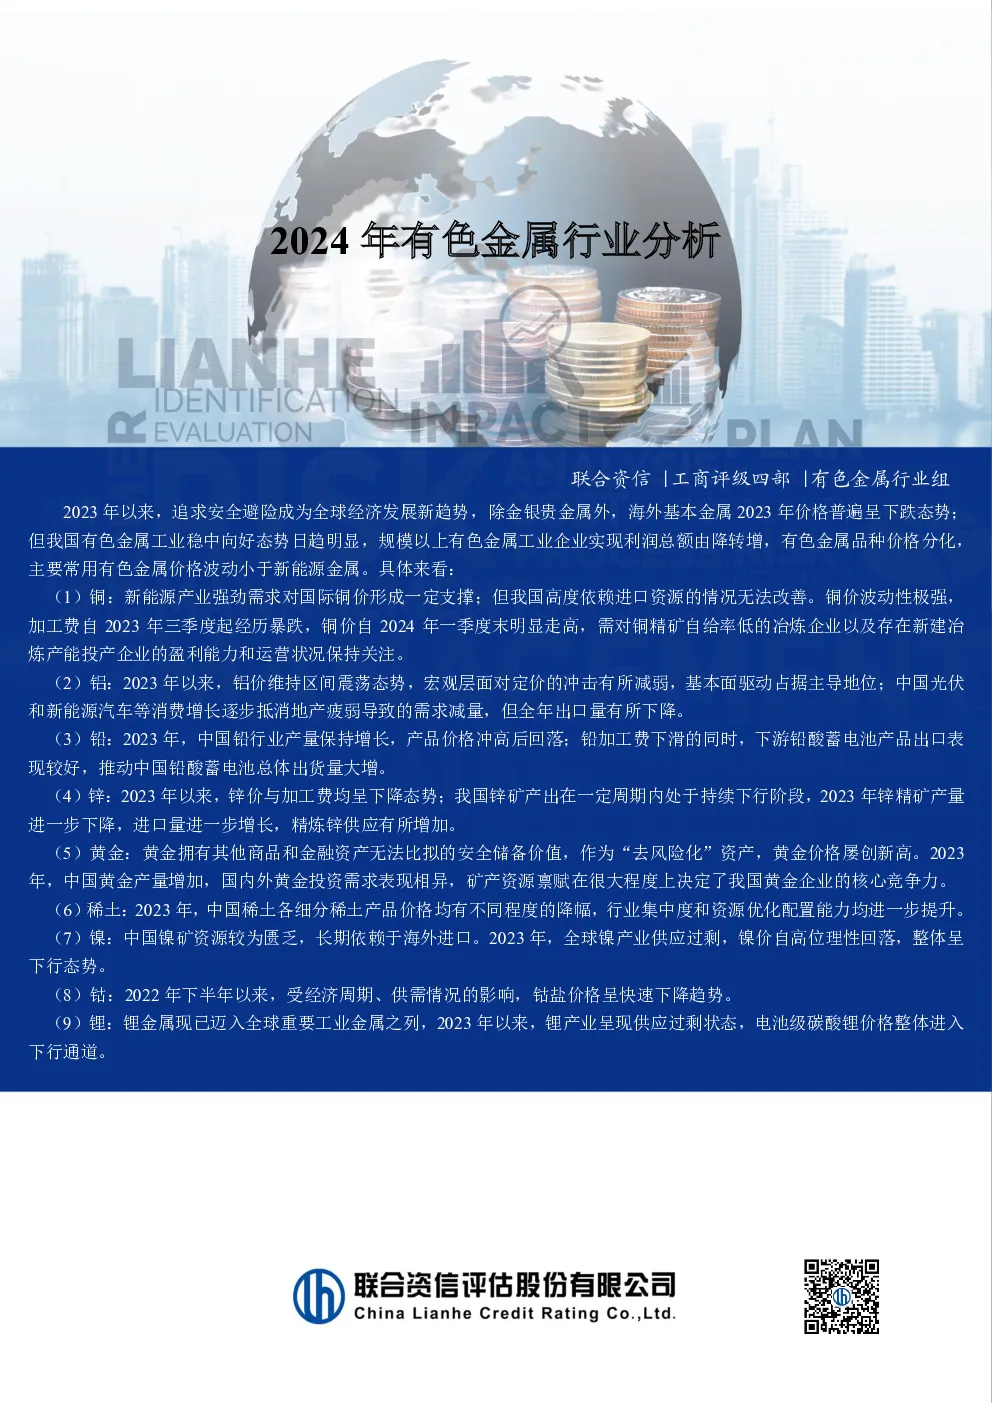
2024年有色金属行业分析
行业概述:
2023年以来,全球经济发展趋势强调安全避险,有色金属行业展现出分化态势。中国有色金属工业整体呈现稳中向好的发展局面,规模以上企业的利润总额实现正增长。国内市场与国际市场的价格对比显示,主要常用金属的价格在中国市场更为坚挺,而新能源金属的价格波动则相对较小。
分析报告关键点:
1. 铜:新能源需求对国际铜价形成支撑,但进口依赖度难以改变。加工费用自2023年三季度起大幅下跌,导致铜价在2024年一季度末显著走高。关注低铜精矿自给率的冶炼企业和存在新建产能投产的企业盈利能力。
2. 铝:价格维持区间震荡,需求受到国内地产和汽车行业的支持,但出口需求有所下降。
3. 铅:产量增长,价格波动后回落,出口表现较好,推动铅酸蓄电池出货量大增。
4. 锌:全球锌价处于低位,加工费下行,产量和进口量均有所增加,供需趋于紧平衡。
5. 黄金:避险情绪推动价格屡创新高,中国产量增加,投资需求分化。
6. 稀土:细分产品价格有所下降,行业集中度提升。
7. 镍:中国镍资源匮乏,长期依赖进口,价格自高位理性回落。
8. 钴:受经济周期和供需影响,价格呈快速下降趋势。
9. 锂:锂产业呈现供应过剩状态,电池级碳酸锂价格整体下行。
预期展望:
2024年,中国有色金属产业将坚持绿色发展,预计在房地产领域的消费将继续放缓,但光伏、风电、新能源汽车、动力及储能电池、新能源交通工具等领域将成为消费增长点。预计主要有色金属产品价格将企稳,并略有回升,总体波动于合理区间。贵金属价格或将继续上涨。
细分行业运行情况:
-
铜:作为全球最大的精炼铜消费国,铜价波动性大,加工费自三季度起大幅下跌。重点关注铜精矿自给率低的冶炼企业和存在新建产能投产的企业盈利能力。
-
铝:电解铝产量平稳增长,价格维持区间震荡,需求受到国内地产和汽车行业的支持,但出口需求低迷。
-
铅:产量增长,价格冲高后回落,铅酸蓄电池出口表现较好。
-
锌:全球锌价低位运行,加工费下行,产量和进口量增加,供需趋于紧平衡。
-
黄金:避险需求推动价格创新高,中国产量增加,国内外市场投资需求差异。
-
稀土:行业集中度提升,资源优化配置能力增强。
-
镍:依赖进口,价格理性回调。
-
钴:价格快速下降,受经济周期和供需影响。
-
锂:锂金属价格整体下行,呈现供应过剩状态。
结论:
2024年,中国有色金属行业将面临多重挑战与机遇,绿色发展的主基调将持续。预计在特定领域内消费增长将支撑价格稳定,贵金属价格或将继续上涨。行业内部将关注资源的可持续利用和技术创新,以应对不断变化的市场环境。