猜你想问
当前猪价反弹主要受哪些因素支撑?
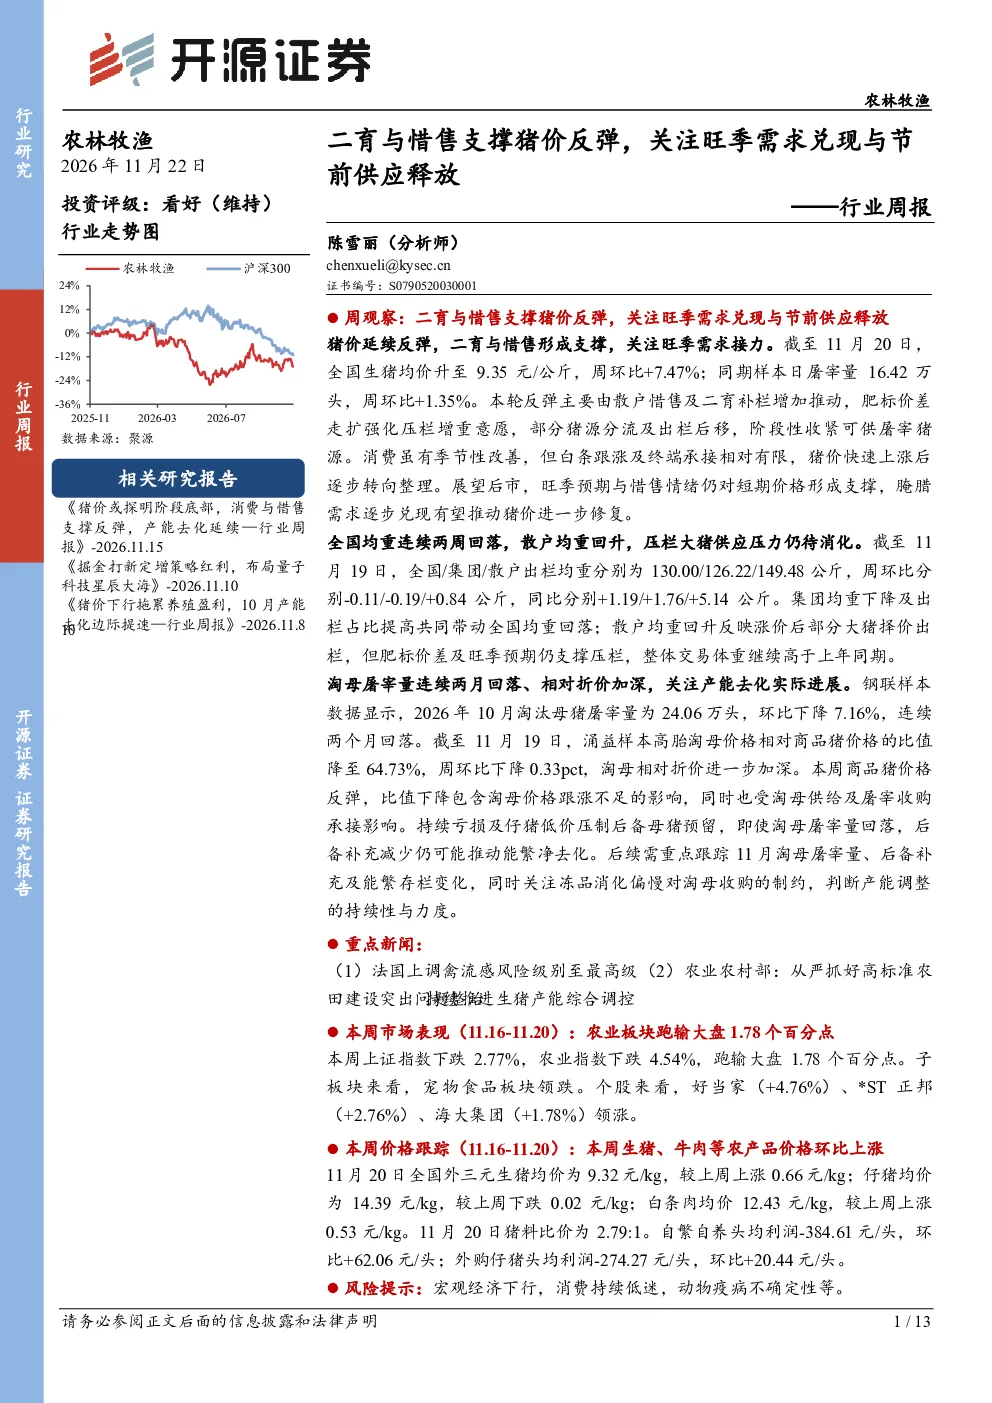
当前猪价反弹主要受散户惜售及二育补栏增加推动。肥标价差走扩强化压栏增重意愿,部分猪源分流及出栏后移,阶段性收紧可供屠宰猪源。消费虽有季节性改善,但白条跟涨及终端承接相对有限,猪价快速上涨后逐步转向整理。展望后市,旺季预期与惜售情绪仍对短期价格形成支撑,腌腊需求逐步兑现有望推动猪价进一步修复。但当前供应基数及交易体重仍处高位,压栏与二育主要改变供应节奏,需关注后续大猪集中出栏与消费增量的匹配,以及春节前供应释放对反弹空间的制约。
未来生猪行业发展趋势如何?
未来生猪行业发展趋势需关注供需节奏变化。当前压栏与二育主要改变供应节奏,但供应基数及交易体重仍处高位。后续需关注降温后的被动出栏,以及压栏、二育猪源在12月至春节前的集中释放风险。消费端看,旺季预期与惜售情绪短期支撑价格,但需关注消费增量与供应释放的匹配情况。腌腊需求逐步兑现有望推动猪价修复,但大猪集中出栏可能制约反弹空间。同时,冬季疫病风险、资金压力及远期出栏盈利的不确定性继续制约补栏,短期需求修复仍需观察。
报告中提到的二育补栏和冻品库存情况有何重要意义?
二育补栏和冻品库存情况反映市场供需结构变化。近期肥标价差及旺季预期带动二育进场增多,采购倾向于较大体重猪源、增重后于年前出栏,对当期屠宰猪源形成分流。但随着采购成本抬升,进一步补栏的盈利空间受到约束,承接持续性仍需跟踪。冻品方面,季节性消费改善及猪价反弹带动部分冻品出货,屠企主动入库意愿偏弱,但部分鲜销剩余仍形成被动入库,整体库存消化较慢。后续关注腌腊备货对冻品出库的拉动,以及二育、压栏猪源在消费旺季及春节前的释放节奏,这些因素共同影响短期猪价走势。
当前生猪市场整体表现如何?
当前生猪市场整体表现为价格反弹但承压。猪价延续反弹,主要受散户惜售及二育补栏增加推动,肥标价差走扩强化压栏增重意愿,部分猪源分流及出栏后移,阶段性收紧可供屠宰猪源。消费虽有季节性改善,但白条跟涨及终端承接相对有限,猪价快速上涨后逐步转向整理。全国均重连续两周回落,散户均重回升,压栏大猪供应压力仍待消化。整体交易体重继续高于上年同期,90kg以下小体重猪及150kg以上大猪出栏占比均有所下降。市场呈现阶段性供需错配,但供应基数仍处高位,价格反弹空间受限于后续大猪集中出栏风险。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括宏观经济下行压力、消费持续低迷以及动物疫病不确定性。宏观经济下行可能影响居民消费能力,进而影响生猪消费需求。消费持续低迷则可能导致猪价承压,终端需求恢复缓慢。动物疫病不确定性,特别是冬季疫病风险,可能对生猪存栏和供应造成冲击,增加市场波动性。此外,养殖双端持续亏损消耗现金流,后备母猪预留及产能补充仍受约束,可能影响行业长期恢复进程。这些因素需持续关注,可能对生猪市场短期及长期价格形成制约。