猜你想问
本周猪价走势如何?
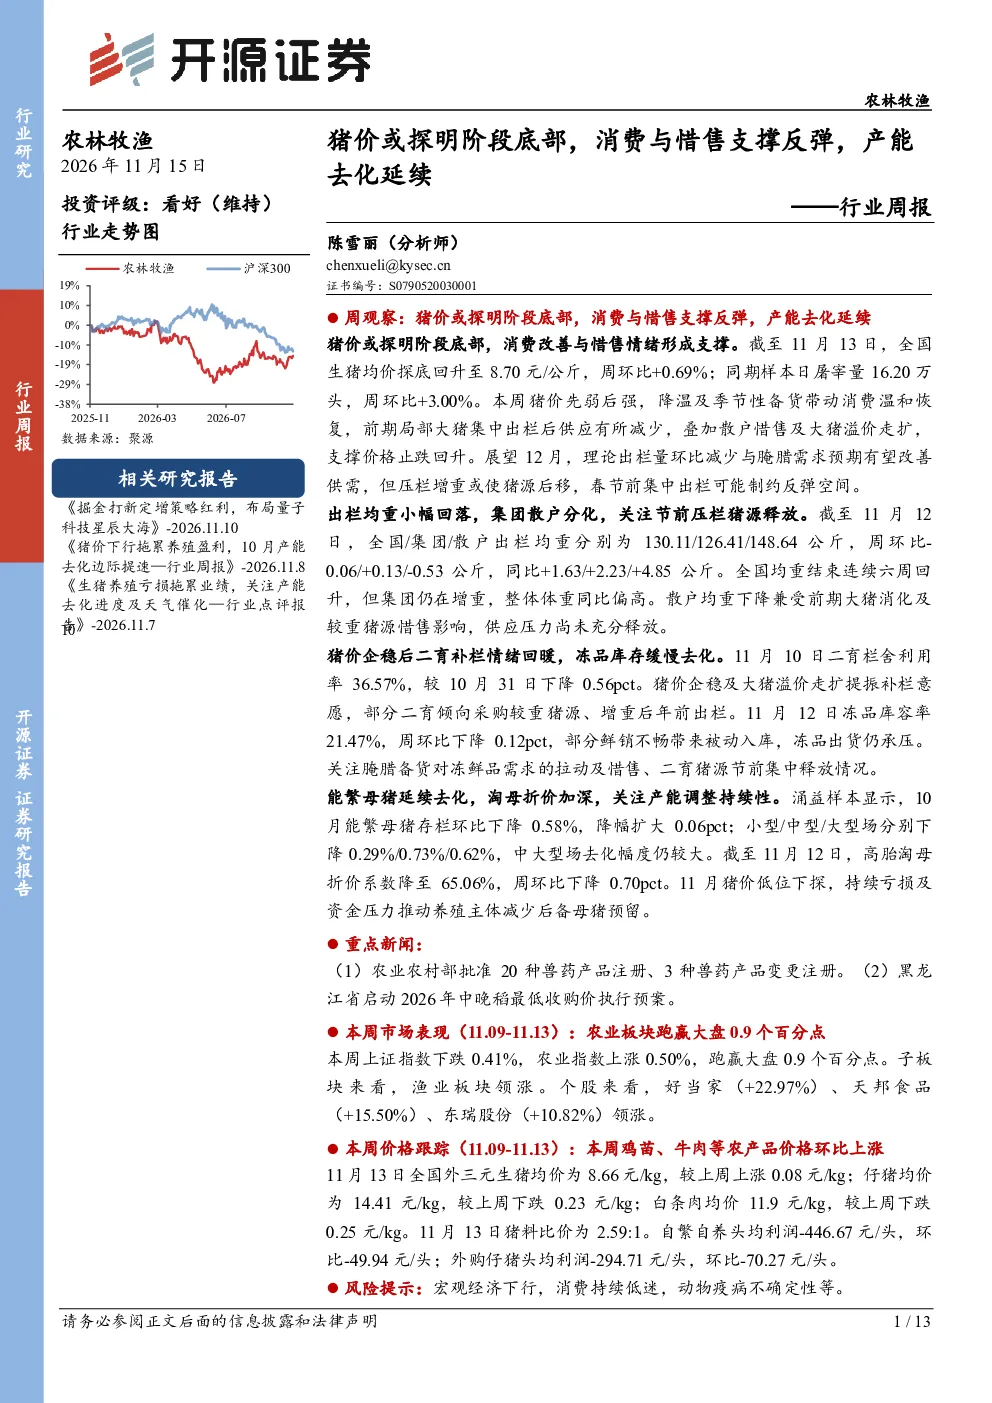
本周猪价或探明阶段底部,消费改善与惜售情绪形成支撑。全国生猪均价探底回升至8.70元/公斤,周环比+0.69%;屠宰量同期增加。降温及季节性备货带动消费温和恢复,前期大猪集中出栏后供应减少,散户惜售及大猪溢价走扩支撑价格止跌。12月理论出栏量环比减少与腌腊需求预期有望改善供需,但压栏增重或使猪源后移,春节前集中出栏可能制约反弹空间。
当前生猪养殖盈利情况怎样?
截至11月12日,仔猪销售及自繁自养商品猪头均利润分别为-206/-473.60元,周环比分别减少12/54.12元。现货猪价周后期企稳回升,但周均价仍低于上周,商品猪端亏损继续扩大。仔猪补栏受远期盈利预期偏弱及采购方资金紧张制约,短期价格修复动力不足。仔猪价格降至74元/头,周环比-13.95%,同比-62.63%。
能繁母猪去化有何新动态?
10月能繁母猪存栏环比下降0.58%,降幅扩大0.06pct;中大型场去化幅度仍较大。高胎淘母折价系数降至65.06%,周环比下降0.70pct。猪价持续低位并继续下探,持续亏损及资金压力推动养殖主体减少后备母猪预留。11月以来去化延续,但需关注后续供应变化对价格的影响。
本周农林牧渔板块市场表现如何?
农业板块跑赢大盘0.9个百分点,渔业板块领涨。好当家(+22.97%)、天邦食品(+15.50%)、东瑞股份(+10.82%)领涨。板块整体表现受猪价波动及成本影响较大,需结合行业基本面分析个股机会。渔业板块受水产品价格及消费需求影响,短期表现相对强势。
本报告提示的主要风险有哪些?
宏观经济下行可能影响消费需求,动物疫病存在不确定性,需持续关注。养殖端亏损持续,资金链紧张或影响补栏积极性,可能影响长期供应。政策变动如最低收购价执行等对相关农产品价格有直接影响。需关注市场供需变化及成本端波动风险。
你可能感兴趣
农林牧渔行业周报:节后消费驱动力不足猪价低迷,补栏积极性差产能去化有望延续
农林牧渔开源证券2023-10-15
农林牧渔行业周报(第30期):猪价反弹难持续,行业产能去化或加速,主推养猪业
农林牧渔太平洋证券2023-07-30
农林牧渔行业周报:生猪周报,猪价微幅反弹,产能去化延续
农林牧渔长城证券2026-08-23
农林牧渔行业周报:猪价持续承压,产能去化或发生
农林牧渔东亚前海证券2023-01-09
农林牧渔行业周报:猪价出现阶段性反弹 关注产能去化节奏
农林牧渔国联证券2023-07-29
农林牧渔行业周报第4期:猪价继续反弹,未来产能去化趋势不改
农林牧渔华西证券2024-01-28
农林牧渔行业周报:节后猪价或继续下跌引发产能去化
农林牧渔国联证券2023-02-02
农林牧渔行业周报:猪价反弹后下跌,产能去化仍为主旋律
农林牧渔德邦证券2023-12-17
农林牧渔行业周报(2026.03.28-2026.04.05):猪价持续下探,产能去化或加速
农林牧渔中邮证券2026-04-08
农林牧渔行业研究:猪价底部震荡,关注产能去化情况
农林牧渔国金证券2025-10-26