登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
🔗 AI接入
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
其他报告
/
报告详情
日度策略
2026-11-20
侯亚辉,魏莹,张舒绮,葛子远,房紫薇
兴业期货
落枫
研报总结
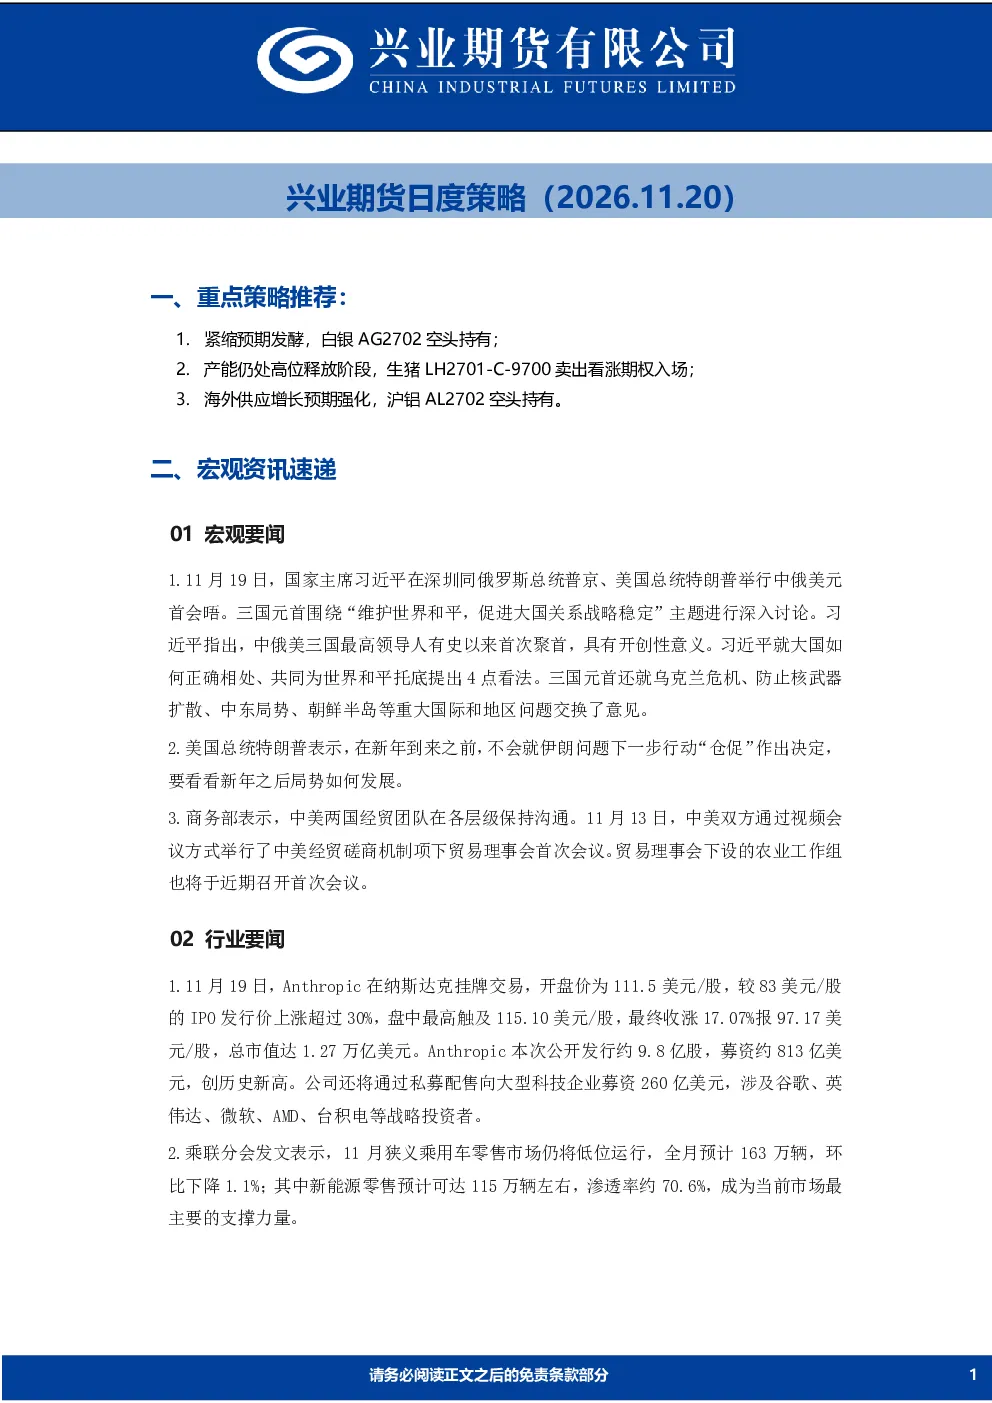
一、重点策略推荐
白银AG2702
:空头持有。
生猪LH2701-C-9700
:卖出看涨期权入场。
沪铝AL2702
:空头持有。
二、宏观资讯速递
01 宏观要闻
中俄美三国元首举行会晤,讨论维护世界和平及大国关系稳定。
特朗普表示不会仓促决定伊朗问题下一步行动。
中美经贸团队保持沟通,举行首次贸易理事会会议。
02 行业要闻
Anthropic在纳斯达克挂牌交易,市值达1.27万亿美元。
乘联分会表示11月狭义乘用车零售市场低位运行,新能源车成主要支撑。
03 财经日历
中国11月LPR数据公布。
三、金融与商品基本面展望
01 金融衍生品
股指
A股市场底部震荡,避险情绪主导,股指期货表现分化。
中美俄三国元首会晤缓和地缘局势,Anthropic上市对AI链情绪提振有限。
IF、IH震荡企稳,IM继续向下寻底。
国债
债市震荡走高,流动性宽松,资金成本回落。
权益市场整体偏弱,对债市形成支撑。
短期债市关注资金面,流动性环境宽松下市场表现积极,但仍需关注估值压力。
02 贵金属
黄金/白银
市场连续加息预期居高不下,美元指数接近104,宏观逆风拖累金银估值。
贵金属增量买盘不足,无法对冲宏观逆风。
贵金属观点维持看跌,白银弹性更大,调整阶段价格下行压力大于黄金。
策略建议:继续持有白银空头策略,黄金、白银现货多头可卖保或平值看跌期权保护头寸。
03 有色与新能源
铜
美元指数强势,市场加息预期偏高,供需端紧张格局未变,但AI需求担忧持续。
LME库存持续抬升,COMEX铜价格低于LME,关税不确定性增加。
国内现货流通紧张,现货升水突破7000,关注进口铜流入情况。
铜价上方压力暂未消退,宏观面及需求端拖累仍在发酵。
铝
机构测算2027年全球铝市或过剩148万吨,印尼火电项目障碍消退后海外增量预期强化。
国内电解铝产能天花板政策不放开,社会库存低位,现货升水与基差偏高。
铝材出口退税取消后出口承压,高铝价抑制下游消费。
远期过剩与出口走弱构成压制,短期超跌后或有修复,中期仍偏空。
氧化铝
铝土矿高供给,几内亚铝土矿出口政策或有落地可能,但市场担忧有限。
国内过剩格局明确,价格上方压力难以消退,但下方存在成本端支撑。
延续低位震荡格局。
镍
宏观紧缩交易下有色贵金属板块承压,基本面变化有限。
镍矿供应宽松,印尼镍矿内贸价格回落,关注年底镍矿配额相关消息。
冶炼端供应边际收紧趋势延续,2026年镍产量增速下滑,供应端扰动频发。
需求端表现平淡,三元电池装车量占比下滑。
宏观情绪承压、过剩压力未改,镍价偏弱震荡,但供给潜在扰动仍存,关注下方成本支撑。
策略上,卖出宽跨式期权临近到期止盈离场。
硅能源
工业硅
:商品普跌中表现相对抗跌,供给收缩提供底部支撑,但需求同步走弱,短期区间震荡,关注大厂停炉是否落地。
多晶硅
:减产仍存不确定性,硅片跌势加剧,新单报价持续拉低成交中枢,短期震荡偏弱。
锂能源
碳酸锂
:维持低位区间磨底,反弹持续性有限,供需宽松大格局尚未扭转。
下游11月电芯排产环比走弱,磷酸铁锂刚需尚可、储能保持结构性韧性,市场采购以点价刚需为主,主动补库意愿偏弱。
库存方面,SMM现货总库存49455吨,环比-855吨,去库斜率放缓,冶炼厂库存小幅增加,正极及电芯环节持续去库,贸易流通库存小幅累积,广期所仓单19498吨,环比-152吨,关注集中注销节点。
氢氧化锂
:现货走势弱于碳酸锂,受高镍三元需求压制,碳氢价差持续分化,冶炼厂向碳酸锂转产的弹性持续约束氢氧化锂上行空间。
供给端,锂精矿原料供应充足,开工率跟随高镍订单动态调整。
需求端,高镍三元正极排产持续下调,海外NCA订单增量有限,下游长协占比偏高,高价拿货意愿不足。
库存方面,SMM行业样本库存24126吨,环比+110吨,呈小幅累库格局,高镍正极、电芯环节去库力度偏弱,整体库存压力大于碳酸锂。
04 黑色建材
钢矿
钢材供增需降,去库速度放缓,钢厂库存由降转增。
钢材供需结构边际转弱,但钢厂原料库存普遍偏低,原料冬储补库将阶段性对冲刚需下降对原料的影响。
国内煤矿产量恢复滞后,煤焦价格深度贴水仓单成本,强化煤焦短线反弹动能。
炼钢成本支撑增强。
螺纹、热卷短线跟随炉料反弹的概率提高,中期下行压力将随供需矛盾积累、原料冬储补库结束而显现。
策略建议:建仓的05合约投机空单可先止盈离场,新单等待反弹结束后的做空机会。关注年底钢厂原料补库与明年宏观政策安排。
铁矿:钢厂盈利能力弱,高炉减产方向明确,钢厂原料冬储补库已启动,库存绝对值偏低,潜在补库空间仍较大。
受进口矿发运季节性与西芒杜产量释放预期的影响,铁矿供应增长预期较强。
总体看,铁矿近强远弱,短期反弹驱动有所增强,但长期压力未变。
策略建议:参与铁矿1-5正套可继续持有,谨慎者可将05合约做空策略止盈。关注钢厂原料冬储,进口矿发运节奏。
焦煤/焦炭
焦煤
:国产煤停产煤矿仍较多,进口煤通关量中枢维持低位,需求短期具有韧性,但需求大方向依旧向下。
仓单方面,蒙煤竞拍远期现货价格折合01合约仓单成本大约为1620-1660元/吨,甘其毛都口岸现货01合约仓单成本约为1750-1800元/吨,盘面深度贴水。
整体看,供应约束+高价差与需求弱预期博弈,焦煤近强远弱,焦煤单边短线反弹修复基差的概率提高,但长线观点维持谨慎看跌,期货正套可能优于单边。
策略建议:1-5正套策略仍可持有,单边等待反弹后试空05合约的机会。
焦炭
:钢厂盈利能力弱,高炉产量逐渐下行,钢厂焦炭库存偏低,后续存在原料冬储补库需求。
钢联样本焦化厂+港口+钢厂的焦炭库存降至824.7万吨,库存绝对值已经降至2022年以来的低位。
焦炭供需结构偏紧的现实尚未被打破。
目前焦炭定价一方面跟随入炉煤价格波动,另一方面受钢厂采购意愿的影响,前者提供的短线支撑作用增强,后者带来的压力可能会因下游补库而边际上有所减弱。
且盘面连续下跌后处于深度贴水现货仓单成本的状态。
综上,焦炭同样呈现近强远弱的格局,短线阶段性反弹修复基差概率提高,但长线观点维持谨慎看跌,期货正套可能优于单边。
策略建议:1-5正套策略仍可持有,单边等待反弹后试空05合约的机会。
纯碱/玻璃
纯碱
:供应较10月低点已明显回升,玻璃亏损减产风险仍在积累,近期浮法玻璃计划外冷修有所增多,光伏玻璃第三轮冷修方案尚未出台。
从纯碱总库存波动看,现阶段纯碱供需矛盾暂不突出,但纯碱过剩产能实际退出市场的规模有限,且行业仍有新增产能投产计划,潜在供应弹性将长期压制盘面高度。
另关注燃料价格反弹对纯碱的影响。
综上,纯碱观点维持震荡,关注盘面60日均线附近的压制。
策略上,等待反弹给出更好的试空05合约的机会。
玻璃
:浮法玻璃厂亏损减产的风险逐渐积累,近期计划外冷修有所增多,浮法玻璃运行产能13.99万吨/天,四大主产地产销率均值回升至105%。
本周玻璃厂库存去化速度放缓,小幅去库7.3万重箱。
冷修预期增强是推动盘面上行的重要驱动,但明年需求可能进一步下降,小规模冷修仍难以对冲明年弱需求的压力。
综上,玻璃短线观点维持震荡,期货跨品种或跨期套利优于期货单边。
策略建议:考虑参与玻璃1-5正套,或者1月合约上买玻璃空纯碱的套利。
05 能源化工
原油
伊拉克国家石油销售组织对12月装运的巴士拉原油给出大额折价,超大型油轮成为袭击目标后部分停运,霍尔木兹海峡流量面临回落风险。
美方权衡新一轮打击计划,伊朗议会议长威胁若自身不能出口,地区其他国家也不应出口。
中俄美发表和平宣言,对局势有缓和作用。
整体看,地缘潜在升级与宏观偏空、供应过剩预期相互对冲,油价维持偏弱震荡拉锯。
甲醇
国内供给表现较为积极,进口短期增长预期谨慎,但地缘溢价消退,中期改善预期强化。
需求方面,下游利润略有改善,但企业复产意愿仍未有明显增强,仍需关注实际复产节奏。
整体来看,前期上行驱动明显减弱,叠加库存累积,价格或继续承压运行。
PVC
供给端开工率仍在持续走低,电石法小幅回升,乙烯法大幅回落。
需求方面,地产数据继续表现疲软,终端消费疲软。
出口方面表现一般。
整体来看,PVC供需双弱格局延续,方向性驱动有限。
06 农产品
油脂
印尼9月产量数据略超市场预期,库存压力担忧再度抬升。
马棕高频数据显示季节性减产出现,但马棕出口高频数据表现一般,叠加马来西亚仍在倡议暂停出口税。
整体来看,市场对远期供需预期较为积极,但现实高库存压力仍未消退,短期价格或继续在低位盘整。
豆粕
外盘方面,南美丰产预期稳固,美豆出口销售前瞻在100—200万吨,中美会晤前市场以观望为主。
国内方面,11月大豆到港偏多,豆粕库存降至125.23万吨、周环比减少7%,但同比仍高出26%,油厂大豆库存795.39万吨,供应整体宽松。
下游生猪养殖亏损,饲料企业随用随采。
整体看,外盘成本支撑与国内高库存相互制约,豆粕弱势震荡。
生猪
供给端,产能仍处高位释放阶段,集团猪企月度出栏计划偏多、年底回笼资金推动增量出栏,散户在疫病与亏损下认卖情绪偏强,冬季育肥增重使出栏均重维持高位,冻品高库存持续投放,实际供应充足。
需求端,立冬后北方补冬启动、南方腌腊零星展开,部分区域雨雪阻碍运输,白条购销与屠宰开工有所回升;但冻品轮换出货分流鲜品需求,且缺乏节日因素拉动,鲜销增量不足以消化高基数供给。
成本端,行业亏损延续,现金流压力限制压栏能力。
整体看,供应宽松未改,生猪低位磨底。
棉花
宏观情绪转弱,ICE期棉承压走弱,郑棉跟随回落。
供给端,新棉持续上市,现货基差连续下调,轧花厂降价促销以加快春节前销售;10月棉花进口同比减少三成,但棉纱进口同比增长三成以上,1—10月棉纱累计进口180万吨、同比增五成,进口纱替代依然明显。
需求端,棉纱交投偏弱、订单以短单小单为主,纺企与贸易商降价出货,成品库存继续累积。
整体看,宏观情绪转弱叠加供应宽松,棉价震荡偏弱,但下方空间或有限。
白糖
海外方面,美糖价格跌破18美分/磅的关键支撑位,拖累国内白糖市场情绪。
国内方面,广西、云南新榨季已启动,新糖持续入库,叠加前期库存基数偏高,白糖供应宽松格局未变。
不过国内白糖盘面价格已跌至糖厂生产成本以下,配额外白糖进口价格倒挂,低价支撑显现。
白糖整体呈现下有支撑、上有压力的局面。
维持震荡观点。
策略上,白糖05合约多单轻仓持有,注意设置止损。
重点跟踪巴西压榨进度、产区天气以及国内产销数据。
你可能感兴趣
玻璃纯碱产业链日度策略
方正中期
2025-08-20
黑色系焦煤焦炭日度策略
方正中期
2025-08-14
天然橡胶产业链日度策略报告
方正中期
2025-08-14
玻璃纯碱产业链日度策略
方正中期
2025-08-14
生鲜软商品板块日度策略报告
方正中期
2025-07-22
黑色系焦煤焦炭日度策略
方正中期
2025-07-21
聚酯产业链日度策略报告
方正中期
2025-07-21
方正中期贵金属日度策略
方正中期
2025-07-22
方正中期贵金属日度策略
方正中期
2025-07-08
有色金属日度策略
有色金属
方正中期
2025-09-23