猜你想问
这份研报主要分析了什么内容?
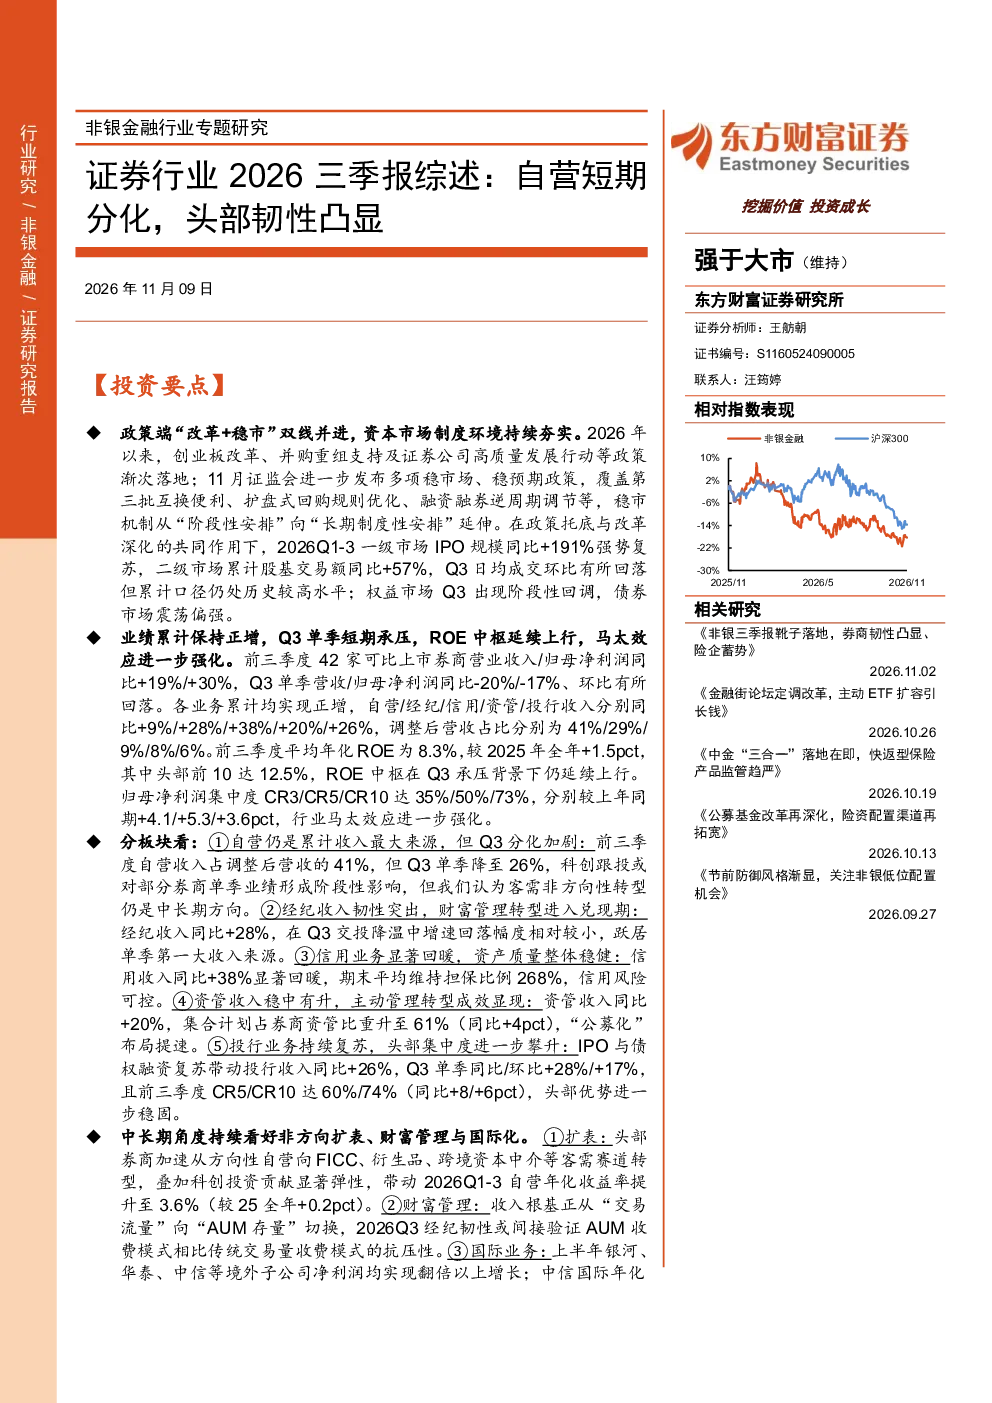
这份研报主要分析了2026年证券行业前三季度的业绩表现和行业发展趋势。报告指出,政策环境持续利好资本市场,一级市场IPO回暖,二级市场交易额显著增长,但Q3权益市场出现回调。业绩方面,行业整体保持正增长,但Q3单季承压,ROE中枢上行,头部券商优势明显。报告还详细分析了自营、经纪、信用、资管和投行业务的板块表现,并看好非方向扩表、财富管理和国际化等中长期方向。
证券行业未来发展趋势如何?
证券行业未来发展趋势呈现多元化特点。一方面,政策支持资本市场改革,制度环境持续优化,为行业提供发展动力。另一方面,行业内部结构分化加剧,头部券商凭借规模和资源优势,在自营、财富管理、投行业务等领域持续领跑。中长期看,扩表、财富管理和国际化是提升ROE的关键路径,三者围绕客户需求和资本效率形成统一逻辑,预计将成为行业增长的重要驱动力。
研报重点分析了哪些业务板块?
研报重点分析了证券行业的五大业务板块:自营业务方面,Q3呈现短期分化,但仍是累计收入主要来源;经纪业务方面,收入韧性突出,财富管理转型进入兑现期;信用业务方面,显著回暖,资产质量整体稳健;资管业务方面,收入稳中有升,主动管理转型成效显现;投行业务方面,持续复苏,头部集中度进一步提升。这些板块的差异化表现反映了行业内部的结构性变化。
当前证券市场处于什么状态?
当前证券市场呈现复杂多面的状态。政策层面,“改革+稳市”双线并进,为市场提供支撑;市场层面,一级市场IPO回暖,二级市场交易额同比大幅增长,但Q3权益市场经历阶段性回调;行业层面,业绩累计保持正增,ROE中枢上行,头部券商盈利能力优势显著,杠杆水平保持领先。整体来看,市场在政策支持和行业分化中寻求平衡。
研报提示了哪些风险因素?
研报提示了四类主要风险:一是经济修复不及预期可能导致市场波动;二是政策与资本市场改革推进不及预期可能影响行业增长;三是券商行业竞争加剧可能压缩利润空间;四是资本市场波动风险可能影响券商经营业绩。这些风险因素需要投资者密切关注,并在投资决策中充分考虑。