猜你想问
这份传媒行业2026年半年报的核心内容是什么?
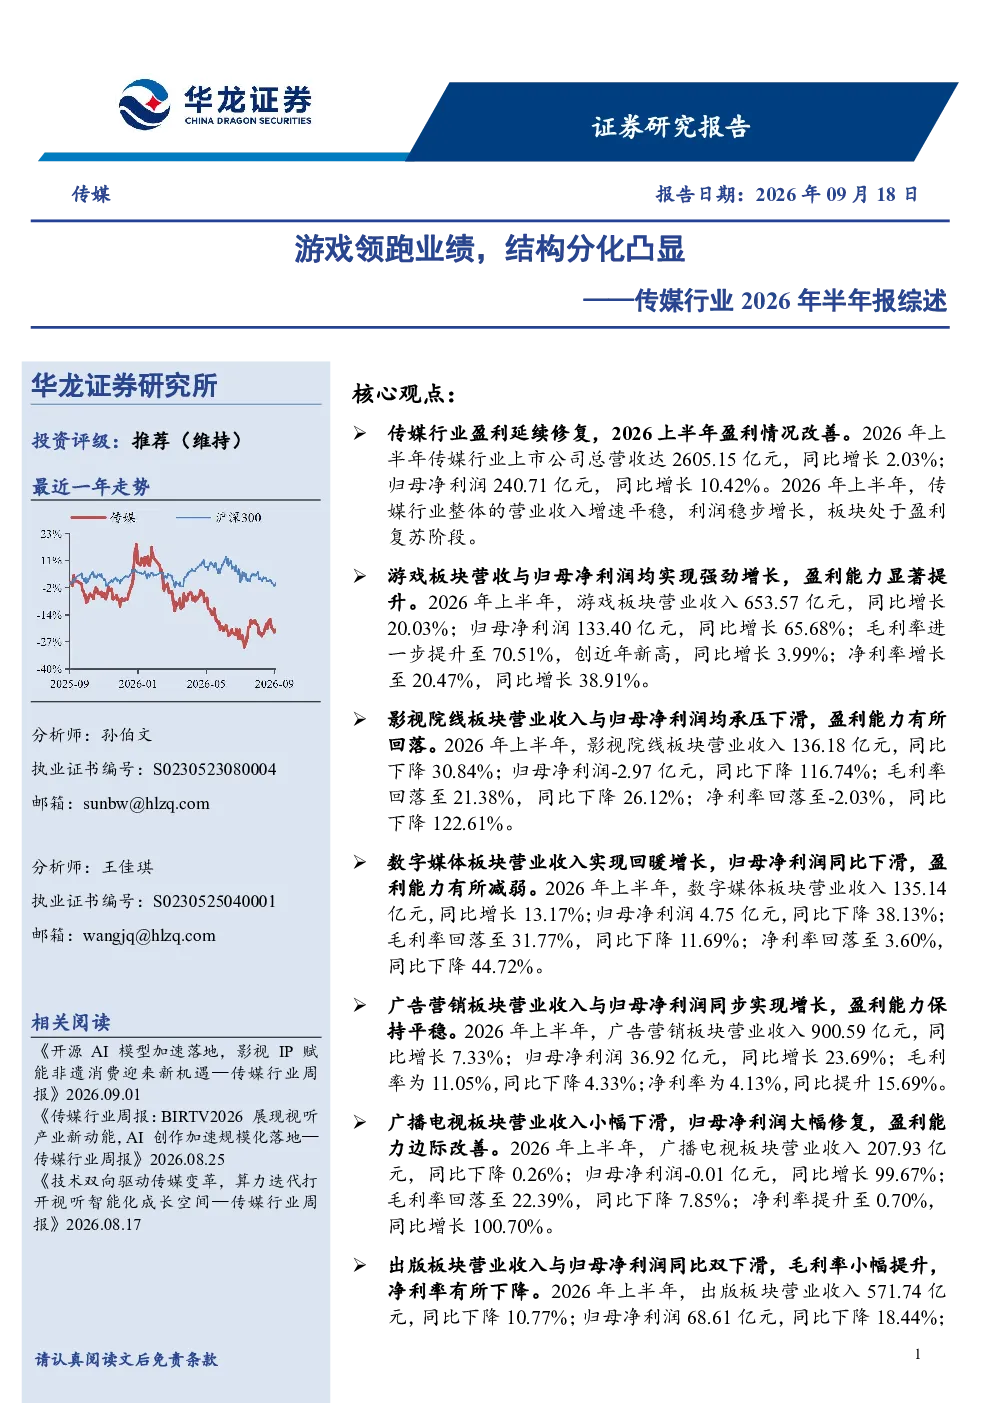
这份研报指出2026年上半年传媒行业整体营收2605.15亿元,同比增长2.03%,归母净利润240.71亿元,同比增长10.42%,行业处于盈利复苏阶段。但板块结构分化凸显,游戏板块营收653.57亿元(+20.03%),净利润133.40亿元(+65.68%),毛利率70.51%,净利率20.47%;影视院线板块营收136.18亿元(-30.84%),净利润-2.97亿元(-116.74%),毛利率21.38%,净利率-2.03%;数字媒体板块营收135.14亿元(+13.17%),净利润4.75亿元(-38.13%),毛利率31.77%,净利率3.60%;广告营销板块营收900.59亿元(+7.33%),净利润36.92亿元(+23.69%),毛利率11.05%,净利率4.13%;广播电视板块营收207.93亿元(-0.26%),净利润-0.01亿元(+99.67%),毛利率22.39%,净利率0.70%;出版板块营收571.74亿元(-10.77%),净利润68.61亿元(-18.44%),毛利率35.03%,净利率12.31%
2026年传媒行业的发展趋势如何?
2026年传媒行业呈现整体盈利修复但结构分化的趋势。游戏板块表现亮眼,营收利润强劲增长,盈利能力显著提升,但内部分化加剧,头部效应明显。广告营销板块营收利润同步改善,盈利能力保持平稳。广播电视板块大幅减亏,盈利能力边际改善。影视院线板块由盈转亏,面临较大压力。出版、数字媒体板块利润仍承压。整体呈现“游戏领跑、广告改善、影视出版承压”的结构性格局,未来需关注各板块复苏节奏和政策影响
研报重点分析了哪些方向?
研报重点分析了传媒行业各板块的业绩表现和结构分化。具体包括游戏板块的高增长和内部分化、影视院线板块的下滑和亏损、数字媒体板块营收回暖但利润下滑、广告营销板块营收利润同步增长、广播电视板块的减亏和盈利能力改善、出版板块的营收利润双下滑。同时,研报还提出了对各板块的投资建议,如游戏板块优选龙头厂商,影视院线板块关注重点影片,出版板块关注政策变动等
当前传媒行业的市场现状如何?
当前传媒行业市场现状是整体盈利处于复苏阶段,但板块间分化明显。游戏板块成为行业亮点,营收利润双增长,头部企业优势突出。广告营销板块保持稳健增长,但增速放缓。广播电视板块盈利能力有所改善。影视院线板块面临较大经营压力,已由盈转亏。出版和数字媒体板块利润仍面临挑战。行业整体呈现“游戏领跑、广告改善、影视出版承压”的格局,未来复苏动力和结构变化值得关注
研报提到了哪些风险提示?
研报提示了传媒行业面临的多重风险,包括新IP上线不及预期可能导致游戏板块业绩波动;市场竞争加剧可能影响各板块盈利能力;AI应用进展不及预期可能影响行业创新和效率;政策监管环境趋严可能对游戏、出版等板块产生影响;宏观经济不及预期可能抑制行业需求;汇率及流动性风险可能影响跨国经营企业的业绩。这些风险需引起投资者关注