猜你想问
这份研报主要分析了哪些内容?
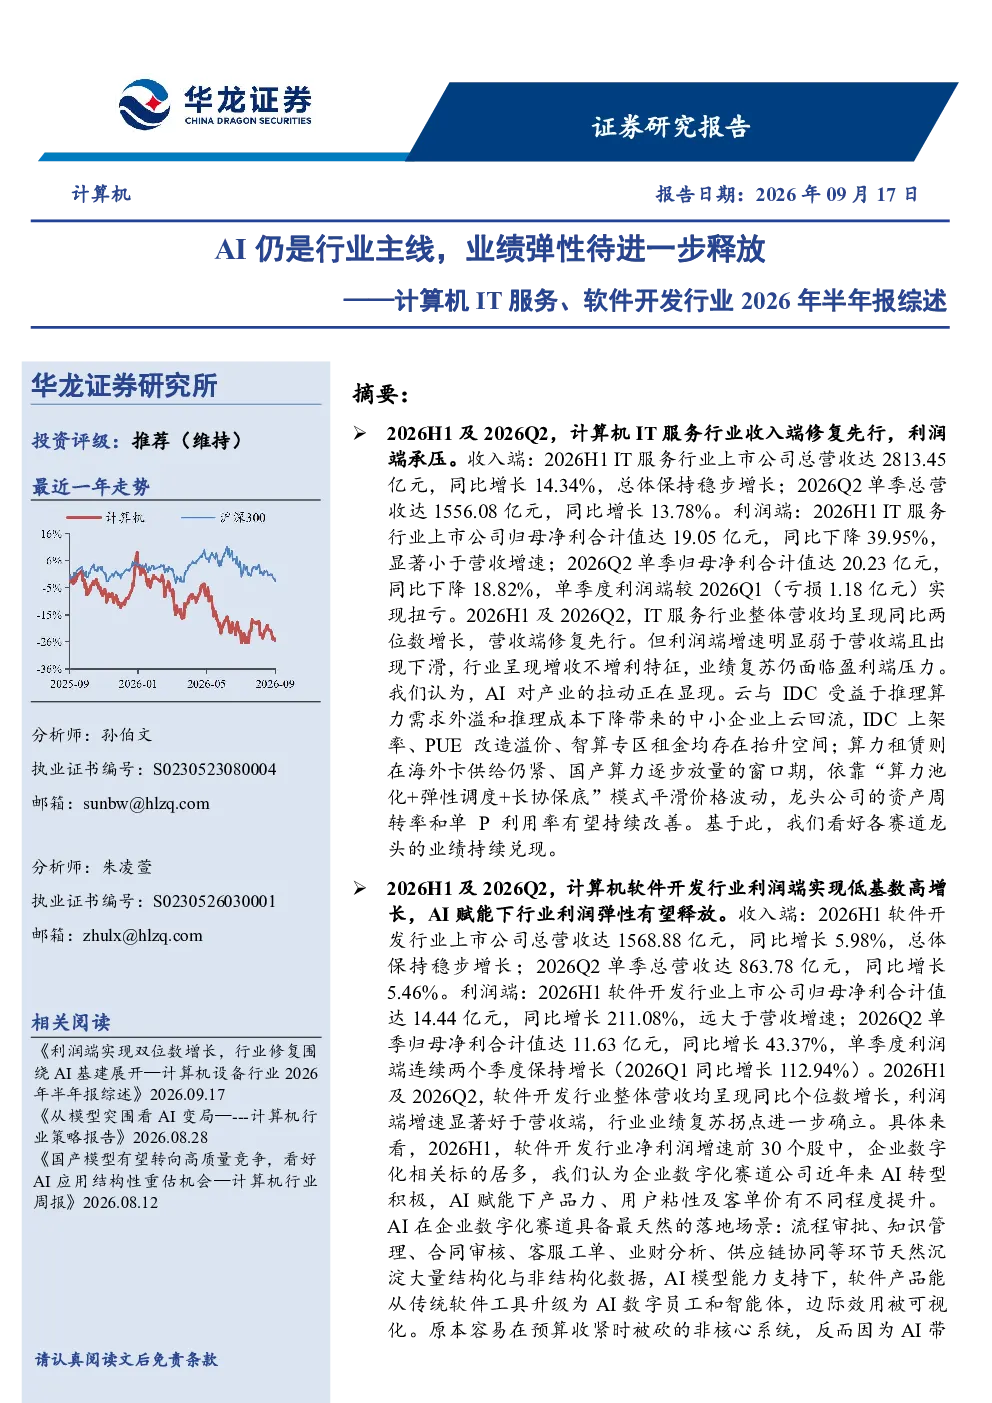
这份研报主要分析了2026年上半年计算机IT服务和软件开发行业的半年报数据。IT服务行业呈现增收不增利特征,利润端承压;软件开发行业利润端实现低基数高增长,AI赋能下产品力、用户粘性及客单价提升。报告重点探讨了AI对产业的拉动作用,以及相关龙头标的的收入增长支撑。
计算机IT服务和软件开发行业的发展趋势如何?
计算机IT服务行业收入端修复先行,但利润端承压,毛利率下滑,净利率承压,费用率上行。软件开发行业利润端实现低基数高增长,AI赋能下产品力、用户粘性及客单价提升,AI功能采用复合计价,收入结构里多出高毛利增量,利润弹性有望释放。AI在企业数字化赛道具备最天然的落地场景,软件产品能从传统工具升级为AI数字员工和智能体,边际效用被可视化。
研报重点分析了哪些方向?
研报重点分析了计算机IT服务行业的收入增长和利润压力,以及软件开发行业的利润增长和AI赋能效应。报告指出IT服务行业呈现增收不增利特征,软件开发行业业绩复苏拐点进一步确立。AI对产业的拉动正在显现,云与IDC受益于中小企业上云回流,算力租赁依靠“算力池化+弹性调度+长协保底”模式平滑价格波动。
当前市场现状如何判断?
当前计算机IT服务行业市场现状是收入端修复先行,但利润端承压,毛利率同比小幅下滑,净利率持续承压,费用率整体上行。软件开发行业市场现状是利润端实现低基数高增长,连续两个季度保持增长,企业数字化相关标的在利润增速前30个股中占据多数。AI赋能下产品力、用户粘性及客单价提升,利润弹性有望释放。
研报提到了哪些风险提示?
研报提到了以下风险提示:IT服务毛利率不及预期;数据资料误差风险;AI应用落地速度不及预期;国产大模型迭代速度不及预期;公司业绩不达预期;政策标准出台速度不及预期。这些风险可能影响行业的整体表现和企业的业绩增长。
你可能感兴趣
计算机行业2025年半年报业绩综述:AI产业持续高景气度,行业复苏拐点进一步确立
信息技术华龙证券2025-09-18
广汇能源2026年半年报点评:26Q2利润同环比大增,业绩弹性有望进一步释放
国联民生证券2026-08-20
2026年半年报点评26Q2业绩同环比改善,Q3弹性有望进一步释放
国联民生证券2026-08-21
计算机设备行业2026年半年报综述:利润端实现双位数增长,行业修复围绕AI基建展开
信息技术华龙证券2026-09-15
2026年半年报点评:市场活跃释放业绩弹性,AI赋能打开成长空间
信息技术东吴证券2026-08-22
计算机行业点评报告:英伟达:Blackwell量产驱动业绩增长,数据中心仍是AI主线
信息技术华鑫证券2026-04-01
2026年半年报点评:国内外持续发力,业绩弹性释放
交通运输西南证券2026-09-04
快递行业2025年半年报综述:25Q2行业价格承压,反内卷下,看好快递企业利润弹性释放
交通运输华创证券2025-09-04
潞安环能2026年半年报点评:26Q2业绩改善,价格抬升有望释放业绩弹性
国联民生证券2026-08-25
联德股份2026年半年报点评:业绩稳健增长,产能扩张释放利润弹性
国联民生证券2026-08-23