猜你想问
这份研报的核心内容是什么?
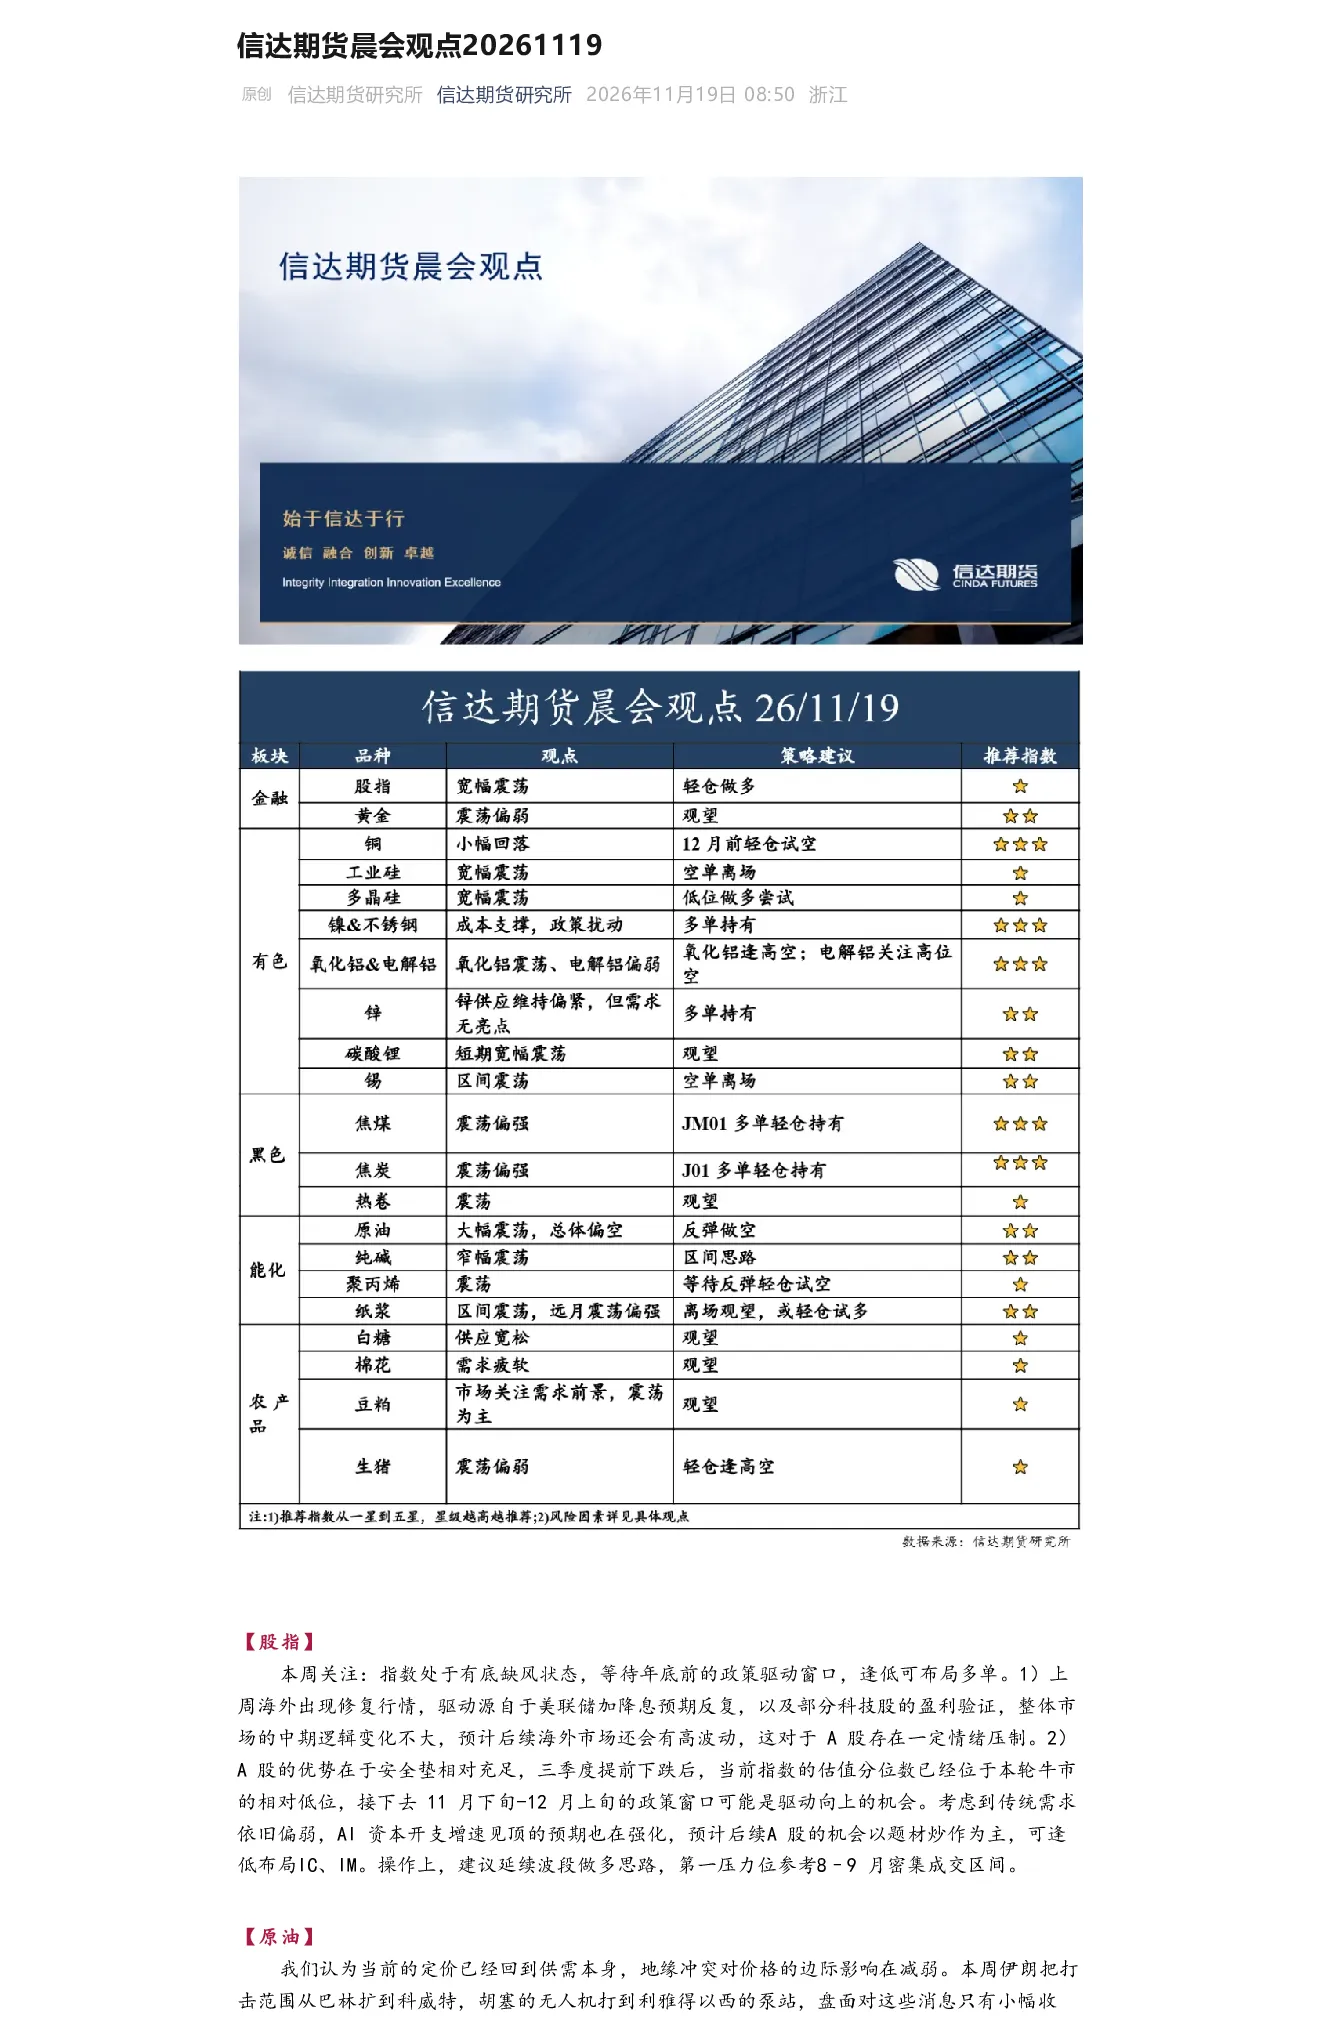
这份研报主要分析了股指、原油、铜、铝、氧化铝、锌、镍及不锈钢、锡、碳酸锂、多晶硅、工业硅、焦炭、焦煤、热卷、纯碱、聚丙烯、纸浆、豆粕、生猪、棉花、白糖等期货品种的市场观点。报告对每个品种的供需状况、价格走势、影响因素进行了详细解读,并提出了相应的操作建议。例如,股指处于‘有底缺风’状态,等待年底政策驱动窗口;原油定价回归供需本身,地缘冲突对价格边际影响减弱;铜需求走弱逐步验证,供应增量预期未兑现;铝供应端远期过剩预期仍在,需求端逐步向淡季切换;锌矿端缓解信号累积,但冶炼收缩加速;镍及不锈钢矿端维持宽松,但需求韧性超市场悲观预期;锡供给侧宽松开始兑现,但宏观方面美联储加息预期仍在;碳酸锂LC盘面大幅度波动,市场存在交易预期差;多晶硅主力合约偏弱运行,短期处在没有明显驱动下的波动状态;工业硅供给开始进入到实质性的收紧阶段,但多晶硅在11月也受到枯水期影响,供需两弱;焦炭供需双弱,相对仍有一定缺口;焦煤山西矿山继续复产,但谨防后续供给恢复不及预期;热卷供需弱平衡,库存压力显著;纯碱供给回归正常区间,需求相对偏弱但稳定;聚丙烯美联储纪要偏鹰推升加息预期,国内大幅累库;纸浆本轮上涨行情由再生纸浆规范提议为引;豆粕供需双旺但边际转松,豆粕累库压力逐步显现;生猪猪价再创新低后近期企稳反弹;棉花市场进入新花采收阶段,供给端季节性压力成为主线;白糖市场多空因素交织。
报告主要分析了哪些赛道/行业的发展趋势?
这份研报涵盖了多个期货赛道/行业的发展趋势分析,包括股指、原油、金属(铜、铝、镍及不锈钢、锡)、化工(氧化铝、锌、碳酸锂、多晶硅、工业硅、焦炭、焦煤、聚丙烯、纯碱)、农产品(纸浆、豆粕、生猪、棉花、白糖)等。报告指出,股指等待年底政策驱动窗口,原油定价回归供需本身,金属方面需求走弱或供应过剩是主要影响因素,化工品受供需关系、成本支撑、下游需求等多重因素影响,农产品方面则关注季节性供需变化、国际市场波动、国内政策调控等。这些分析为投资者理解各行业发展趋势提供了参考。
报告重点分析了哪些品种?
这份研报重点分析了股指、原油、铜、铝、氧化铝、锌、镍及不锈钢、锡、碳酸锂、多晶硅、工业硅、焦炭、焦煤、热卷、纯碱、聚丙烯、纸浆、豆粕、生猪、棉花、白糖等期货品种。报告对每个品种的当前市场状况、价格驱动因素、未来走势以及潜在风险进行了深入分析。例如,对股指分析了其估值水平和政策驱动因素,对原油分析了供需关系和地缘冲突影响,对铜分析了需求走弱和供应预期,对铝分析了供应过剩和需求淡季,对锌分析了矿端缓解和冶炼收缩,对镍及不锈钢分析了供给侧和需求韧性,对锡分析了供给侧宽松和宏观担忧,对碳酸锂分析了市场波动和交易预期,对多晶硅分析了供需格局和库存情况,对工业硅分析了供给收紧和枯水期影响,对焦炭分析了供需双弱和成本支撑,对焦煤分析了供给恢复和价格走势,对热卷分析了供需平衡和库存压力,对纯碱分析了供给回归和需求偏弱,对聚丙烯分析了宏观利空和累库压力,对纸浆分析了上涨行情和底部出现,对豆粕分析了供需边际转松和累库压力,对生猪分析了价格反弹和供给状况,对棉花分析了新花采收和供给压力,对白糖分析了多空因素交织和供需关系。
报告对当前市场现状有哪些判断?
这份研报对多个期货品种的当前市场现状进行了判断。例如,股指处于‘有底缺风’状态,等待年底政策驱动窗口;原油定价回归供需本身,地缘冲突对价格边际影响减弱,走势以偏弱震荡为主;铜需求走弱逐步验证,供应增量预期未兑现,期限结构维持Back;铝供应端远期过剩预期仍在,需求端逐步向淡季切换,短期区间震荡被破位下行打破;锌矿端缓解信号累积,但冶炼收缩加速,利润是唯一积极变化;镍及不锈钢矿端维持宽松,但需求韧性超市场悲观预期;锡供给侧宽松开始兑现,但宏观方面美联储加息预期仍在;碳酸锂LC盘面大幅度波动,市场存在交易预期差;多晶硅主力合约偏弱运行,短期处在没有明显驱动下的波动状态;工业硅供给开始进入到实质性的收紧阶段,但多晶硅在11月也受到枯水期影响,供需两弱;焦炭供需双弱,相对仍有一定缺口,现货趋弱;焦煤山西矿山继续复产,但谨防后续供给恢复不及预期;热卷供需弱平衡,库存压力显著,谨慎情绪主导市场;纯碱供给回归正常区间,需求相对偏弱但稳定,短期来看供需偏弱格局压制纯碱价格;聚丙烯美联储纪要偏鹰推升加息预期,国内大幅累库,下游淡季需求持续疲软;纸浆本轮上涨行情由再生纸浆规范提议为引,市场底或已出现;豆粕供需双旺但边际转松,豆粕累库压力逐步显现;生猪猪价再创新低后近期企稳反弹,但反弹高度有限;棉花市场进入新花采收阶段,供给端季节性压力成为主线;白糖市场多空因素交织,短期或维持区间震荡。
研报提示了哪些相关风险?
这份研报提示了多个期货品种的相关风险。例如,股指方面,海外市场修复行情主要受美联储降息预期和科技股盈利验证驱动,预计后续高波动对A股有情绪压制;原油方面,地缘冲突对价格边际影响减弱,但冲突升级未对应新断供场景;铜方面,需求走弱逐步验证,供应增量预期未兑现,矿端对铜价支撑边际减弱;铝方面,美联储鹰派基调抑制风险偏好,科技股调整,市场对AI前景担忧;锌方面,冶炼收缩加速,利润是唯一积极变化,但向上弹性有限;镍及不锈钢方面,矿端维持宽松,港口库存续增,中间品分化加剧;锡方面,宏观方面美联储维持利率区间,后续加息预期仍在,伊朗局势升温引发通胀担忧;碳酸锂方面,LC盘面大幅度波动,近期关于下游排产调整的消息不断,市场存在交易预期差;多晶硅方面,民主党中期选举拿下参众两院,可能改变此前特朗普的关税政策,对新能源产品放开限制,但库存创出新高,需求持续低迷;工业硅方面,供给开始进入到实质性的收紧阶段,但多晶硅在11月也受到枯水期影响,供需两弱;焦炭方面,供需双弱,相对仍有一定缺口,但焦煤回落,焦炭成本端支撑走弱;焦煤方面,山西矿山继续复产,但谨防后续供给恢复不及预期;热卷方面,热卷供需弱平衡,库存压力显著,综合成本支撑中性偏弱;聚丙烯方面,美联储纪要偏鹰推升加息预期,国内大幅累库,下游淡季需求持续疲软,重点警惕中东局势突发升级带来的油价反弹风险;纸浆方面,本轮上涨行情由再生纸浆规范提议为引,空单集中离场,引发交割仓单不足问题,市场又传某针叶厂关停;豆粕方面,供需双旺但边际转松,豆粕累库压力逐步显现,豆菜粕价差拉大时禽料会部分替代;生猪方面,猪价再创新低后近期企稳反弹,但反弹高度有限,生产效率提升对冲部分能繁母猪调减带来的供给收缩,猪周期拐点至少在明年二季度才能见到;棉花方面,近期棉花市场进入新花采收阶段,供给端季节性压力成为主线,国内纺织企业开机和成品库存反映终端需求偏温和;白糖方面,近期白糖市场多空因素交织,国际方面主产国天气和产量前景反复,但巴西开榨推进和需求端高价抑制也在缓和紧张情绪,国内方面食糖产量恢复、进口补充和旺季备货节奏共同影响供需。