猜你想问
这份研报主要分析了哪些市场内容?
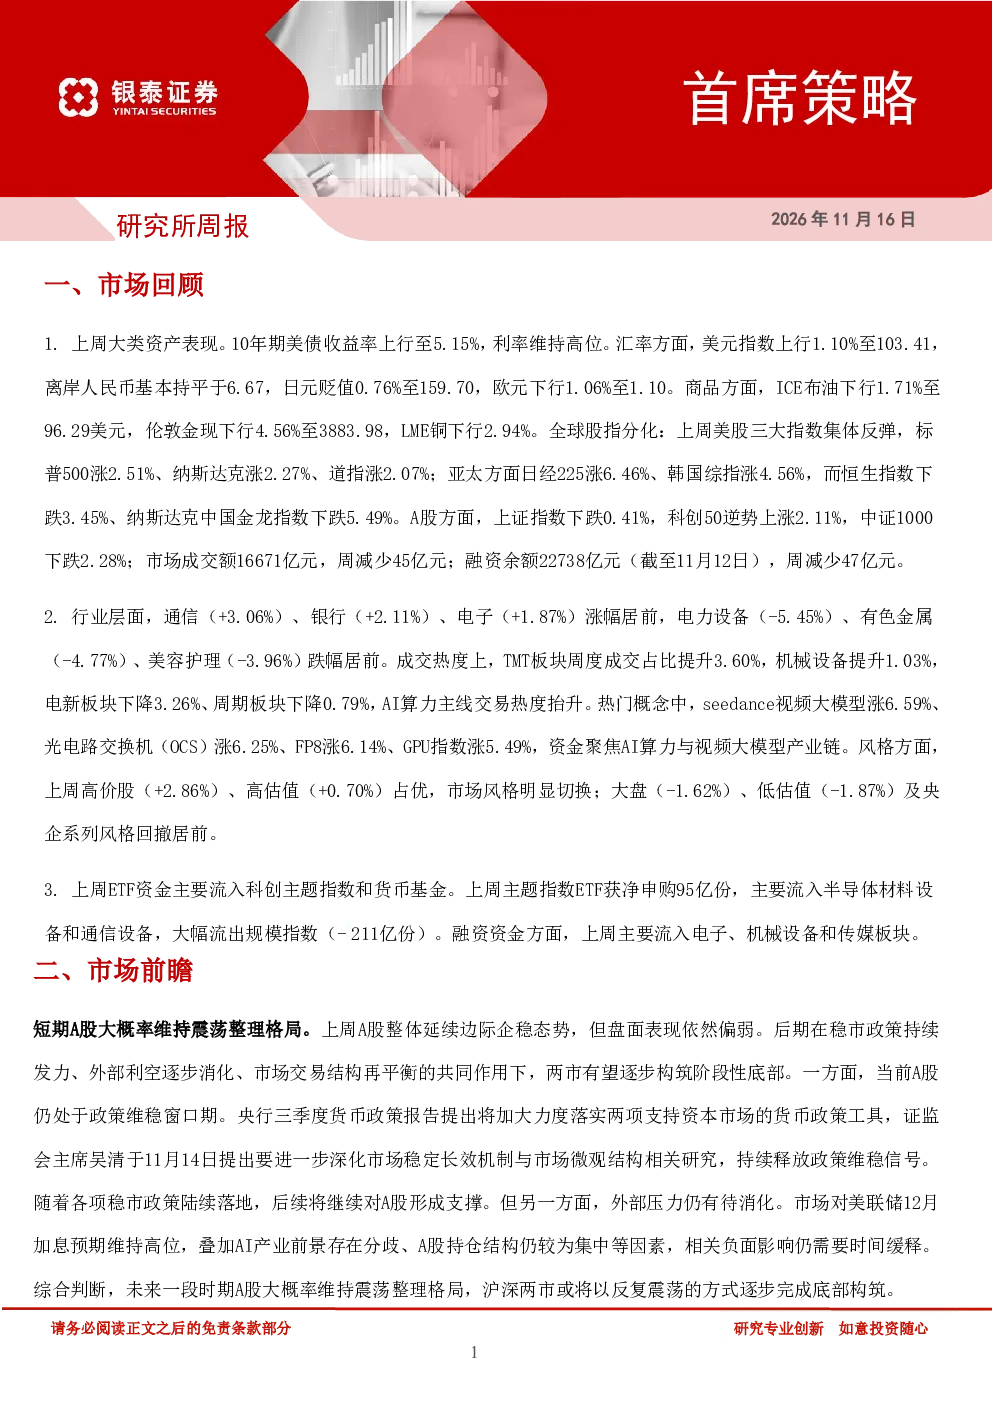
本报告回顾了上周大类资产表现,包括美债、美元、人民币等货币走势及全球主要股指表现。A股市场方面,分析了上证指数、科创50、中证1000等指数表现,并重点探讨了通信、银行、电子等行业的涨跌幅及成交热度。此外,报告还关注了ETF资金流向、热门概念及市场风格变化。
报告对AI算力赛道的发展趋势有何看法?
报告指出,AI算力主线交易热度持续抬升,资金聚焦seedance视频大模型、光电路交换机等产业链。通信设备获净申购,显示市场对AI相关产业的关注。未来需关注AI产业前景的分歧及外部压力对赛道的持续影响。
研报重点分析了哪些投资方向?
报告重点分析了市场交易结构再平衡、政策维稳信号释放及外部利空消化对A股的影响。建议关注科创主题指数、货币基金的资金流向变化,以及电子、机械设备等板块的融资资金动向。同时,需关注市场风格切换对投资组合的影响。
当前A股市场处于什么状态?
短期A股大概率维持震荡整理格局,延续边际企稳态势但表现偏弱。两市有望逐步构筑阶段性底部,政策维稳、外部利空消化及市场交易结构再平衡是关键影响因素。但需注意美联储加息预期、AI产业前景分歧等因素带来的不确定性。
研报提示了哪些投资风险?
报告提示的主要风险包括政策力度不及预期和房地产市场调整超预期。政策力度不足可能影响市场信心及流动性,而房地产市场波动可能传导至金融系统。建议投资者关注政策动向及房地产市场的变化,做好风险管理。
你可能感兴趣
首席策略:研究所周报
银泰证券2026-11-09
国君:研究所全球首席策略分析师李少君-2019年中国资本市场的机会在哪?20190121
国泰君安证券2019-01-21
国泰君安期货研究所·王蓉(首席分析师 所长助理)
国泰君安证券2025-08-25
国泰君安期货研究所·王蓉(首席分析师 所长助理)
国泰君安证券2025-09-28
关键战略金属供需情况梳理华西证券研究所环保行业首席分析师 晏溶
未知机构2023-07-07
国泰君安期货研究所·王蓉(首席分析师 所长助理)投资咨询从业资格号:Z0002529
国泰君安证券2026-02-01
国泰君安期货研究所·王蓉(首席分析师 所长助理)投资咨询从业资格号:Z0002529
国泰君安证券2025-08-17
国泰君安期货研究所·王蓉(首席分析师 所长助理)
国泰君安证券2026-01-04
国泰君安期货研究所·王蓉(首席分析师 所长助理)投资咨询从业资格号:Z0002529
国泰君安证券2025-09-21
国泰君安期货研究所·王蓉(首席分析师 所长助理)
国泰君安证券2025-10-19