猜你想问
这份报告的核心内容是什么?
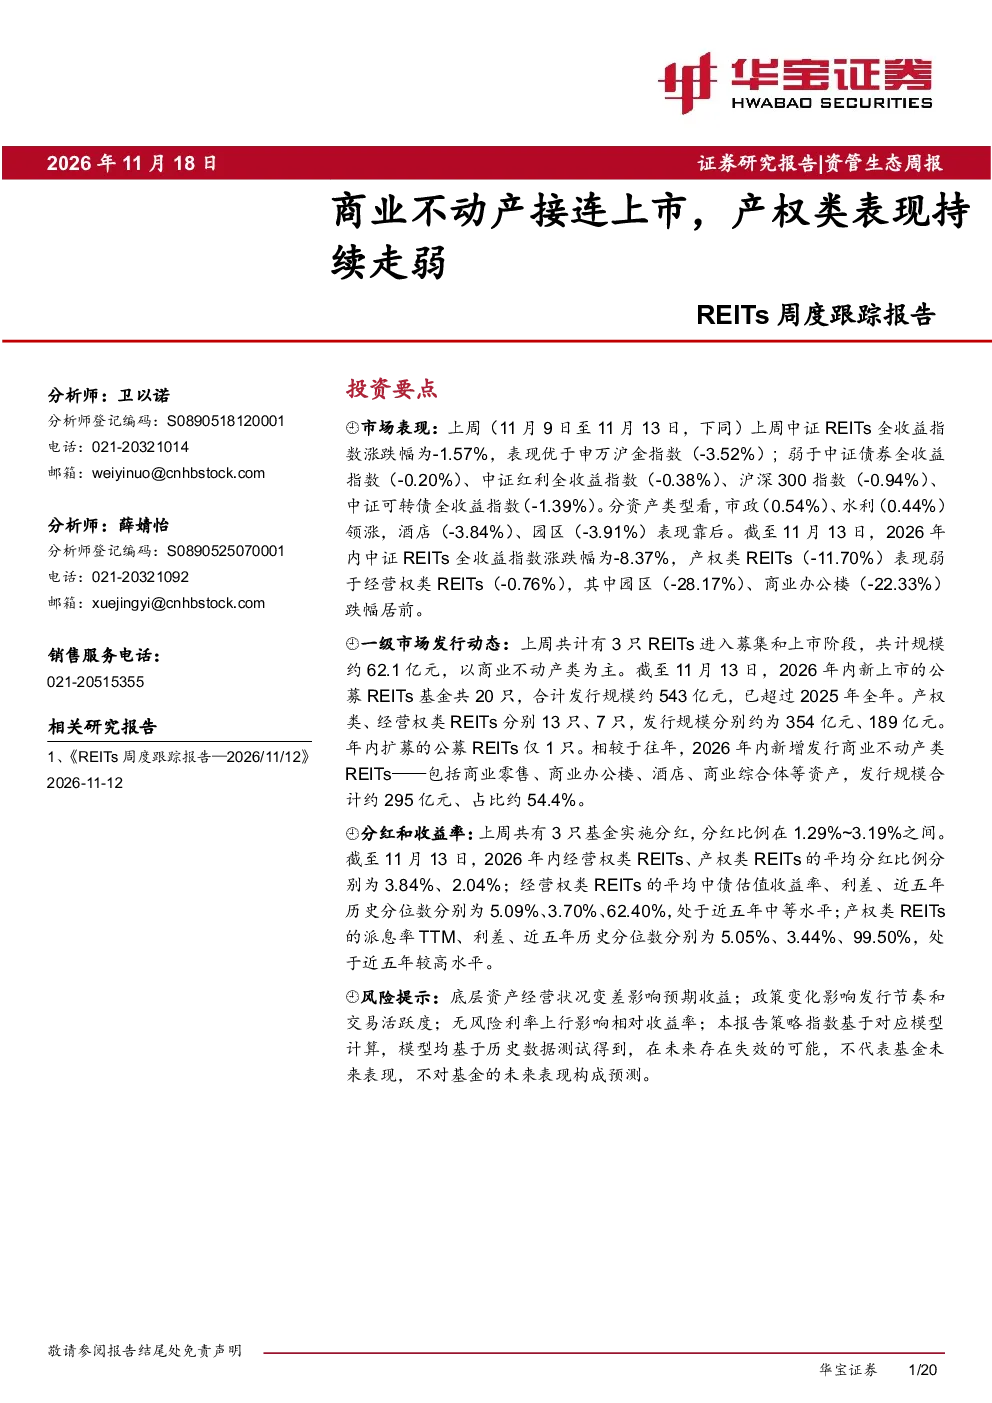
本报告主要分析了上周REITs市场的整体表现,特别关注了商业不动产类REITs的上市动态和产权类REITs的持续走弱趋势。报告指出,上周中证REITs全收益指数下跌1.57%,表现弱于中证债券、中证红利等指数,但优于申万沪金指数。年内中证REITs全收益指数下跌8.37%,表现优于中证可转债、沪深300等指数,但弱于中证债券、中证红利指数。分资产类型看,经营权REITs和产权REITs年内涨跌幅分别为-0.76%和-11.70%,其中经营权REITs中市政、水利板块领涨,产权REITs中保租房、商业零售板块领涨,而园区、商业办公楼、仓储物流、酒店板块跌幅居前。报告还披露了上周3只REITs进入募集和上市阶段,规模约62.1亿元,以商业不动产类为主,年内已新上市公募REITs基金20只,合计发行规模约543亿元,产权类、经营权类REITs分别发行规模约354亿元、189亿元。
商业不动产REITs行业发展趋势如何?
商业不动产REITs行业近期呈现分化趋势,上周3只新上市REITs均为商业不动产类,显示市场持续关注该赛道。但年内产权类REITs表现明显弱于经营权类,跌幅达-11.70%,其中商业办公楼、酒店板块跌幅较大,而商业综合体微跌,商业零售小幅上涨。多数商业不动产REITs尚未开启分红,涨跌幅主要反映二级市场情绪和资产运营情况。从发行数据看,年内新上市公募REITs基金20只,合计发行规模约543亿元,其中产权类REITs13只、经营权类7只,发行规模分别约354亿元、189亿元,显示市场对产权类REITs的偏好仍相对较低。未来,商业不动产REITs的表现可能仍与宏观经济、行业周期及资产运营效率密切相关。
报告重点分析了哪些方向?
报告重点分析了REITs市场分资产类型的表现差异,特别是产权类REITs持续走弱的原因,以及经营权类REITs相对稳健的表现。报告指出,年内经营权REITs涨跌幅为-0.76%,其中市政、水利板块领涨,而产权REITs跌幅达-11.70%,其中保租房、商业零售板块领涨,园区、商业办公楼、仓储物流、酒店板块跌幅居前。此外,报告还关注了商业不动产REITs的上市动态,上周3只新上市REITs均为商业不动产类,规模约62.1亿元,年内已新上市公募REITs基金20只,合计发行规模约543亿元。报告还探讨了REITs的分红和收益率情况,以及华宝证券构建的REITs策略指数和模拟组合配置思路。
当前REITs市场现状如何?
当前REITs市场整体表现疲软,年内中证REITs全收益指数下跌8.37%,表现弱于中证债券、中证红利指数,但优于中证可转债、沪深300、申万沪金指数。分资产类型看,产权类REITs表现明显弱于经营权类,年内涨跌幅分别为-11.70%和-0.76%。商业不动产REITs年内涨跌幅分化明显,商业办公楼、酒店板块跌幅较大,商业综合体微跌,商业零售小幅上涨。从发行数据看,年内新上市公募REITs基金20只,合计发行规模约543亿元,已超过2025年全年,其中产权类REITs13只、经营权类7只,发行规模分别约354亿元、189亿元。多数商业不动产REITs尚未开启分红,涨跌幅主要反映二级市场情绪和资产运营情况。
投资REITs需要关注哪些风险?
投资REITs需关注多重风险。首先,市场整体表现疲软,产权类REITs持续走弱,年内跌幅达-11.70%,其中园区、商业办公楼、仓储物流、酒店板块跌幅居前,显示行业周期和资产运营效率对净值影响显著。其次,商业不动产REITs涨跌幅分化明显,多数尚未开启分红,二级市场波动可能加剧投资风险。再次,新上市REITs规模持续扩大,年内已达543亿元,市场供给增加可能对二级价格形成压力。此外,报告构建的REITs策略指数显示,可供分配金额TTM同比、NAV近六月涨跌幅等指标对产权类REITs表现影响较大,IRR、IRR利差等指标对经营权类REITs表现影响较大,投资者需关注底层资产运营和现金流稳定性。最后,扩募仅1只(中金厦门安居),显示市场扩容节奏放缓,需警惕流动性风险。