猜你想问
这份研报主要分析了哪些核心内容?
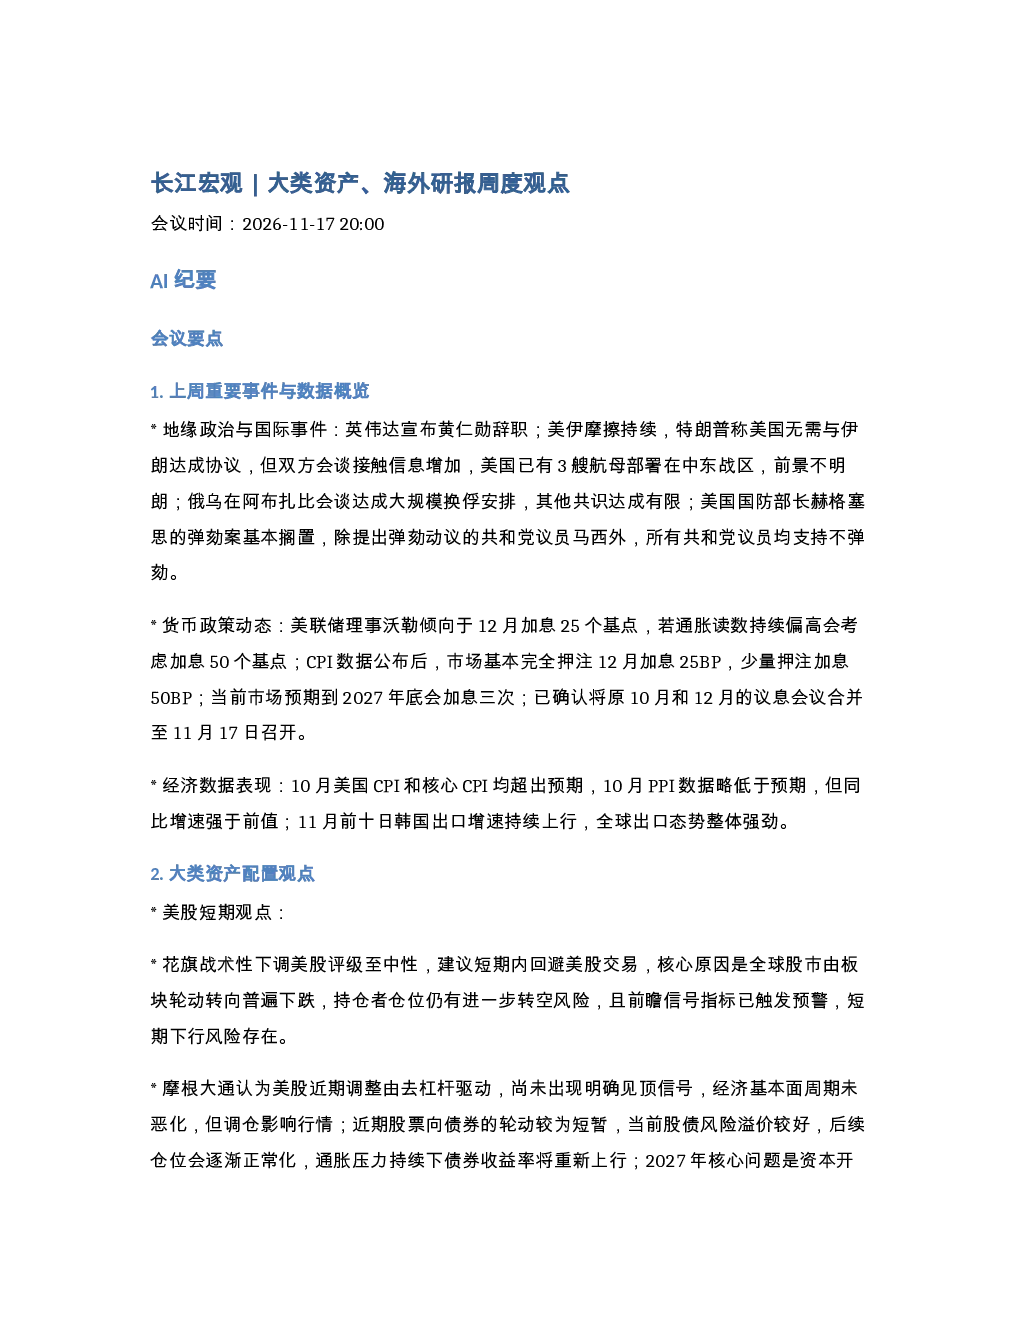
这份研报主要分析了上周重要地缘政治与国际事件、货币政策动态、经济数据表现,以及大类资产配置观点(包括美股短期和长期观点、其他大类资产观点)、美国通胀数据解读、AI投资相关外资行观点、美国中期选举对中国的影响等核心内容。
研报对AI行业的发展趋势有何看法?
研报认为AI板块近期美股抛售反应过度,建议逢低买入,AI投资规模持续扩大带来的压力包括新型云服务商存在期限错配问题,若算力需求增长无法抵消技术效率提升,可能无法在硬件过时前清偿债务,AI投资周期能否持续取决于AI商业化回报能否兑现、资本市场能否提供融资支持。
报告重点分析了哪些方向?
报告重点分析了美股短期和长期观点、大类资产配置观点(包括美股、AI板块、其他大类资产)、美国通胀数据解读、AI投资相关外资行观点(包括AI债券资金来源分析、AI投资周期研判、存储行业观点、AI基本面与债务风险)、美国中期选举对中国的影响等方向。
当前市场现状如何?
当前市场现状显示,10月美国CPI和核心CPI均超出预期,美股短期调整由去杠杆驱动,尚未出现明确见顶信号,但全球股市由板块轮动转向普遍下跌,持仓者仓位仍有进一步转空风险,且前瞻信号指标已触发预警,短期下行风险存在。
研报提示了哪些风险?
研报提示的风险包括AI投资规模持续扩大可能带来的期限错配问题,新型云服务商依赖不确定的短期收入支撑长期债务可能无法在硬件过时前清偿债务;AI债券供给增加及政策不确定性可能导致投资者风险偏好下降,高收益债融资可能放缓;市场饱和将成为融资约束;美国AI监管趋严可能削弱美国AI需求,导致中国相关出口承压。
你可能感兴趣
261110-长江宏观大类资产海外研报周度观点
未知机构2026-11-11
长江宏观宋筱筱团队 大类资产 海外研报周度观点0915
未知机构2026-09-16
大类资产配置周度观点:央行购买国债?必要性不足,海外机构如何看待A股?
莫尼塔2019-01-21
宏观及大类资产周度报告:海外宏观及大类资产周度报告
国泰君安证券2024-06-24
国泰君安期货·海外研究海外宏观及大类资产周度报告
国泰君安证券2024-07-15
海外宏观及大类资产周度报告
国泰君安期货2024-06-02
海外宏观及大类资产周度报告
国泰君安期货2024-05-05
海外宏观及大类资产周度报告
国泰君安期货2024-04-14
海外宏观及大类资产周度报告
国泰君安期货2024-03-24
君研海外·海外宏观及大类资产周度报告
国泰君安证券2026-04-19