猜你想问
Atour2026年第三季度的核心业务表现如何?
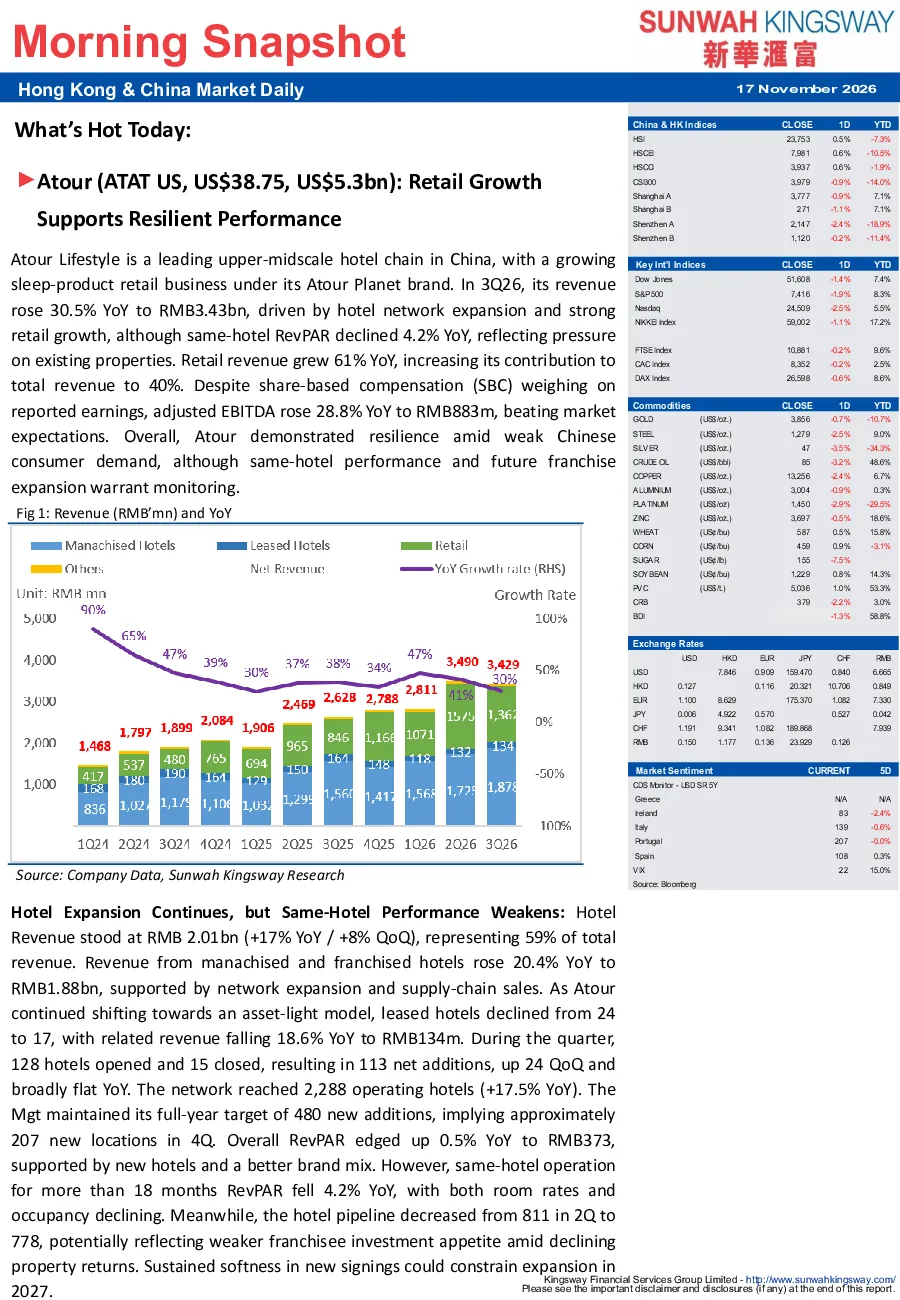
Atour在2026年第三季度表现稳健,零售业务增长强劲,整体收入同比增长30.5%至34.3亿元,其中零售收入增长61%至13.6亿元,占比提升至40%。酒店收入同比增长17%至20.1亿元,但同店RevPAR下降4.2%,反映现有物业面临压力。零售业务中,AtourPlanet品牌表现突出,Deep Sleep Memory Pillow Pro系列销量超130万件,床品收入同比增长超70%。
零售行业发展趋势如何?
Atour的零售业务增长强劲,反映了中国消费市场的韧性。AtourPlanet品牌表现突出,Deep Sleep Memory Pillow Pro系列销量超130万件,床品收入同比增长超70%,显示差异化定位和产品创新的有效性。公司上调2026年零售收入增长指引至50-55%,但第四季度预计增速放缓至29-44%,可能受宏观经济环境和市场竞争加剧影响。长期来看,中国消费市场仍有增长空间,零售行业将持续受益于消费升级和品牌建设。
报告重点分析了哪些方面?
报告重点分析了Atour的零售业务增长驱动因素和酒店业务面临的挑战。零售方面,AtourPlanet品牌和明星产品是关键增长点,床品收入同比增长超70%。酒店方面,虽然收入增长17%,但同店RevPAR下降4.2%,反映现有物业面临压力。报告还关注了公司现金流、分红和股票回购政策,以及未来扩张计划和新签约放缓可能带来的影响。
当前市场对Atour的判断是什么?
市场认为Atour将是中国市场最具韧性的消费股之一。公司差异化定位和轻资产模式支持市场份额提升,长期酒店渗透率趋势不变。零售业务增长强劲,但需关注第四季度增速放缓可能的影响。公司现金流稳健,经营现金流同比增长23.7%至17.3亿元,自由现金流约6.01亿元。市盈率14倍(2027年),市盈率倍数8倍(2027年EBITDA),显示市场对其未来成长性有一定预期。
研报提示了哪些风险?
研报提示需关注Atour同店RevPAR下降4.2%反映的现有物业压力,以及新签约放缓可能制约2027年扩张的风险。零售业务增速放缓可能受宏观经济环境和市场竞争加剧影响。此外,酒店业务扩张需平衡速度与质量,加盟扩张可能带来管理难度和品牌稀释风险。公司需持续优化产品结构和渠道布局,以应对市场变化。