猜你想问
债基和货基2026年Q3季报的主要发现是什么?
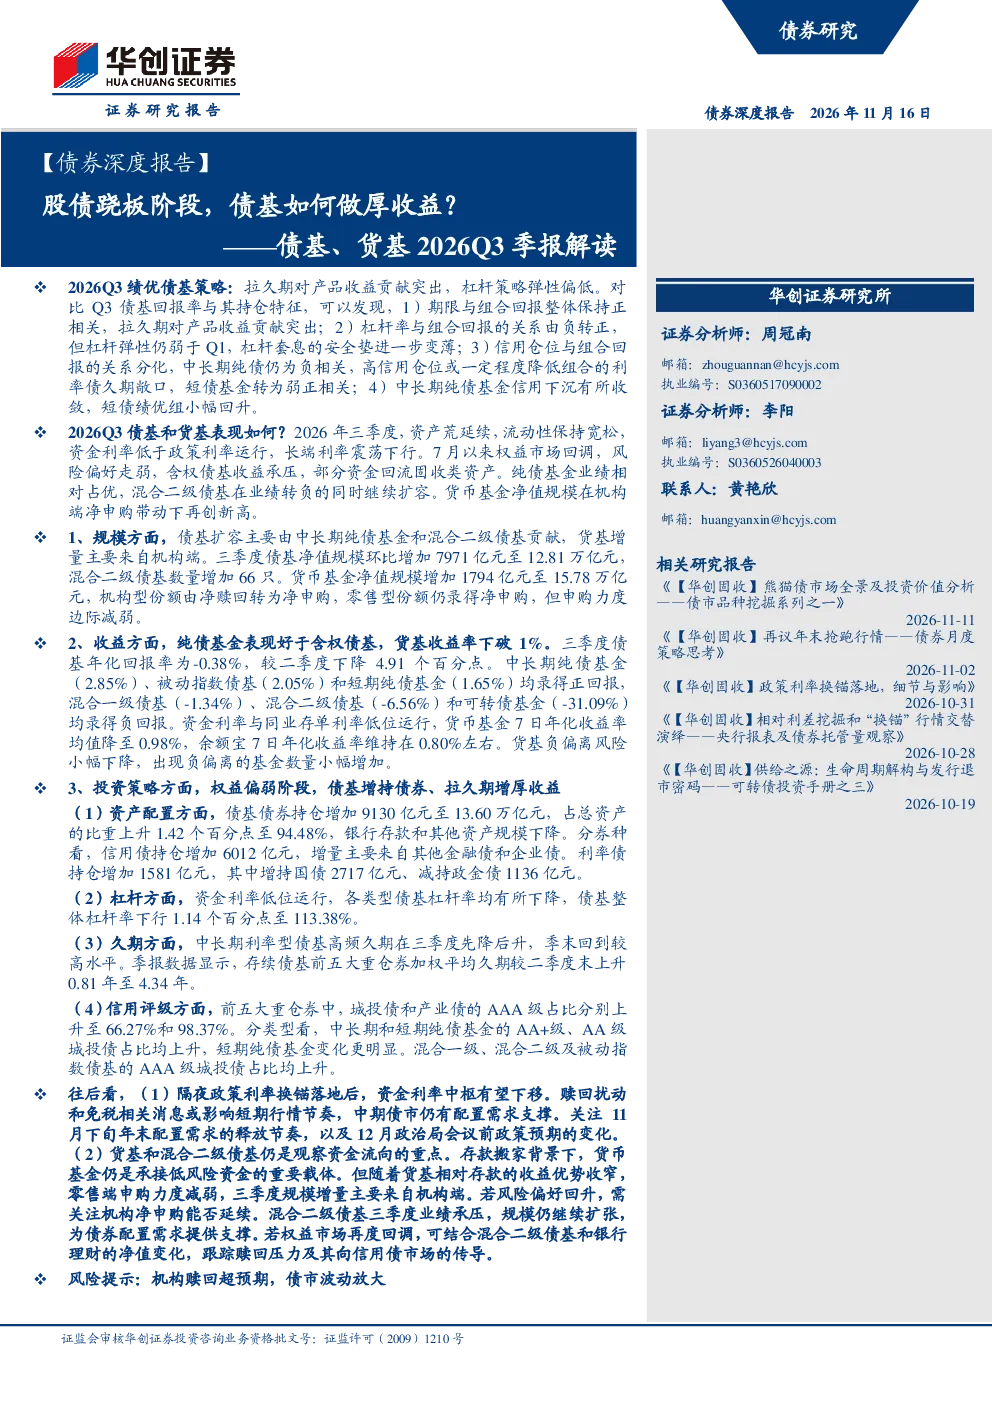
根据研报,2026年Q3债基规模环比增加7971亿元至12.81万亿元,其中中长期纯债基金和被动指数债基贡献突出。纯债基表现优于含权债基,而货币基金收益率首次下破1%,规模再创新高至15.78万亿元。债基年化回报率为-0.38%,但中长期纯债基金等子类表现尚可。
当前债基和货基的投资策略有何特点?
债基策略上建议提高债券仓位、降低杠杆,并拉长久期以增厚收益。具体表现为增持信用债尤其是高等级信用债,整体杠杆率下行至113.38%。货币基金则同步降杠杆、延长剩余期限,并增持银行存款。这些策略反映了市场对风险控制和收益稳定的双重追求。
2026年Q3债基和货基行业发展趋势如何?
债基市场呈现规模扩张态势,纯债基表现更优,高等级信用债配置占比提升。货币基金规模持续增长,但收益率面临下行压力。整体来看,债基和货基都在调整资产配置以应对市场变化,其中信用债和银行存款成为配置重点。
债基和货基当前的市场现状如何?
2026年Q3,债基规模显著增长,中长期纯债基金受青睐,但整体债基业绩承压。货币基金规模创新高,但收益率跌破1%。市场资金面平稳偏松,机构对债基的配置意愿有所上升。这些数据反映了投资者在股债跷板阶段的谨慎态度。
债基和货基研报存在哪些风险提示?
研报提示机构赎回超预期和债市波动可能带来风险。当前债基和货基虽在调整策略,但仍需关注市场流动性变化和信用风险。投资者应警惕资金流向波动对资产配置的影响,并做好风险管理。
你可能感兴趣
——债基、货基2025Q3季报解读:股债跷跷板阶段,基金运作如何变化?
金融华创证券2025-11-18
货基季报点评2026Q3:收益下行,规模增速放缓
国盛证券2026-10-29
利率债市场周度复盘:资金转松叠加股债跷板效应压制,收益率曲线陡峭化
华创证券2026-08-30
【债券日报】股债跷板,债市赎回怎么样了?
华创证券2024-10-09
债券周报 20260208:股债跷板“失灵”的再讨论
华创证券2026-02-08
利率债市场周度复盘:股债跷板与换锚利多债市,信用事件驱动赎回演绎
华创证券2026-11-01
国债期货周报:股债跷板全线下跌
中粮期货2025-02-24
债基、货基2025Q1季报解读:“长债风险”管理下的基金行为变化
金融华创证券2025-05-15
【债券深度报告】债基、货基2024Q4季报解读:负carry环境下的基金行为变化
金融华创证券2025-02-16
【债券深度报告】债基、货基2026Q1季报解读:存款搬家驱动“固收+”基金、货基规模创新高
金融华创证券2026-05-08