猜你想问
本周国防与航空航天行业有哪些重要动态?
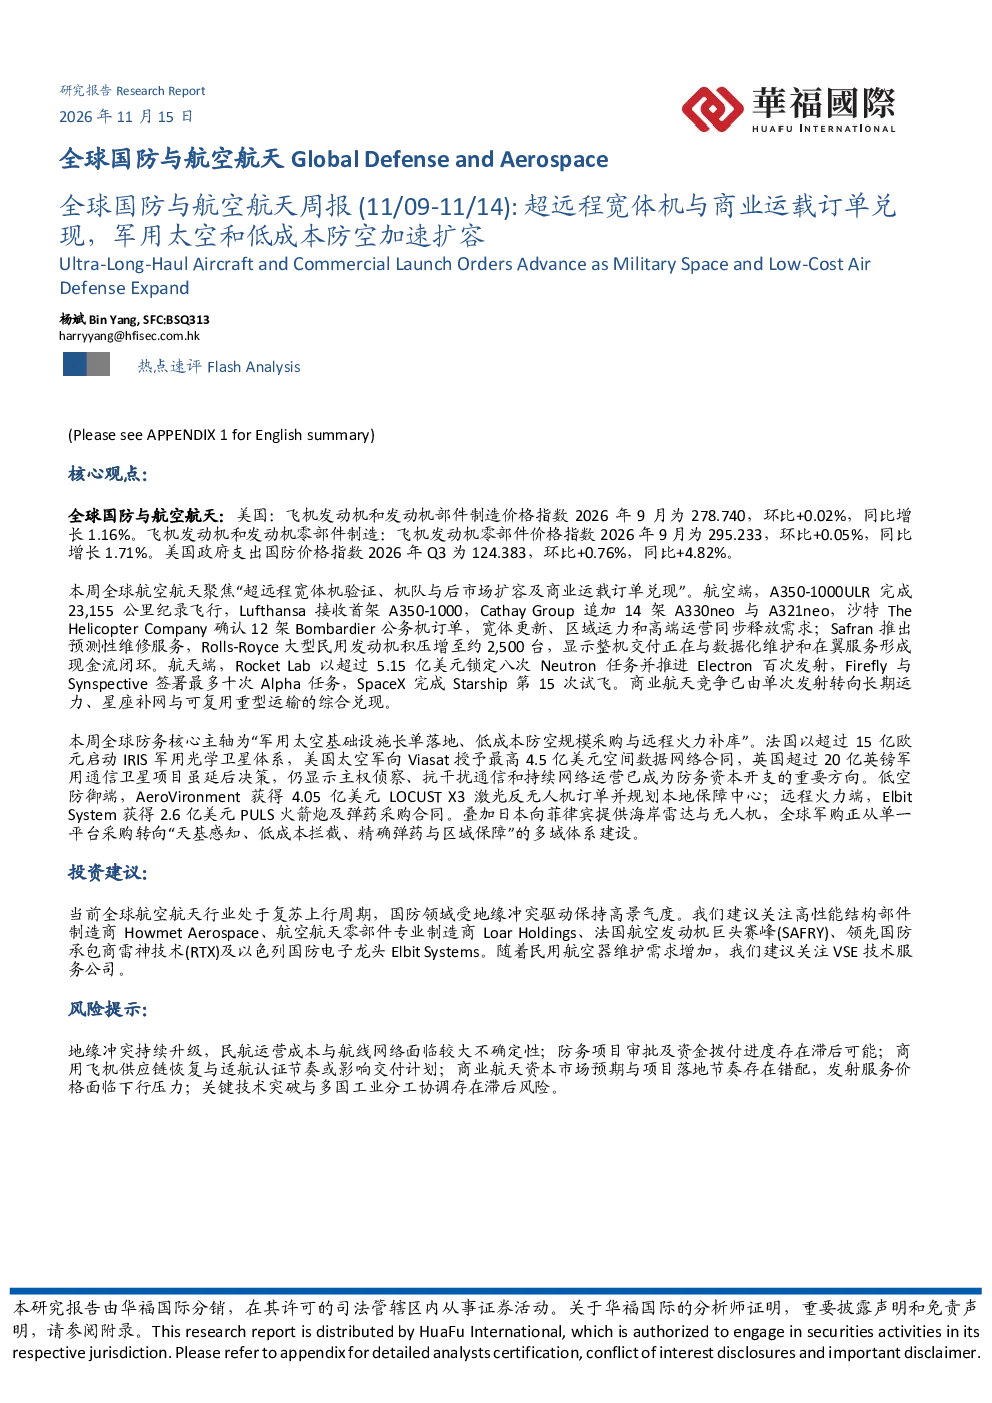
本周行业聚焦超远程宽体机验证、机队与后市场扩容及商业运载订单兑现,以及军用太空和低成本防空加速扩容。A350-1000ULR完成纪录飞行,Lufthansa接收首架A350-1000,Cathay Group追加A330neo与A321neo订单,显示宽体更新、区域运力和高端运营需求释放。Rocket Lab锁定Neutron任务订单超5.15亿美元,推进Electron百次发射;Firefly与Synspective签署Alpha任务协议,SpaceX完成Starship第15次试飞。法国启动IRIS军用光学卫星体系,美国太空军向Viasat授予空间数据网络合同,英国军用通信卫星项目延期决策。AeroVironment获得LOCUST X3激光反无人机订单并规划本地保障中心,验证低单发成本防空进入规模部署。ElbitSystem获得PULS火箭炮及弹药采购合同,强化欧洲精确火力补库。日本向菲律宾提供海岸雷达与无人机,体现区域伙伴以传感器和无人系统快速提升海上态势感知。
航空航天行业未来发展趋势如何?
全球国防与航空航天行业处于复苏上行周期,国防领域受地缘冲突驱动保持高景气度。未来行业将聚焦超远程宽体机验证、机队与后市场扩容及商业运载订单兑现,以及军用太空和低成本防空加速扩容。商业航天竞争转向长期运力、星座补网与可复用重型运输的综合兑现。主权侦察、抗干扰通信和持续网络运营成为防务资本开支的重要方向。低单发成本防空进入规模部署,区域伙伴以传感器和无人系统快速提升海上态势感知。高性能结构部件、航空航天零部件、航空发动机等领域需求释放,整机交付与数据化维护形成现金流闭环。
本报告重点分析了哪些方向?
本报告重点分析了超远程宽体机验证、机队与后市场扩容及商业运载订单兑现,以及军用太空和低成本防空加速扩容。具体包括A350-1000ULR完成纪录飞行,Lufthansa接收首架A350-1000,Cathay Group追加A330neo与A321neo订单,沙特TheHelicopter Company确认Bombardier公务机订单等宽体更新、区域运力和高端运营需求释放的动态。同时关注Rocket Lab锁定Neutron任务订单超5.15亿美元,推进Electron百次发射;Firefly与Synspective签署Alpha任务协议,SpaceX完成Starship第15次试飞等商业航天竞争转向长期运力、星座补网与可复用重型运输的综合兑现。此外,报告还分析了法国启动IRIS军用光学卫星体系,美国太空军向Viasat授予空间数据网络合同,英国军用通信卫星项目延期决策,以及AeroVironment获得LOCUST X3激光反无人机订单并规划本地保障中心,ElbitSystem获得PULS火箭炮及弹药采购合同,日本向菲律宾提供海岸雷达与无人机等军用太空和低成本防空加速扩容的进展。
当前航空航天市场现状如何?
当前全球国防与航空航天行业处于复苏上行周期,国防领域受地缘冲突驱动保持高景气度。本周行业聚焦超远程宽体机验证、机队与后市场扩容及商业运载订单兑现,以及军用太空和低成本防空加速扩容。美国飞机发动机和发动机零部件制造价格指数2026年9月为278.740,环比+0.02%,同比增长1.16%;美国飞机发动机零部件价格指数2026年9月为295.233,环比+0.05%,同比增长1.71%。2026年9月全球航空客运(RPK)同比下降0.5%,可用座位公里(ASK)同比下降0.2%,客座率为83.2%。这些数据表明航空航天市场整体呈现复苏态势,但部分领域仍面临挑战。例如,美国政府支出国防价格指数2026年Q3为124.383,环比+0.76%,同比+4.82%,显示防务资本开支持续增长。但地缘冲突持续升级,民航运营成本与航线网络面临不确定性,商用飞机供应链恢复与适航认证节奏或影响交付计划,商业航天资本市场预期与项目落地节奏存在错配,发射服务价格面临下行压力,关键技术突破与多国工业分工协调存在滞后风险。
本报告提示哪些风险?
本报告提示的风险包括地缘冲突持续升级,可能导致民航运营成本与航线网络面临不确定性。防务项目审批及资金拨付进度存在滞后,可能影响项目执行效率。商用飞机供应链恢复与适航认证节奏或影响交付计划,进而影响市场需求。商业航天资本市场预期与项目落地节奏存在错配,发射服务价格面临下行压力,可能影响企业盈利能力。此外,关键技术突破与多国工业分工协调存在滞后风险,可能制约行业整体发展速度。这些风险因素需要投资者密切关注,以便及时调整投资策略。