猜你想问
中芯国际2026Q3业绩表现如何?
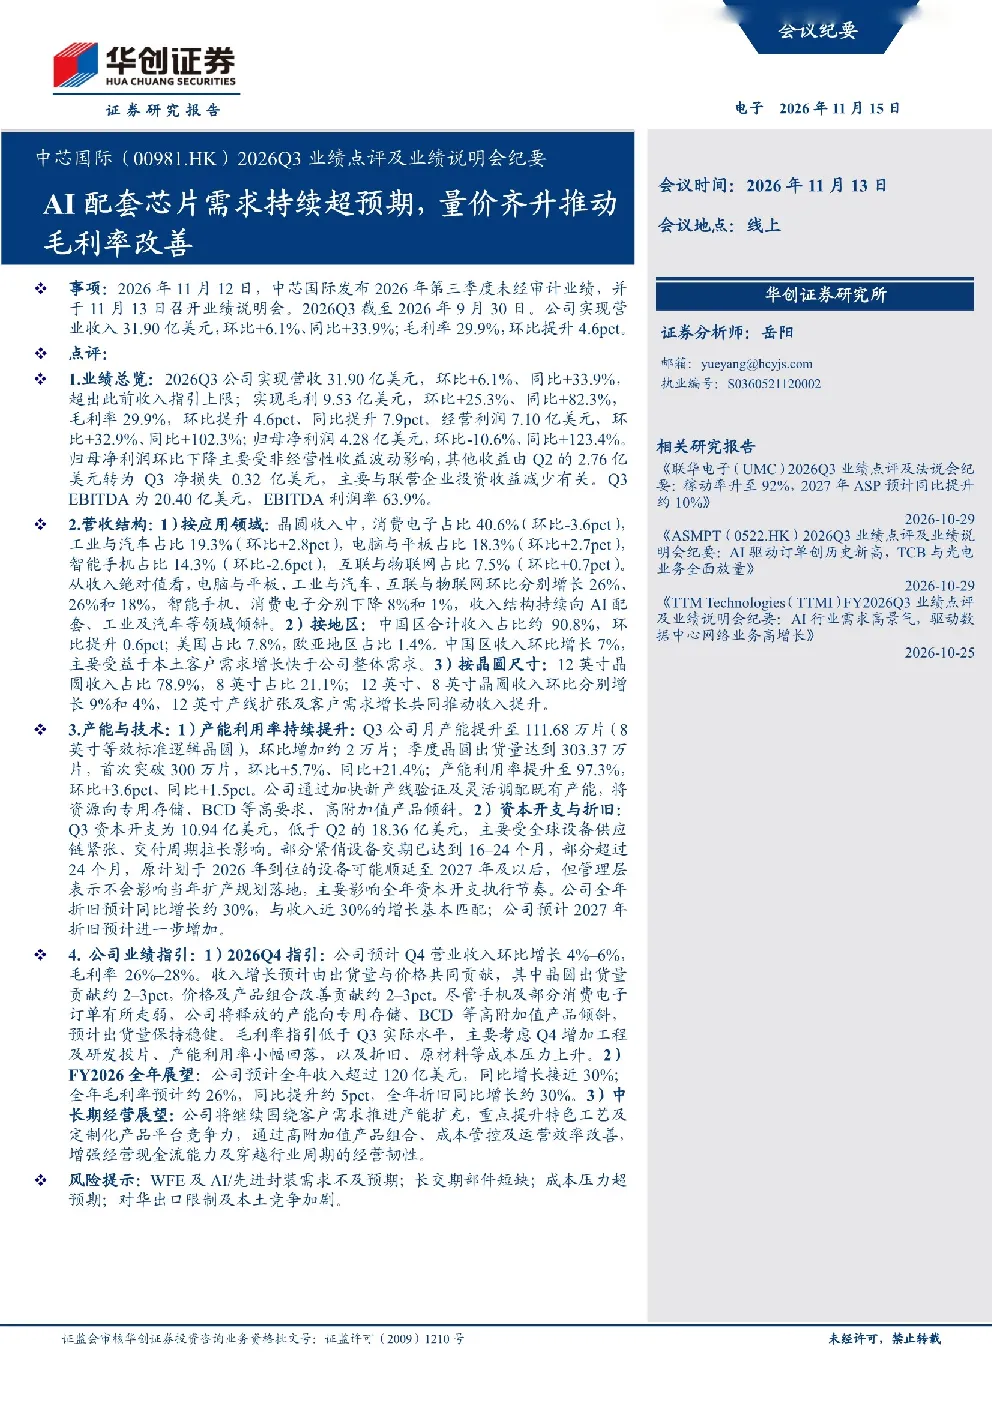
2026Q3中芯国际实现营收31.90亿美元,环比增长6.1%,同比增长33.9%。毛利率达到29.9%,环比提升4.6个百分点,同比提升7.9个百分点。毛利、经营利润及归母净利润均实现显著增长,EBITDA利润率高达63.9%。尽管归母净利润环比略有下降,主要受非经营性收益波动影响,但整体业绩表现强劲,显示出公司良好的经营状况和市场竞争力。
中芯国际2026Q3收入结构有何变化?
2026Q3中芯国际收入结构持续优化,消费电子占比略微下降至40.6%,而工业与汽车、电脑与平板、互联与物联网等领域占比分别提升。绝对值收入看,电脑与平板、工业与汽车、互联与物联网环比增长显著,显示出公司产品向高附加值领域的倾斜。中国区收入占比约90.8%,环比提升,主要受益于本土客户需求增长。12英寸晶圆收入占比高达78.9%,环比增长9%,反映公司产能扩张及客户需求增长的双重推动。
AI行业发展趋势如何影响中芯国际?
AI行业快速发展正推动中芯国际业务增长,AI配套芯片供需紧张程度持续加剧,专用存储器、BCD电源管理、光模块配套芯片及存储控制器等产品供不应求。AI产业从GPU、计算芯片向更多配套芯片扩散,带动公司相关产品需求增长。公司积极应对AI需求,通过加快新产线验证及灵活调配产能,将资源向高要求、高附加值产品倾斜,进一步巩固市场地位。
中芯国际2026Q3市场现状如何?
2026Q3中芯国际市场表现良好,晶圆出货量首次突破300万片,环比增长5.7%,同比增长21.4%,产能利用率提升至97.3%。公司通过优化产能配置,满足AI数据中心配套芯片及企业级算力工作站等高需求领域的产品供应。同时,汽车及工业芯片需求自2026年下半年明显改善,网络通信及物联网领域的中高端需求保持稳定并增强,显示出公司产品在不同赛道的广泛布局和稳健发展。
中芯国际2026Q3面临哪些风险提示?
2026Q3中芯国际面临的主要风险包括资本开支执行节奏受设备供应约束,部分紧俏设备交期延长至16-24个月甚至更久,可能导致部分资本开支顺延至2027年及以后。此外,全年折旧预计同比增长约30%,与收入增长基本匹配,但2027年折旧可能进一步增加。原材料成本上涨压力也需关注,尽管公司通过多元化采购与工艺改善应对,但仍需持续关注成本波动风险。