猜你想问
豆粕上周走势如何?
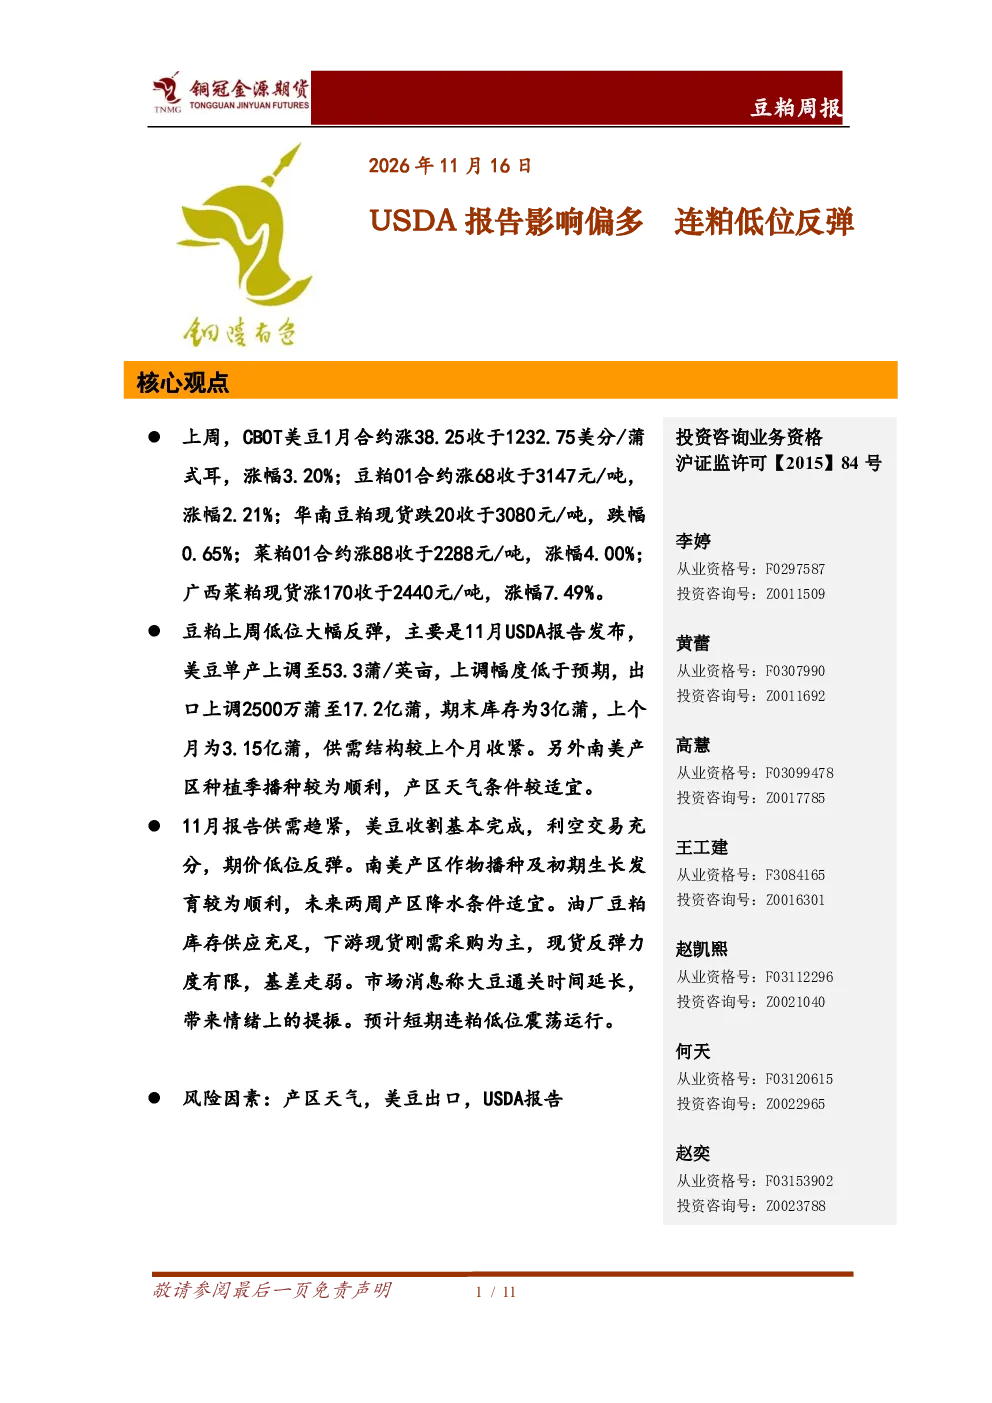
豆粕上周低位大幅反弹,主要受11月USDA报告影响。美豆单产上调至53.3蒲/英亩,上调幅度低于预期;出口上调2500万蒲至17.2亿蒲,期末库存为3亿蒲,较上月收紧。南美产区种植季播种顺利,天气条件适宜,未来两周降水条件适宜。油厂豆粕库存供应充足,下游现货刚需采购为主,现货反弹力度有限,基差走弱。市场消息称大豆通关时间延长,带来情绪上的提振。
南美大豆种植情况怎样?
南美产区种植季播种顺利,天气条件适宜,未来两周降水条件适宜。巴西大豆播种率为66.8%,上周为54.3%,去年同期为59.0%。阿根廷大豆播种进度为17.8%。整体来看,南美产区作物播种及初期生长发育较为顺利,对全球大豆供应预期产生积极影响。
油厂豆粕库存及下游需求如何?
主要油厂大豆库存为786.87万吨,较上周增加9.29万吨。豆粕库存为134.69万吨,较上周减少4.25万吨。全国豆粕周度日均成交为14.43万吨,其中现货成交为9.31万吨。饲料企业豆粕库存天数为7.32天。油厂豆粕库存供应充足,下游现货刚需采购为主,现货反弹力度有限,基差走弱。
短期豆粕市场走势预测?
11月USDA报告供需趋紧,美豆收割基本完成,利空交易充分,期价低位反弹。预计短期连粕低位震荡运行。南美产区作物播种及初期生长发育较为顺利,未来两周产区降水条件适宜。油厂豆粕库存供应充足,下游现货刚需采购为主,现货反弹力度有限,基差走弱。市场消息称大豆通关时间延长,带来情绪上的提振。
豆粕市场主要风险有哪些?
豆粕市场主要风险包括产区天气异常、美豆出口不及预期以及USDA报告数据偏差。产区天气问题可能影响南美大豆产量预期,进而影响全球大豆供应格局。美豆出口数据是影响美豆价格的重要因素,若出口进度不及预期,可能对美豆及豆粕价格形成压力。USDA报告数据对市场预期具有显著影响,若报告数据与市场预期存在较大偏差,可能引发市场波动。
你可能感兴趣
豆粕、豆油期货品种周报2026.04.27-04.30
农林牧渔长城期货2026-04-27
豆粕周报:资金情绪扰动,连粕继续震荡
铜冠金源期货2026-04-27
菜粕周报:豆粕带动和供应增多,菜粕冲高回落
大越期货2026-04-24
豆粕周报5.11-5.15:中美会晤,豆粕震荡回落
大越期货2026-05-19
豆粕、豆油期货品种周报
长城期货2026-05-25
豆粕周报:市场驱动有限 连粕延续震荡
铜冠金源期货2026-05-25
豆粕周报:现货供应预期增多 连粕或宽幅震荡
铜冠金源期货2025-03-24
豆粕周报:关税战短期平息,豆粕震荡整理
大越期货2025-03-24
豆粕周报:二季度到港压力较大,弱现实下现货疲软
农林牧渔信达期货2025-03-24
豆粕周报:关税政策和近月大豆供应偏紧,推升价格
国投期货2025-03-03