猜你想问
Cerebras FY2026Q3业绩表现如何?
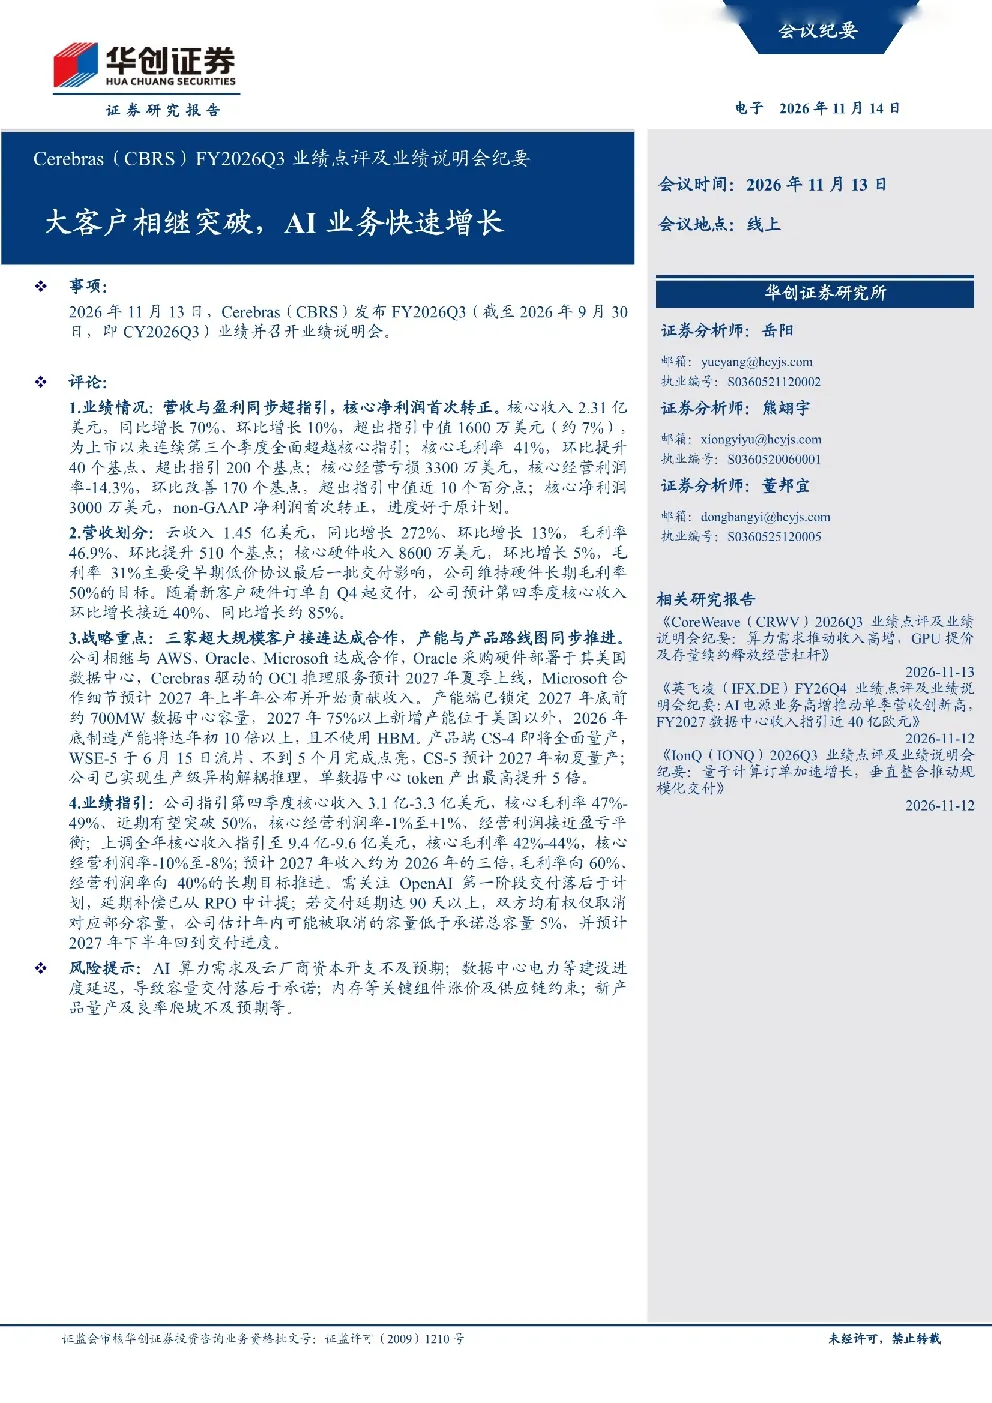
Cerebras FY2026Q3核心收入达2.31亿美元,同比增长70%、环比增长10%,超出指引。核心毛利率41%,环比提升。核心经营亏损3300万美元,环比改善,non-GAAP净利润首次转正。云服务及其他业务服务收入1.45亿美元,同比增长272%、环比增长13%,毛利率46.9%。核心硬件服务收入8600万美元,环比增长5%,毛利率31%。
AI算力赛道发展趋势如何?
Cerebras与AWS、Oracle、Microsoft达成合作,产能锁定2027年底前700MW,CS-4全面量产,CS-5预计2027年初夏量产。若编译器与底层软件普及,将削弱既有厂商优势,利好Cerebras。公司预计FY2027核心毛利率向60%推进,经营利润率向40%迈进,预计收入约为2026年的三倍。
本报告重点分析了哪些方向?
本报告重点分析了CerebrasFY2026Q3业绩情况,包括收入、毛利率、亏损改善等核心指标。同时分析了云服务及其他业务服务、核心硬件服务的收入与毛利率。此外,报告还展望了FY2026Q4及全年业绩指引,以及FY2027的业务发展目标。
当前AI算力市场竞争现状如何?
当前AI算力市场竞争激烈,Cerebras在单位token成本800-2000tokens/秒区间优势显著。公司与超大规模客户合作,产能大幅提升,产品迭代迅速。但产能扩张受限于土地、电力、壳体建设等因素。Oracle合作仅为开始,未来市场格局仍待观察。
本报告有哪些风险提示?
本报告提示,Cerebras产能扩张受限于土地、电力、壳体建设等因素,可能影响业务发展。Microsoft与Oracle合作细节预计2027年上半年公布,收入贡献尚不确定。RPO问题延期原因在于土地、电力、壳体建设,公司未收到取消通知,存在一定不确定性。
你可能感兴趣
Cerebras FY2026Q3业绩点评及业绩说明会纪要:大客户相继突破,AI业务快速增长
信息技术华创证券2026-11-14
Arista Networks(ANET)FY2026Q3业绩点评及业绩说明会纪要:AI网络设备高增长,推动营收同比增速创记录
信息技术华创证券2026-11-05
LumentumHoldingsInc.(LITE)FY2026Q3业绩点评及业绩说明会纪要
华创证券2026-05-07
云收入同比翻倍,继续加码资本开支:Alphabet(GOOGL)FY2026Q3业绩点评及业绩说明会纪要
电子设备华创证券2026-10-29
AristaNetworks(ANET)FY2026Q3业绩点评及业绩说明会纪要
华创证券2026-11-05
Arista Networks FY2026Q3业绩点评及业绩说明会纪要
华创证券2026-11-05
AMD FY2026Q3业绩点评及业绩说明会纪要:CPU与GPU协同发力,数据中心业务强劲
华创证券2026-11-06
美光科技FY2026Q3业绩点评及业绩说明会纪要
华创证券2026-06-28
Alphabet FY2026Q3业绩点评及业绩说明会纪要
华创证券2026-10-29
希捷科技(STX)FY2026Q3业绩点评及业绩说明会纪要:营收及利润均超指引上限,近线硬盘产能已锁定至2027年全年
电子设备华创证券2026-05-02