猜你想问
Arista Networks FY2026Q3业绩表现如何?
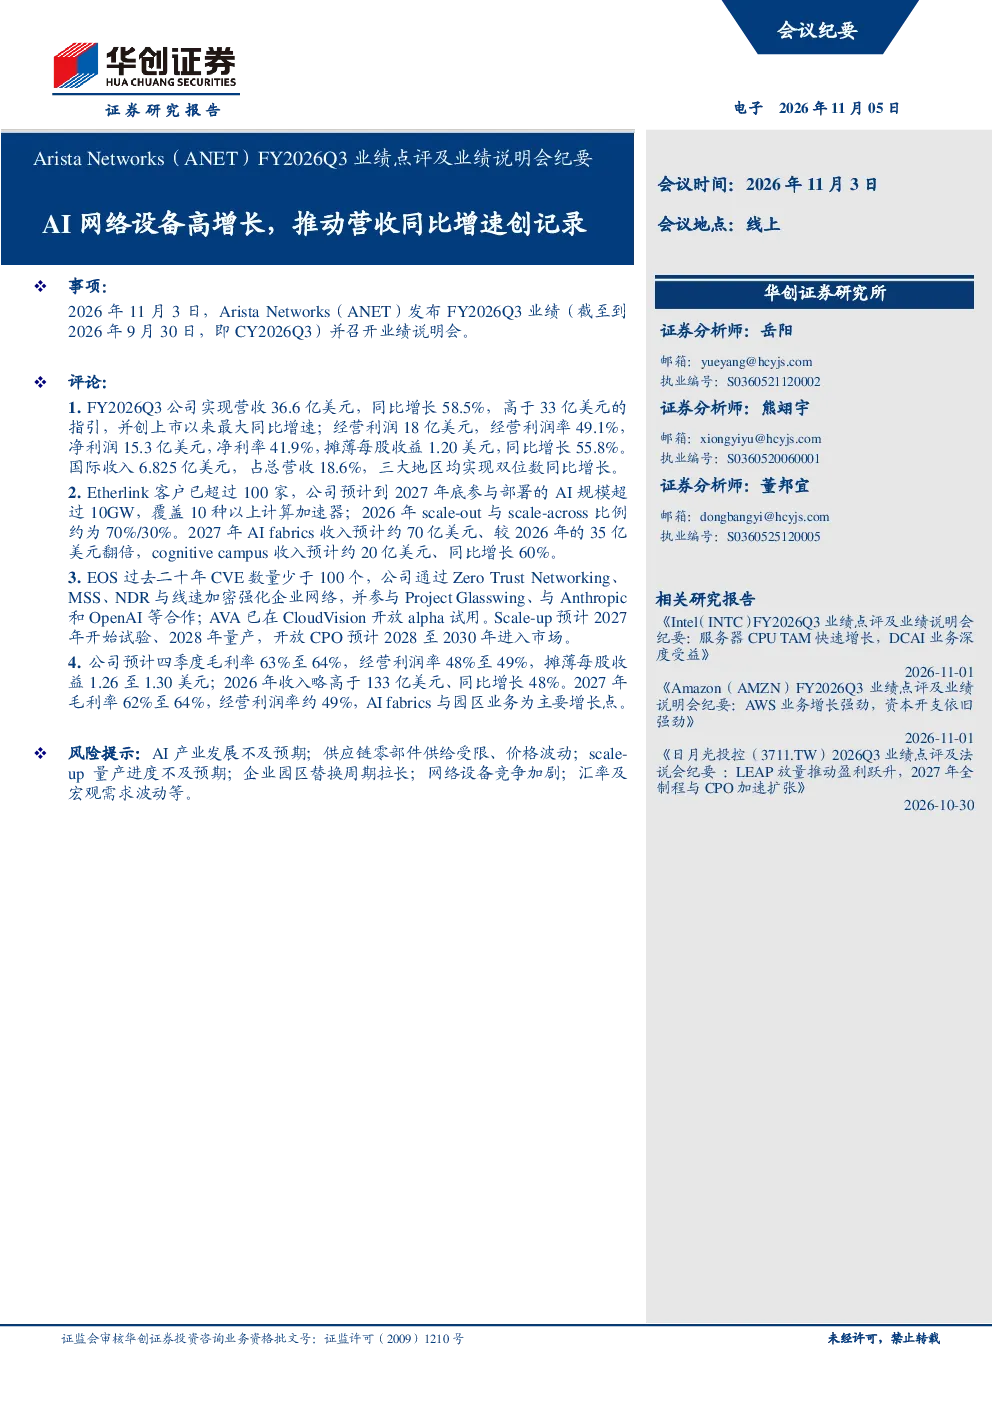
Arista Networks FY2026Q3营收同比增长58.5%至36.6亿美元,创上市以来最大同比增速,经营利润率高达49.1%。国际收入占比18.6%,北美、欧洲与亚太三大地区均实现双位数增长。毛利率64%,环比改善。研发费用率11.2%,主要用于AI加速系统、液冷基础设施与超大规模客户定制需求。现金流稳健,库存与采购承诺上升以支持AI交付。公司上调2026年收入指引至略高于133亿美元,同比增长48%,预计2027年收入增长38%至40%,中值约185亿美元。AI fabrics收入预计翻倍至约70亿美元,cognitive campus增长60%至约20亿美元。
AI网络与Etherlink业务发展情况如何?
AI网络与Etherlink表现突出,Etherlink客户已超过100家,预计到2027年底参与部署的AI规模超过10GW,覆盖10种以上计算加速器。Scale-out与scale-across是当前主要收入来源,2026年比例约70/30,2027年scale-across占比至少三分之一。Scale-up仍处早期,2027年开始试验、2028年量产。企业园区与分支机构业务2027年目标约20亿美元,同比增长60%,EOS质量与可靠性支撑企业份额提升。数据中心与云业务中,AI后端网络仍是主要增长来源,front-end与back-end需求周期性交替。安全与产品差异化持续强化,EOS漏洞数量较替代方案优10至50倍,AVA已作为CloudVision的alpha功能开放客户试用。
AI网络行业发展趋势如何?
AI网络行业正快速发展,AI fabrics收入预计翻倍至约70亿美元,cognitive campus增长60%至约20亿美元。Arista Networks的AI网络业务表现强劲,其Etherlink客户已超过100家,预计到2027年底参与部署的AI规模超过10GW,覆盖10种以上计算加速器。Scale-out与scale-across是当前主要收入来源,2026年比例约70/30,2027年scale-across占比至少三分之一。AI网络将成为未来网络设备竞争的核心赛道,技术差异化如EOS漏洞数量较替代方案优10至50倍,将持续提升产品竞争力。
当前网络设备市场现状如何?
当前网络设备市场呈现AI化、高增长趋势,Arista Networks FY2026Q3营收同比增长58.5%,经营利润率高达49.1%。AI网络与Etherlink业务表现突出,企业园区与分支机构业务2027年目标约20亿美元,同比增长60%。数据中心与云业务中,AI后端网络仍是主要增长来源。市场竞争激烈,产品差异化成为关键,如EOS漏洞数量较替代方案优10至50倍,AVA已作为CloudVision的alpha功能开放客户试用。供应链方面,现金流稳健,但库存与采购承诺上升以支持AI交付。
Arista Networks研报有哪些风险提示?
Arista Networks研报提示的主要风险包括:AI产业发展不及预期可能影响AI fabrics和cognitive campus业务增长;供应链零部件供给受限可能影响产品交付;scale-up量产进度不及预期可能影响长期收入增长;企业园区替换周期拉长可能影响短期市场份额;网络设备竞争加剧可能压缩利润空间;汇率及宏观需求波动可能影响国际收入表现。此外,研发费用率11.2%主要用于AI加速系统等,需关注投入产出效益。