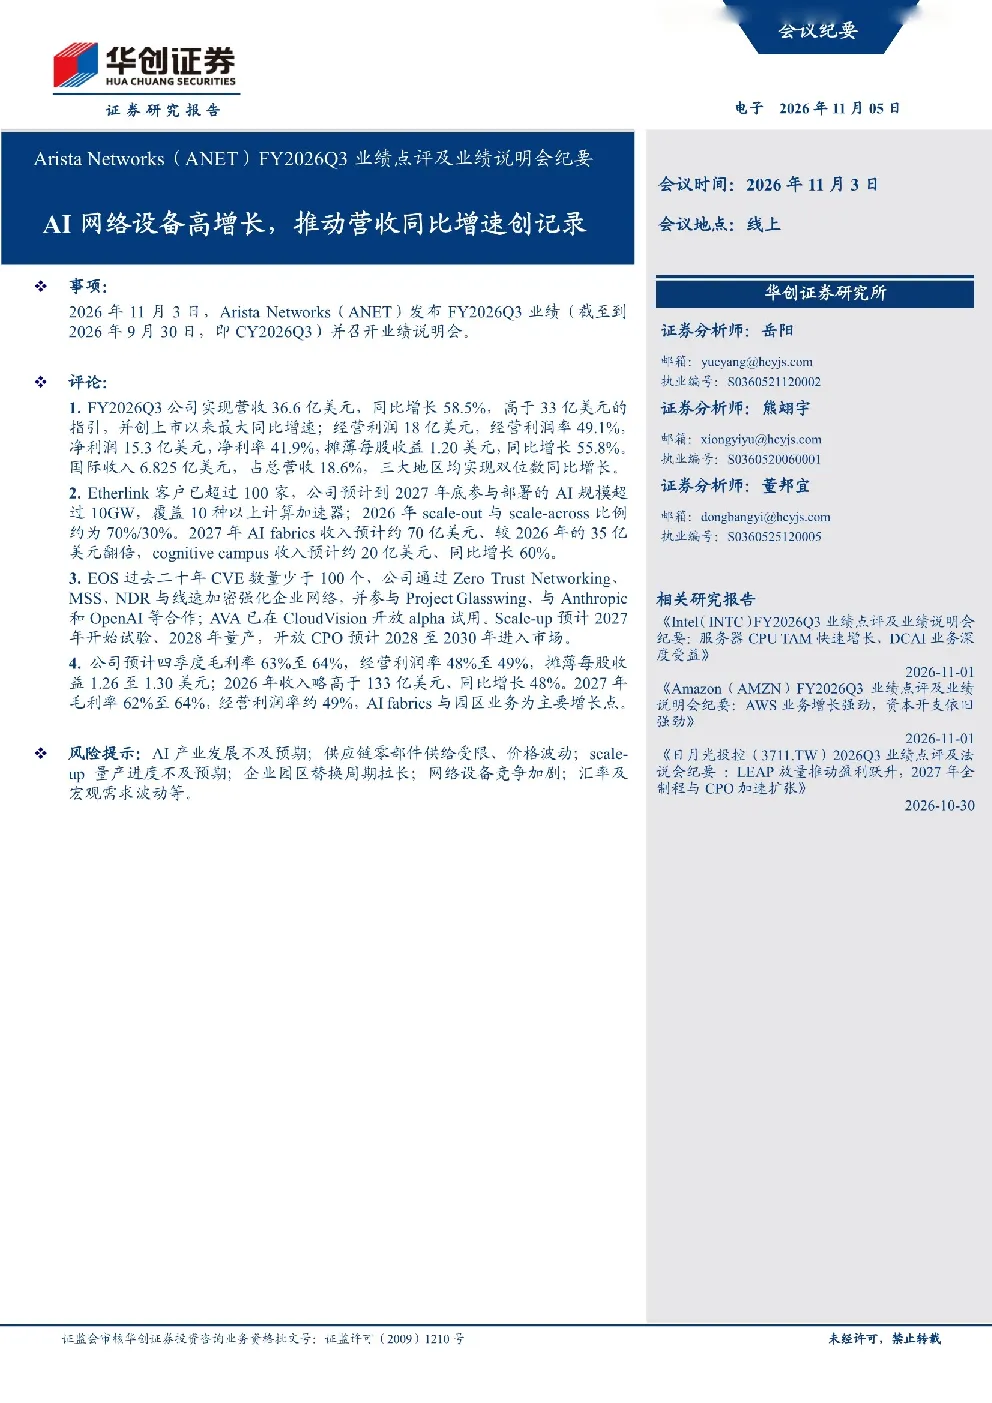
AristaNetworks FY2026Q3业绩表现强劲,营收同比增长58.5%至36.6亿美元,创上市以来最大同比增速,经营利润率高达49.1%。国际收入占比18.6%,北美、欧洲与亚太三大地区均实现双位数增长。毛利率64%,环比改善。费用投入向AI与新产品倾斜,研发费用率维持在9%至11%框架上沿。现金流稳健,库存与采购承诺上升以支持AI交付。公司上调2026年收入指引至133亿美元,同比增长48%,预计2027年收入目标约185亿美元,增长38%至40%。\r
\r
业务板块情况:\r
\r
- AI网络与Etherlink:Etherlink客户已超过100家,预计到2027年底参与部署的AI规模超过10GW,覆盖10种以上计算加速器。Scale-out与scale-across是当前主要收入来源,2026年比例约70/30。Scale-up仍处早期,2027年开始试验、2028年量产。客户结构持续多元化,头部10%客户数量有望增加。AI网络从计算中心转向网络中心,异构加速器提升网络价值。\r
\r
- 企业园区与分支机构:园区与分支业务2027年目标约20亿美元,同比增长60%。EOS质量与可靠性支撑企业份额提升,企业客户案例覆盖网络服务、医疗与酒店行业。企业go-to-market投入持续增加,销售执行效率提升。\r
\r
- 数据中心与云:AI后端网络仍是当前主要增长来源,front-end与back-end需求周期性交替。大型客户更倾向7800平台,多站点与较小规模场景采用7280。\r
\r
- 安全、产品与供应链:安全与产品差异化持续强化,EOS漏洞数量较替代方案优10至50倍。公司参与ProjectGlasswing,并与Anthropic、Google、OpenAI等合作。AVA已作为CloudVision的alpha功能开放客户试用。产品侧,Arista坚持可插拔光学为主,推进相干光学、LPO与XPO,开放CPO与近封装光学预计2028至2030年进入市场。AI交换机越来越多采用液冷,公司持续投入液冷、高radix交换与AI软件。供应链方面,公司通过长期协议锁定硅片、PCB产能与内存,采购承诺升至114亿美元。\r
\r
FY2026Q4及FY2027业绩指引:\r
\r
四季度收入指引39亿至40亿美元,毛利率63%至64%,经营利润率48%至49%,摊薄每股收益1.26至1.30美元。2027年收入增长38%至40%,中值约185亿美元,毛利率62%至64%,经营利润率约49%。AIfabrics与园区业务是2027年主要增长点,预计AIfabrics收入约70亿美元,cognitivecampus收入约20亿美元。公司预计2030年总可寻址市场超过2000亿美元,并继续在研发、库存与供应承诺上提前投入。\r
\r
问答环节:\r
\r
- 公司支持scale-up、scale-out与scale-across三类AI网络,计算加速器多元化将提升网络价值与Arista的可及市场。2027年scale-up仍处早期试验,scale-across占比至少为三分之一,并可能继续提升。7800是scale-across的核心平台,将随AI后端网络扩张持续受益。\r
\r
- 头部10%客户在2026年继续留存,并有望新增1至2家;四季度10%以上客户数量预计至少3家、可能达到4家。公司认为加速器、模型与客户结构的多元化是长期趋势,有助于降低单一架构依赖。\r
\r
- 园区与分支业务增长60%是多年周期,企业客户将园区与分支网络视为关键基础设施,对可靠性、安全更新与近乎零中断升级的要求提升。AI驱动的攻击暴露与Glasswing/Mythos效应进一步强化企业更新网络的需求。\r
\r
- 研发投入主要用于AI加速系统、液冷基础设施与超大规模客户定制需求,公司维持研发费用率9%至11%的框架。Arista在scale-out与scale-across中已与多种加速器深度合作,公司已与关键供应商达成长期协议,采购承诺上升反映供应保障力度。\r
\r
- 公司不指引递延收入,2027年指引基于两个季度的可见度、与大型客户的沟通以及企业业务runrate。公司看到强劲的新用例与新产品需求,预计年末递延收入余额高于上年末,并不依赖递延收入大幅释放来实现指引。\r
\r
- 光学方面,Arista坚持可插拔光学为主,推进相干光学、LPO与XPO,开放CPO预计2028至2030年进入市场。SU-144不会改变62%至64%的长期毛利率框架。AVA仍处早期,已在CloudVision开放alpha试用,定价模型仍在制定,暂无收入预测。\r
\r
- 企业产品交付周期较短,超大规模AI产品交付周期更长;企业go-to-market在活动、销售执行与国际市场投入上持续见效。公司已通过长期协议锁定硅片、PCB产能与内存,对2027年指引所需供给具备很高信心,但并非所有订单都已提前下单。\r
\r
- 公司认为整体需求强劲,scale-across大客户更倾向7800,front-end将在后续补涨。\r