猜你想问
10月信贷转负的主要原因是什么?
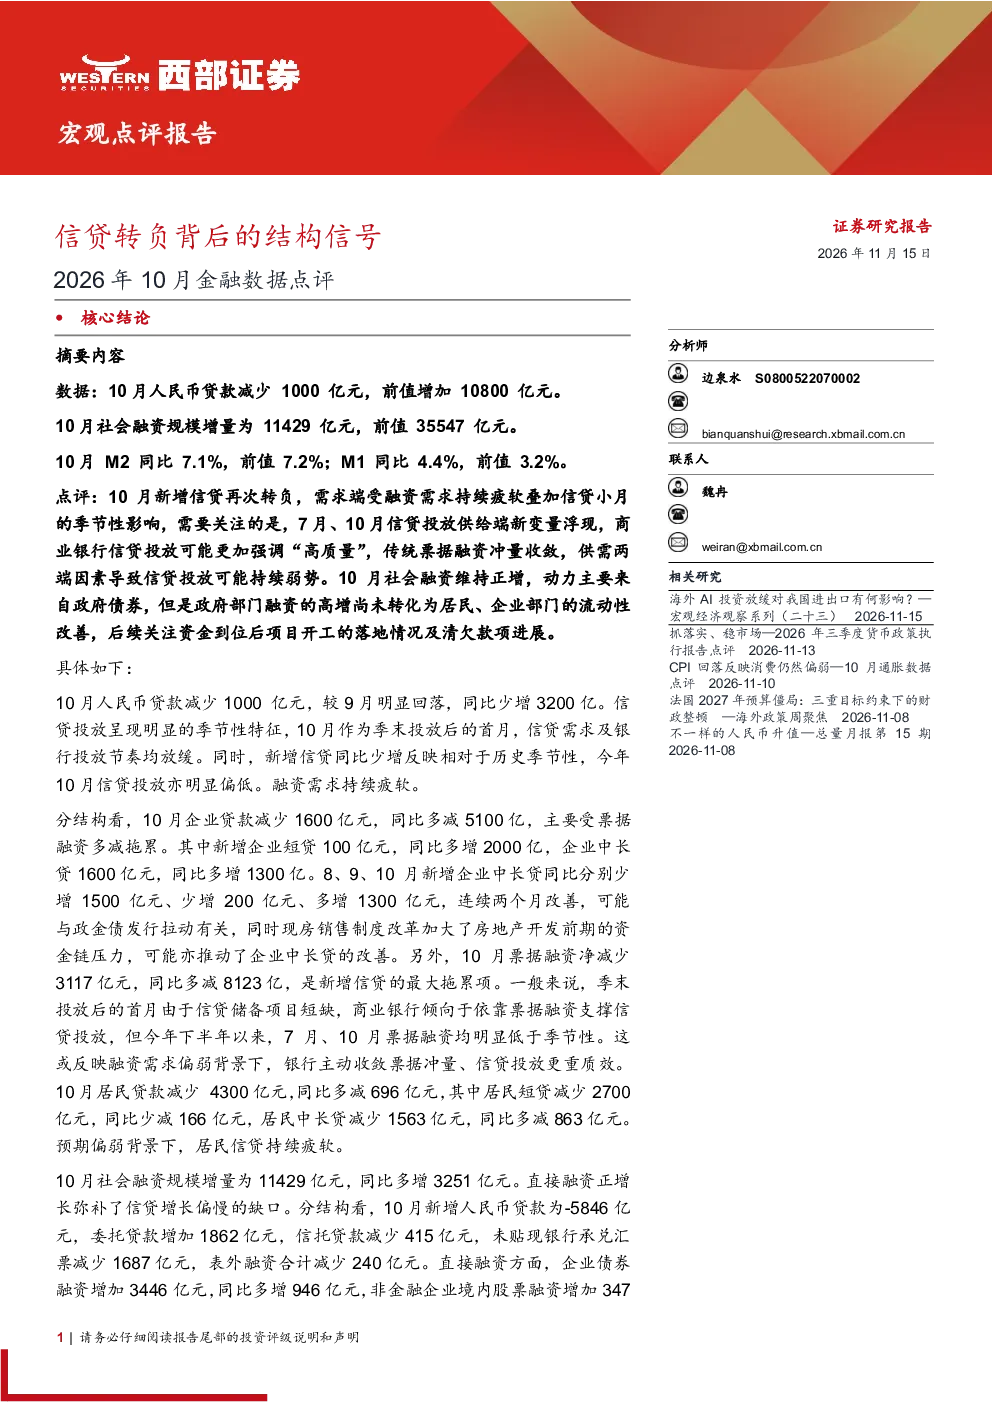
10月新增信贷转负主要受需求端融资需求疲软和信贷小月季节性影响。供给端商业银行可能更强调“高质量”信贷,传统票据融资冲量收敛。这些因素共同导致信贷投放可能持续弱势。
社会融资规模增长的主要动力来自哪里?
社会融资规模维持正增,主要动力来自政府债券融资。政府债券融资同比多增6983亿元,占比超100%,成为实体部门融资增长的重要支撑。但政府部门融资高增尚未传导至居民和企业部门,资金传导尚未有效改善居民和企业部门流动性。
报告如何分析企业资金活化程度?
M1M2剪刀差收窄反映企业资金活化程度上升。M1增速上升1.2个百分点至4.4%,而M2增速回落0.1个百分点至7.1%。这表明企业资金活化程度有所提升,但银行货币创造功能受限,整体流动性改善仍需时日。
报告对存款结构有何关键发现?
存款结构呈现明显分化。居民存款减少9200亿元,企业存款减少12500亿元,而财政存款增加14000亿元,非银金融机构存款增加15800亿元。存款增长集中在政府部门,这表明流动性改善有待资金到位后项目开工落地和存量工程欠款清账进展。
报告提示哪些风险?
报告提示信贷供需两端弱势可能持续,需求端融资需求持续疲软,供给端银行可能更强调“高质量”信贷,票据融资冲量收敛。此外,政府债券融资虽支撑规模增长,但资金传导不畅也带来一定风险。银行货币创造功能受限,整体经济复苏仍需观察。
你可能感兴趣
2024年4月货币金融数据点评:社融转负的背后?
国金证券2024-05-11
2月金融数据点评:信贷社融总量平淡的背后,是结构的巨大分化
民生证券2020-03-11
宏观点评:7月信贷转负的背后
国盛证券2026-08-14
宏观点评:4月信贷转负的背后
国盛证券2026-05-14
宏观点评:信贷罕见转负的背后
国盛证券2025-08-13
2026年6月金融数据点评:信贷结构调整背后的新旧动能分化
东方财富2026-07-26
宏观点评:10月出口转负的背后
国盛证券2025-11-09
10月金融数据点评:信贷结构的变化是关键
华宝证券2023-11-14
7月金融数据点评:社融口径新增信贷罕见转负
长城证券2024-08-14