猜你想问
这份研报的核心内容是什么?
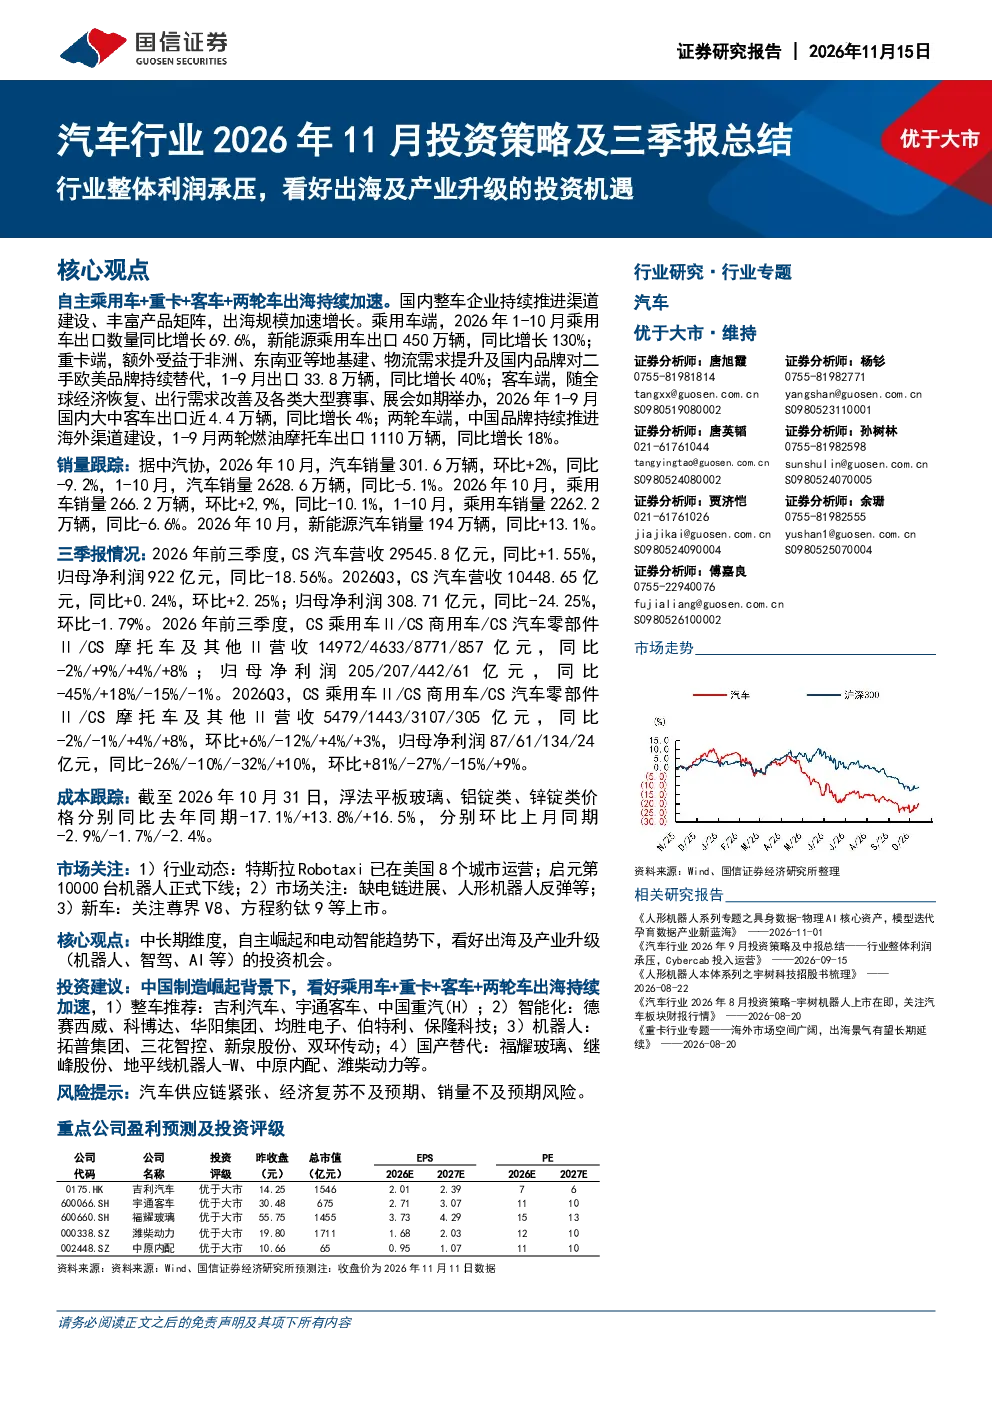
本报告分析了汽车行业2026年11月的投资策略,指出行业整体利润承压,但看好出海和产业升级的投资机遇。报告重点探讨了自主乘用车、重卡、客车和两轮车出海的持续加速,成为板块增长主引擎。乘用车出海占比显著提升,海外单车盈利较高,预计海外市场利润空间数倍于国内市场。新能源车海外售价较高,利润垫丰厚;国内市场竞争激烈,自主品牌车型海外盈利能力预计是国内盈利水平的数倍。重卡出海受益于非洲、东南亚等地基建、物流需求提升及国内品牌对二手欧美品牌持续替代。客车出口随全球经济恢复、出行需求改善及各类大型赛事、展会如期举办而增长。两轮车出口进入渠道加速新阶段,出口数量持续攀升。国内汽车行业已度过了销量增速最快的黄金十年,总量从成长期向成熟期过渡,行业增速放缓但长期的保有量、销量仍有空间。预计2026年汽车行业销量整体持平,新能源乘用车销量增速预计将有所放缓。报告还分析了RoboX元年时刻,AGI有望重塑汽车行业格局。智能驾驶是人工智能的重要应用场景之一,用户基数大,具备广阔市场空间。以Robotaxi/Robovan/Robotruck为代表的L4产业进入加速时刻,看好智能驾驶运营侧-算法层-感知层-决策层-执行层增量部件投资机会。机器人2026年量产时刻,产业链进入EPS兑现期。未来机器人行业预计将遵循“专用场景—跨专用场景—通用场景”的落地路径,将产生多种形态。智能车是专用场景机器人细分类别,车端零部件与机器人重合度高,较多车端Knowhow可沿用至机器人领域;大厂引领(特斯拉、英伟达等)+技术迭代(FSD、AI大模型)+政策呵护三重催化下,2026年是国内本体厂商上市元年,也是特斯拉gen3机器人量产时刻,看好相关产业链环节投资机遇。
汽车行业未来的赛道/行业发展趋势如何?
汽车行业未来发展趋势呈现出海和产业升级两大主线。首先,自主乘用车、重卡、客车和两轮车出海持续加速,成为板块增长主引擎。乘用车出海占比显著提升,已突破1:3,海外单车盈利较高,预计海外市场利润空间数倍于国内市场。新能源车海外售价较高,利润垫丰厚;国内市场竞争激烈,自主品牌车型海外盈利能力预计是国内盈利水平的数倍。重卡出海受益于非洲、东南亚等地基建、物流需求提升及国内品牌对二手欧美品牌持续替代。客车出口随全球经济恢复、出行需求改善及各类大型赛事、展会如期举办而增长。两轮车出口进入渠道加速新阶段,出口数量持续攀升。其次,RoboX元年时刻,AGI有望重塑汽车行业格局。智能驾驶是人工智能的重要应用场景之一,用户基数大,具备广阔市场空间。以Robotaxi/Robovan/Robotruck为代表的L4产业进入加速时刻,看好智能驾驶运营侧-算法层-感知层-决策层-执行层增量部件投资机会。机器人2026年量产时刻,产业链进入EPS兑现期。未来机器人行业预计将遵循“专用场景—跨专用场景—通用场景”的落地路径,将产生多种形态。智能车是专用场景机器人细分类别,车端零部件与机器人重合度高,较多车端Knowhow可沿用至机器人领域;大厂引领(特斯拉、英伟达等)+技术迭代(FSD、AI大模型)+政策呵护三重催化下,2026年是国内本体厂商上市元年,也是特斯拉gen3机器人量产时刻,看好相关产业链环节投资机遇。
这份研报重点分析了哪些方向?
本报告重点分析了汽车行业出海和产业升级的投资机遇。出海方面,报告详细探讨了自主乘用车、重卡、客车和两轮车出海的持续加速,成为板块增长主引擎。乘用车出海占比显著提升,已突破1:3,海外单车盈利较高,预计海外市场利润空间数倍于国内市场。新能源车海外售价较高,利润垫丰厚;国内市场竞争激烈,自主品牌车型海外盈利能力预计是国内盈利水平的数倍。重卡出海受益于非洲、东南亚等地基建、物流需求提升及国内品牌对二手欧美品牌持续替代。客车出口随全球经济恢复、出行需求改善及各类大型赛事、展会如期举办而增长。两轮车出口进入渠道加速新阶段,出口数量持续攀升。产业升级方面,报告分析了RoboX元年时刻,AGI有望重塑汽车行业格局。智能驾驶是人工智能的重要应用场景之一,用户基数大,具备广阔市场空间。以Robotaxi/Robovan/Robotruck为代表的L4产业进入加速时刻,看好智能驾驶运营侧-算法层-感知层-决策层-执行层增量部件投资机会。机器人2026年量产时刻,产业链进入EPS兑现期。未来机器人行业预计将遵循“专用场景—跨专用场景—通用场景”的落地路径,将产生多种形态。智能车是专用场景机器人细分类别,车端零部件与机器人重合度高,较多车端Knowhow可沿用至机器人领域;大厂引领(特斯拉、英伟达等)+技术迭代(FSD、AI大模型)+政策呵护三重催化下,2026年是国内本体厂商上市元年,也是特斯拉gen3机器人量产时刻,看好相关产业链环节投资机遇。
当前汽车市场的现状如何判断?
当前汽车市场已度过了销量增速最快的黄金十年,总量从成长期向成熟期过渡,行业增速放缓但长期的保有量、销量仍有空间。预计2026年汽车行业销量整体持平,新能源乘用车销量增速预计将有所放缓。行业整体利润承压,但出海和产业升级带来新的增长动力。自主乘用车、重卡、客车和两轮车出海持续加速,成为板块增长主引擎。乘用车出海占比显著提升,已突破1:3,海外单车盈利较高,预计海外市场利润空间数倍于国内市场。新能源车海外售价较高,利润垫丰厚;国内市场竞争激烈,自主品牌车型海外盈利能力预计是国内盈利水平的数倍。重卡出海受益于非洲、东南亚等地基建、物流需求提升及国内品牌对二手欧美品牌持续替代。客车出口随全球经济恢复、出行需求改善及各类大型赛事、展会如期举办而增长。两轮车出口进入渠道加速新阶段,出口数量持续攀升。国内市场竞争激烈,但行业仍具备长期发展潜力。RoboX元年时刻,AGI有望重塑汽车行业格局。智能驾驶是人工智能的重要应用场景之一,用户基数大,具备广阔市场空间。以Robotaxi/Robovan/Robotruck为代表的L4产业进入加速时刻,看好智能驾驶运营侧-算法层-感知层-决策层-执行层增量部件投资机会。机器人2026年量产时刻,产业链进入EPS兑现期。未来机器人行业预计将遵循“专用场景—跨专用场景—通用场景”的落地路径,将产生多种形态。智能车是专用场景机器人细分类别,车端零部件与机器人重合度高,较多车端Knowhow可沿用至机器人领域;大厂引领(特斯拉、英伟达等)+技术迭代(FSD、AI大模型)+政策呵护三重催化下,2026年是国内本体厂商上市元年,也是特斯拉gen3机器人量产时刻,看好相关产业链环节投资机遇。
研报提示了哪些风险?
本报告提示了汽车行业面临的主要风险,包括汽车供应链紧张、经济复苏不及预期、销量不及预期风险。汽车供应链紧张可能导致原材料成本上升或供应不足,影响行业生产效率和盈利能力。经济复苏不及预期可能导致消费者购车需求下降,影响行业销量增长。销量不及预期可能导致企业业绩下滑,影响投资者回报。此外,行业技术快速迭代也可能带来不确定性,需要企业持续投入研发以保持竞争优势。但报告也指出,行业长期发展潜力依然存在,出海和产业升级带来新的增长动力,值得投资者关注。