猜你想问
港股上周主要指数表现如何?
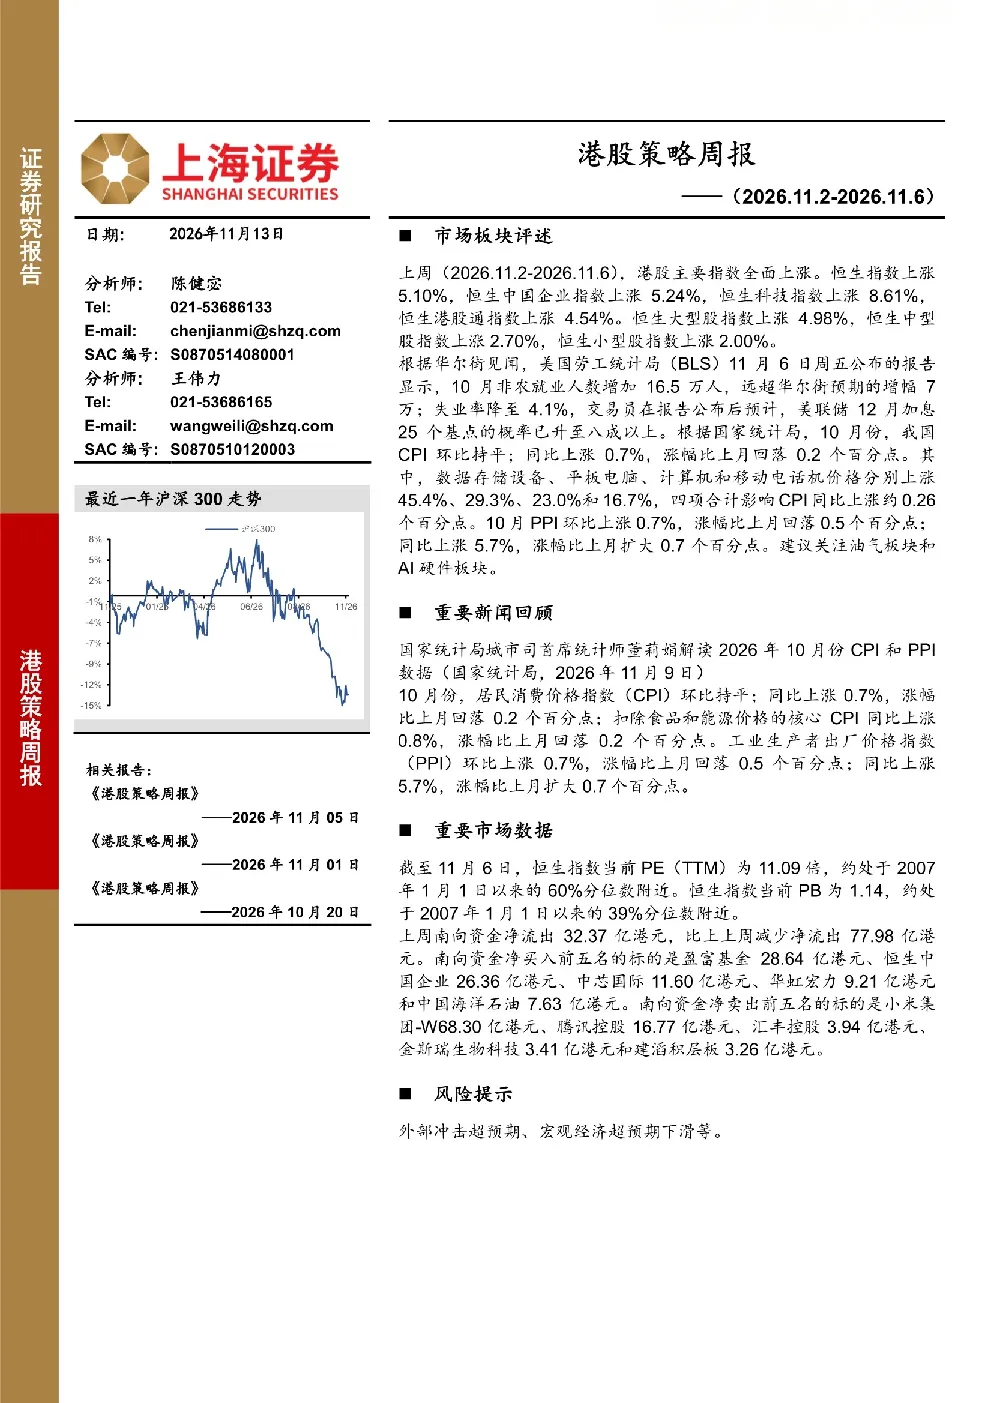
上周(2026.11.2-2026.11.6),港股主要指数全面上涨。恒生指数上涨5.10%,恒生中国企业指数上涨5.24%,恒生科技指数上涨8.61%,恒生港股通指数上涨4.54%。恒生大型股指数上涨4.98%,恒生中型股指数上涨2.70%,恒生小型股指数上涨2.00%。表现最佳的是恒生非必需性消费业,涨幅达8.19%;而恒生能源业表现最差,下跌3.32%。
上周宏观经济数据对港股有何影响?
上周公布的宏观经济数据显示,美国10月非农就业人数增加16.5万人,失业率降至4.1%,市场预计美联储12月加息概率上升。中国经济方面,10月CPI同比上涨0.7%,核心CPI同比上涨0.8%,PPI同比上涨5.7%。数据存储设备、平板电脑等价格上涨,对CPI同比上涨贡献约0.26个百分点。这些数据反映了全球经济和中国的经济动态,可能对港股市场产生影响。
报告重点分析了哪些行业或赛道?
报告建议关注油气板块和AI硬件板块。油气板块可能受益于全球能源需求变化,而AI硬件板块则与当前科技发展趋势紧密相关。此外,报告还分析了恒生非必需性消费业的强劲表现和恒生能源业的调整压力,为投资者提供了行业视角的参考。
当前港股市场处于什么估值水平?
截至11月6日,恒生指数PE(TTM)为11.09倍,处于2007年1月1以来的60%分位数附近;PB为1.14,处于2007年1月1日以来的39%分位数附近。AH溢价指数为129.58,处于2007年1月1日以来的54%分位数附近。这些数据显示港股市场整体估值处于历史相对合理区间,但具体投资决策需结合个股和行业情况。
报告提示了哪些投资风险?
报告提示的主要风险包括外部冲击超预期和宏观经济超预期下滑。外部冲击可能来自地缘政治、国际贸易等因素,宏观经济下滑则可能影响企业盈利和市场情绪。投资者需关注这些风险因素,并做好风险管理措施。
你可能感兴趣
港股策略周报
上海证券2025-07-24
海外策略周报:本周欧洲和亚太市场震荡,港股进一步波动
华西证券2025-07-05
港股策略周报(2025.8.18-2025.8.22)
上海证券2025-08-28
港股策略周报
信息技术上海证券2025-09-04
策略周报:6月第1周全球外资周观察:短线外资回流推动港股互联网修复
信息技术国信证券2026-06-06
港股策略周报
上海证券2025-05-16
策略周报:港股打开“追落后”空间,政策加码预期增强
中泰国际2024-09-23
策略周报:港股大盘延续震荡,捕捉区间波段为主
中泰国际2024-10-28
策略周报:港股料维持震荡走势,高冲则可趁势获利
中泰国际2025-01-27
策略周报:港股震荡行情下以守为攻,捕捉波段
中泰国际2025-01-13