猜你想问
这份研报的核心内容是什么?
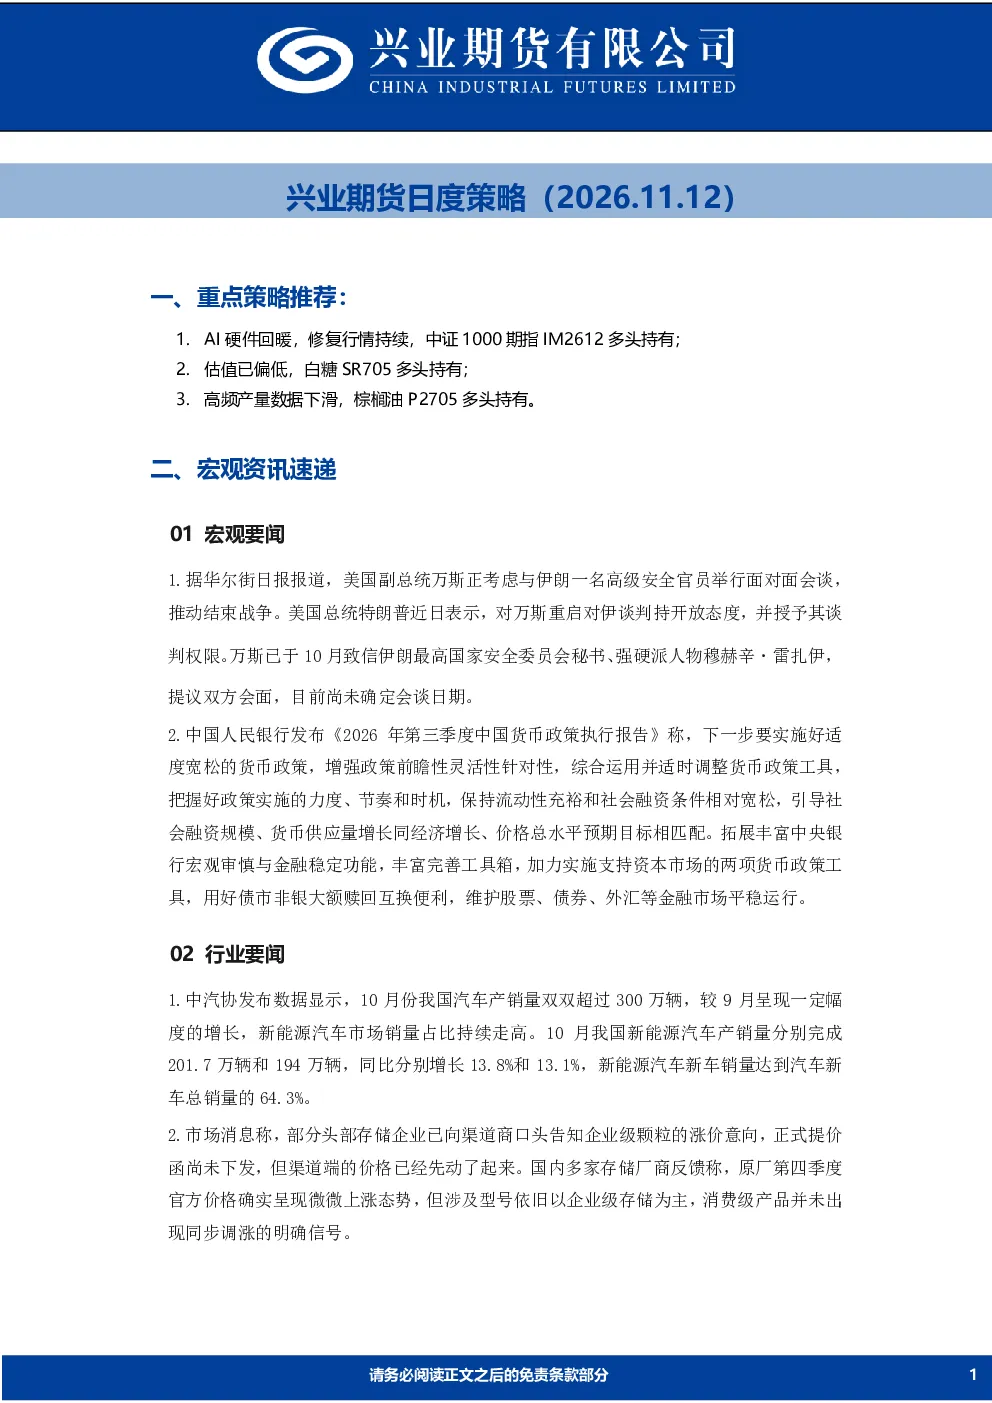
这份研报重点推荐了持有中证1000期指IM2612、白糖SR705和棕榈油P2705的多头策略。同时分析了宏观与行业要闻,包括美国与伊朗关系、中国人民银行货币政策、中国汽车产销数据以及存储企业价格意向。在金融与商品基本面展望方面,报告涵盖了股指、国债、贵金属、有色金属、新能源、黑色建材、能源化工和农产品等多个板块的详细分析,如AI硬件板块领涨、债市短期承压中长期偏强、金银维持震荡、铜铝价格走势、镍硅分化、钢矿供需矛盾、原油供应宽松、甲醇现货坚挺、PVC供需双弱、油脂供需边际好转、豆粕国内累库压力、棉花成本支撑与供应压力博弈、白糖期价跌至成本线等。
研报对哪些赛道或行业的发展趋势进行了分析?
研报对多个赛道或行业的发展趋势进行了分析,包括股指中的AI硬件板块、国债市场、贵金属市场、有色金属(铜、铝、氧化铝、镍、硅能源)、黑色建材(钢矿、焦煤/焦炭、纯碱/玻璃)、能源化工(原油、甲醇、PVC)、农产品(油脂、豆粕、棉花、白糖)等。报告指出AI算力需求强劲但资本开支压力存在,债市短期承压中长期偏强,金银估值受压但央行买盘托底,铜铝价格震荡关注宏观扰动和远端压力,镍硅分化维持区间震荡,钢矿螺纹热卷维持震荡关注冬储和进口矿发运,焦煤焦炭短期震荡关注煤矿复产和蒙煤通关,纯碱价格震荡下移玻璃价格取决于冷修规模,原油供应宽松压制反弹逢高沽空机会,甲醇现货坚挺关注进口到港和需求改善,PVC供需双弱价格偏弱震荡关注板块扰动,油脂棕榈油价格下方支撑强化关注原油价格波动,豆粕外盘利多消化国内累库压力短期盘整关注中美贸易和到港节奏,棉花价格修复关注下游订单和美棉走势,白糖期价跌至成本线05合约多单轻仓持有关注新糖上市和减产预期验证。
研报重点分析了哪些方向?
研报重点分析了金融与商品市场的多个方向。股指方面关注AI硬件板块领涨、央行呵护市场、AI算力需求强劲但资本开支压力;国债方面分析债市调整、资金面收敛、消息面扰动、央行维持适度宽松政策;贵金属方面讨论美元指数强势金银估值受压、央行买盘托底但投资需求回暖信号未现;有色金属方面分析铜的风险偏好改善供需紧张、铝的供给预期宽松库存极低、氧化铝过剩压力持续库存高位、镍的供应宽松需求平淡、硅能源工业硅成本支撑多晶硅库存压制;黑色建材方面关注钢矿供需矛盾未积累成本支撑增强、焦煤焦炭煤炭供应恢复慢短期震荡、纯碱产能过剩价格震荡下移玻璃供需缓和价格取决于冷修规模;能源化工方面分析原油供应宽松压制反弹油价震荡、甲醇现货坚挺悲观情绪缓解、PVC供需双弱价格偏弱震荡;农产品方面讨论油脂棕榈油供需边际好转价格下方支撑强化、豆粕外盘利多消化国内累库压力、棉花成本支撑与供应压力博弈价格修复、白糖期价跌至成本线05合约多单轻仓持有。
研报对当前市场现状有何判断?
研报对当前市场现状的判断涵盖了多个板块。股指市场AI硬件板块表现亮眼但存在资本开支压力,国债市场短期承压中长期偏强,贵金属市场金银估值受压但央行买盘提供支撑,有色金属市场铜铝价格震荡关注宏观和远端,镍硅分化维持区间,黑色建材钢矿螺纹热卷维持震荡关注冬储和进口矿,焦煤焦炭短期震荡关注煤矿复产和蒙煤通关,纯碱价格震荡下移玻璃价格取决于冷修,能源化工原油供应宽松压制反弹,甲醇现货坚挺关注进口和需求,PVC供需双弱价格偏弱震荡,农产品油脂棕榈油价格下方支撑强化,豆粕国内累库压力短期盘整,棉花价格修复关注下游订单,白糖期价跌至成本线05合约多单轻仓持有。这些判断反映了市场在不同板块中的复杂性和多变性。
研报有哪些风险提示?
研报在多个板块中提示了潜在风险。股指市场需关注资本开支压力对AI算力需求的制约,国债市场短期可能因消息面扰动承压,贵金属市场美元指数强势可能继续压制金银估值,有色金属市场需警惕宏观扰动对铜铝价格的影响,铝的远端供给压力和镍的印尼配额减产消息需关注,黑色建材市场钢厂冬储和进口矿发运情况可能影响钢矿价格,焦煤焦炭的煤矿复产和蒙煤通关存在不确定性,纯碱产能过剩可能导致价格持续下移,能源化工市场原油供应宽松可能继续压制油价,甲醇需关注进口到港和需求改善的持续性,PVC的板块扰动可能加剧价格波动,农产品市场油脂需关注原油价格波动,豆粕需关注中美贸易和到港节奏变化,棉花下游订单和美棉走势可能影响价格,白糖需关注新糖上市和减产预期的验证。这些风险提示提醒投资者在操作时需谨慎评估市场变化。