猜你想问
利元亨最新业绩表现如何?
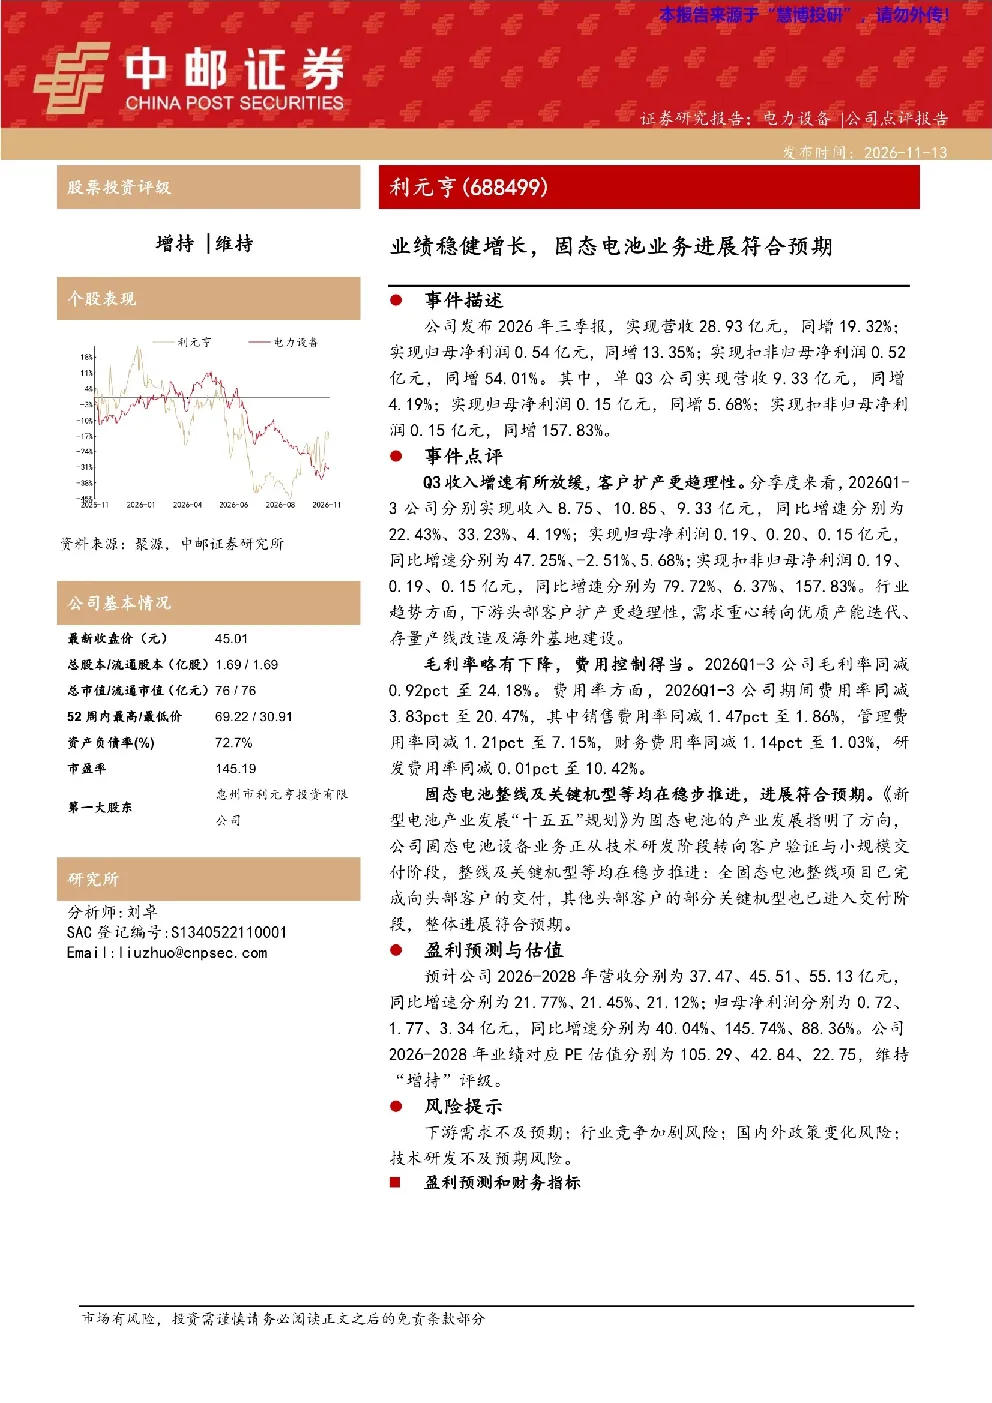
根据2026年三季报,利元亨营收28.93亿元,同比增长19.32%;归母净利润0.54亿元,同比增长13.35%。单Q3营收9.33亿元,同比增长4.19%;归母净利润0.15亿元,同比增长5.68%。扣非归母净利润表现突出,同比增长54.01%。整体来看,公司业绩稳健增长,但Q3增速放缓,主要受客户扩产趋于理性影响。
固态电池业务进展情况怎样?
利元亨全固态电池整线已完成向头部客户交付,部分关键机型进入交付阶段。固态电池业务进展符合预期,标志着公司在新能源领域的技术布局取得重要突破。目前行业需求重心转向优质产能选代、存量产线改造及海外基地建设,公司固态电池业务进展与行业趋势同步。
报告对利元亨未来几年的盈利预测如何?
研报预计利元亨2026-2028年营收分别为37.47、45.51、55.13亿元,同比增速为21.77%、21.45%、21.12%。归母净利润预计分别为0.72、1.77、3.34亿元,同比增速为40.04%、145.74%、88.36%。对应PE估值分别为105.29、42.84、22.75,显示出公司长期增长潜力。
当前电力设备行业市场现状如何?
当前电力设备行业需求重心转向优质产能选代、存量产线改造及海外基地建设。客户扩产更趋理性,行业竞争加剧。利元亨作为固态电池领域的先行者,其业务进展符合行业发展趋势,但需关注市场需求变化对业绩的影响。公司毛利率略有下降,但费用控制得当,研发投入持续,展现出较强的抗风险能力。
这份研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期、行业竞争加剧、国内外政策变化、技术研发不及预期。特别是固态电池技术仍处于发展初期,技术路线的不确定性可能影响公司业务进展。此外,海外基地建设面临的地缘政治风险和供应链稳定性也需要关注。公司需持续加强技术研发和成本控制,以应对潜在的市场风险。
你可能感兴趣
业绩稳健增长,固态电池业务进展符合预期
机械设备中邮证券2026-11-13
公司事件点评报告:业绩符合预期,植脂末业务稳健增长
食品饮料华鑫证券2023-10-29
2024年一季报点评:业绩符合预期,电力设备业务持续稳健增长
太平洋证券2024-04-25
公司动态点评:业绩符合预期,三大业务领域稳健增长
医药生物长城证券2019-04-22
公司信息更新报告:业绩符合预期,医疗业务持续稳健增长
开源证券2022-10-26
年报点评报告:2024年业绩符合预期,2025年期待公司稳健增长
国盛证券2025-03-19
点评报告:航空新材料业务增长稳健,Q1业绩表现符合预期
万联证券2022-04-26
公司点评:业绩稳健增长,新业务进展顺利
电气设备国金证券2026-03-24
年报点评报告:年报及一季报业绩符合预期,稳健增长体现公司扎实壁垒
国盛证券2025-04-19
点评报告:公司盈利能力稳健增长,业绩符合预期
农林牧渔万联证券2021-03-30