猜你想问
这份研报的核心内容是什么?
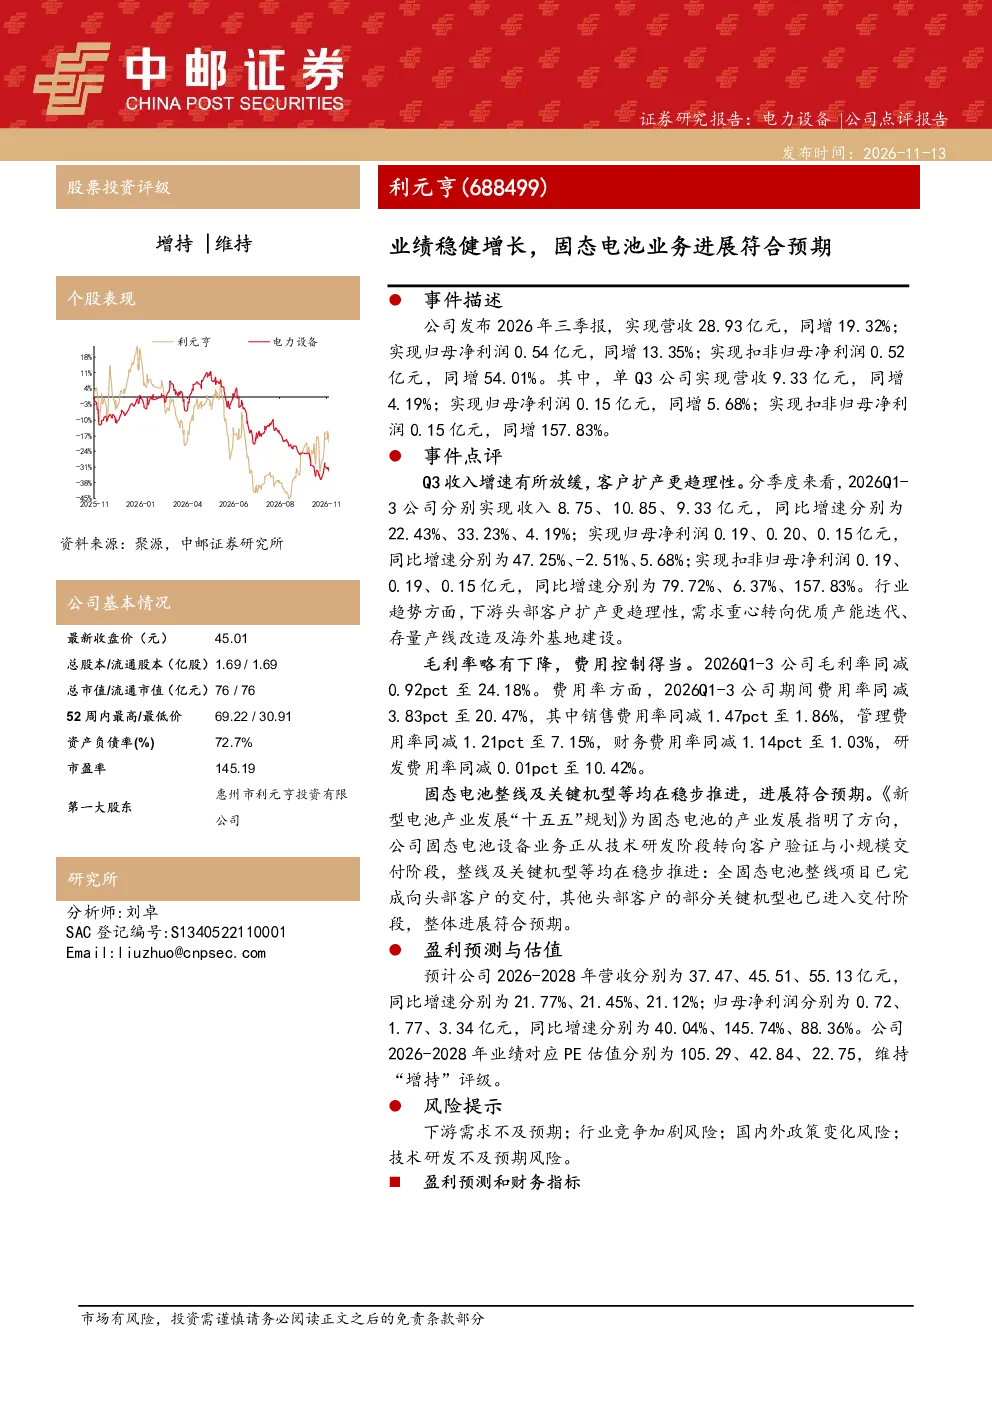
这份研报的核心内容是分析利元亨发布的2026年三季报。公司实现营收28.93亿元,同比增长19.32%;归母净利润0.54亿元,同比增长13.35%;扣非归母净利润0.52亿元,同比增长54.01%。单Q3营收9.33亿元,同比增长4.19%;归母净利润0.15亿元,同比增长5.68%;扣非归母净利润0.15亿元,同比增长157.83%。报告指出Q3收入增速放缓,客户扩产更趋理性,毛利率略有下降但费用控制得当,固态电池业务进展符合预期,从技术研发转向客户验证与小规模交付阶段。
固态电池行业发展趋势如何?
固态电池行业发展趋势显示,下游头部客户扩产更趋理性,需求重心转向优质产能迭代、存量产线改造及海外基地建设。《新型电池产业发展“十五五”规划》为固态电池产业发展指明了方向。利元亨的固态电池设备业务正从技术研发阶段转向客户验证与小规模交付阶段,全固态电池整线项目已完成向头部客户的交付,其他头部客户的部分关键机型也已进入交付阶段,表明行业正稳步推进技术成熟与应用落地。
研报重点分析了哪些方向?
研报重点分析了利元亨2026年三季报的业绩表现、行业趋势及固态电池业务进展。业绩方面,报告关注了Q3收入增速放缓的原因,即客户扩产理性化,并分析了毛利率下降与费用控制情况。行业趋势方面,强调了固态电池产业从扩产转向产能迭代和海外布局的变化。固态电池业务方面,详细解读了公司从研发到交付的进展,包括整线交付和关键机型验证等关键节点。
当前市场现状如何判断?
当前市场现状显示,下游客户扩产更趋理性,需求重心从单纯扩产转向技术升级和全球化布局。固态电池产业正经历从技术研发到商业化验证的关键过渡期,头部企业通过技术迭代和产能优化提升竞争力。利元亨作为固态电池设备供应商,正稳步推进客户验证与小规模交付,全固态电池整线项目已完成交付,部分机型进入验证阶段,表明行业整体处于技术成熟和商业化启动的初期阶段,未来增长潜力较大。
研报提到了哪些风险提示?
研报提到了以下风险提示:下游需求不及预期,即客户扩产计划可能放缓或推迟,影响设备需求;行业竞争加剧风险,随着更多企业进入固态电池领域,市场竞争可能加剧;国内外政策变化风险,政策支持或监管调整可能影响产业发展;技术研发不及预期风险,固态电池技术仍需持续研发突破,若技术进展不达预期可能影响商业化进程。这些风险需关注,但研报未涉及具体影响程度或应对措施。