猜你想问
这份研报的核心内容是什么?
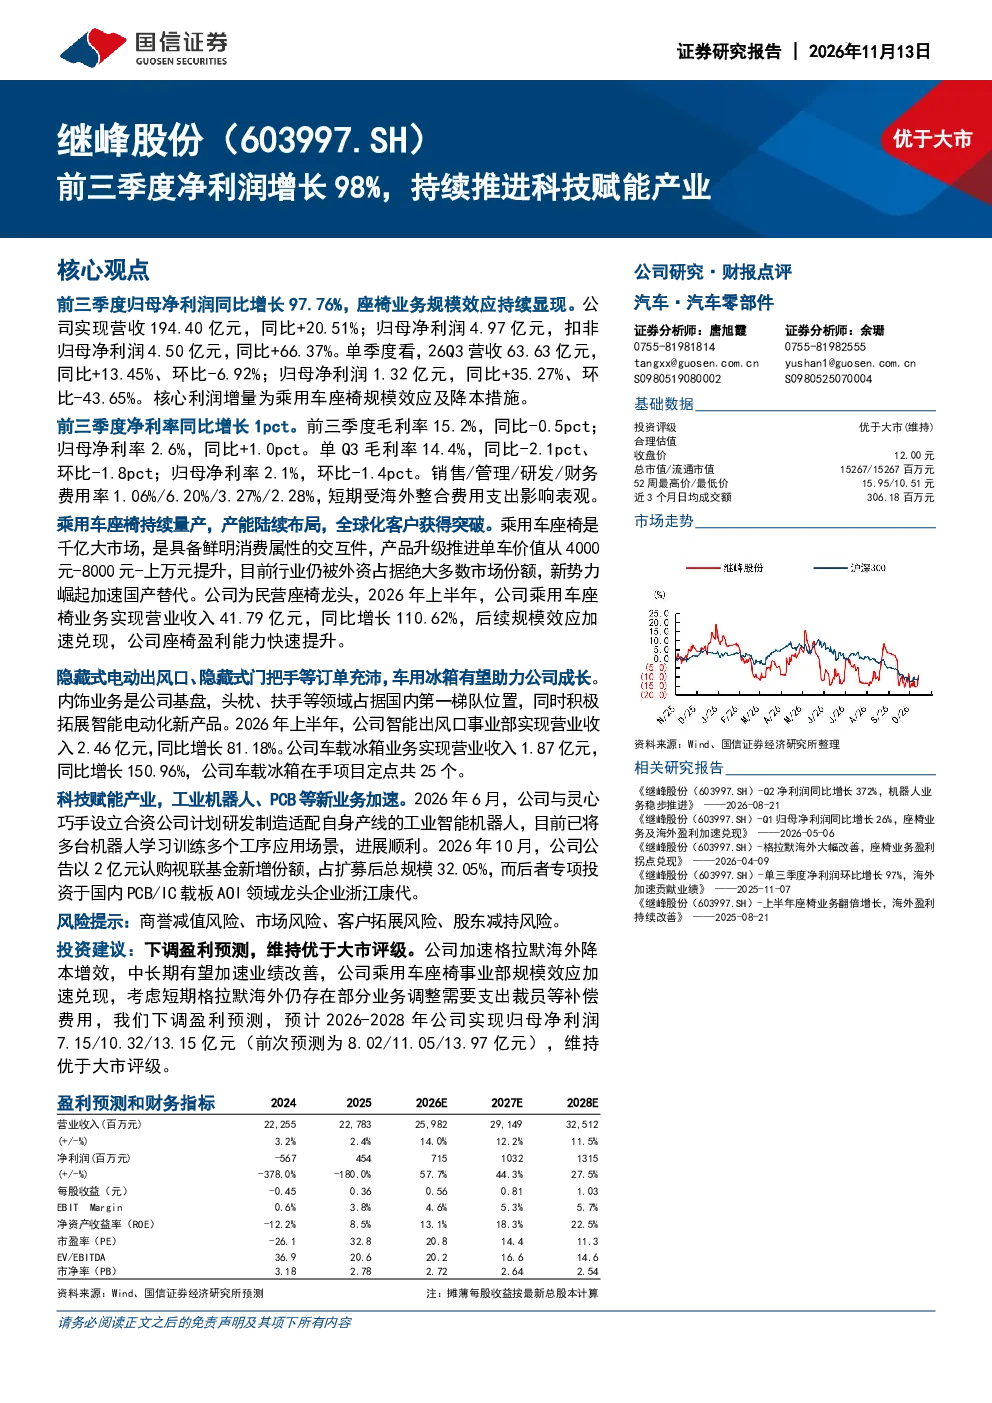
这份研报指出,公司前三季度归母净利润同比增长97.76%,主要得益于乘用车座椅业务的规模效应及降本措施。公司实现营收194.40亿元,同比增长20.51%;归母净利润4.97亿元,扣非归母净利润4.50亿元,同比增长66.37%。单季度看,26Q3营收63.63亿元,同比增长13.45%,环比下降6.92%;归母净利润1.32亿元,同比增长35.27%,环比下降43.65%。报告强调乘用车座椅业务的持续量产和产能布局,以及全球化客户的突破。
交运设备行业的发展趋势如何?
乘用车座椅行业是一个千亿大市场,产品升级推动单车价值提升。目前行业仍被外资占据,但新势力崛起加速国产替代。公司作为民营座椅龙头,乘用车座椅业务持续放量,2026年上半年实现营业收入41.79亿元,同比增长110.62%。在手订单持续扩张,截至2026年中,公司累计乘用车座椅在手项目定点共35个,全生命周期总销售额约1200亿元。公司进入新能源车企供应体系,有望替代现有供应商,国产替代空间广阔。
研报重点分析了哪些方向?
研报重点分析了公司乘用车座椅业务的持续量产、产能布局和全球化客户突破。报告指出,公司乘用车座椅业务是千亿大市场中的民营龙头,2026年上半年实现营业收入41.79亿元,同比增长110.62%。同时,报告也关注了内饰业务,如隐藏式电动出风口和车用冰箱业务的增长,以及新业务如工业智能机器人和PCB/IC载板AOI领域的投资布局。
当前市场对公司的现状判断是什么?
市场对公司的现状判断显示,公司乘用车座椅事业部规模效应加速兑现,但短期格拉默海外业务调整仍需支出裁员等补偿费用。报告下调盈利预测,预计2026-2028年公司实现归母净利润7.15/10.32/13.15亿元。公司加速格拉默海外降本增效,中长期有望加速业绩改善。目前公司乘用车座椅业务持续放量,内饰业务增长良好,新业务进展顺利,整体发展态势积极。
研报中提示了哪些风险?
研报提示了商誉减值风险、原材料涨价风险、市场风险和客户拓展风险。商誉减值风险主要与公司并购相关,原材料涨价风险与行业成本波动有关,市场风险涉及行业竞争和需求变化,客户拓展风险则与公司新客户获取有关。这些风险需持续关注,可能对公司业绩产生不利影响。