猜你想问
江顺科技前三季度业绩表现如何?
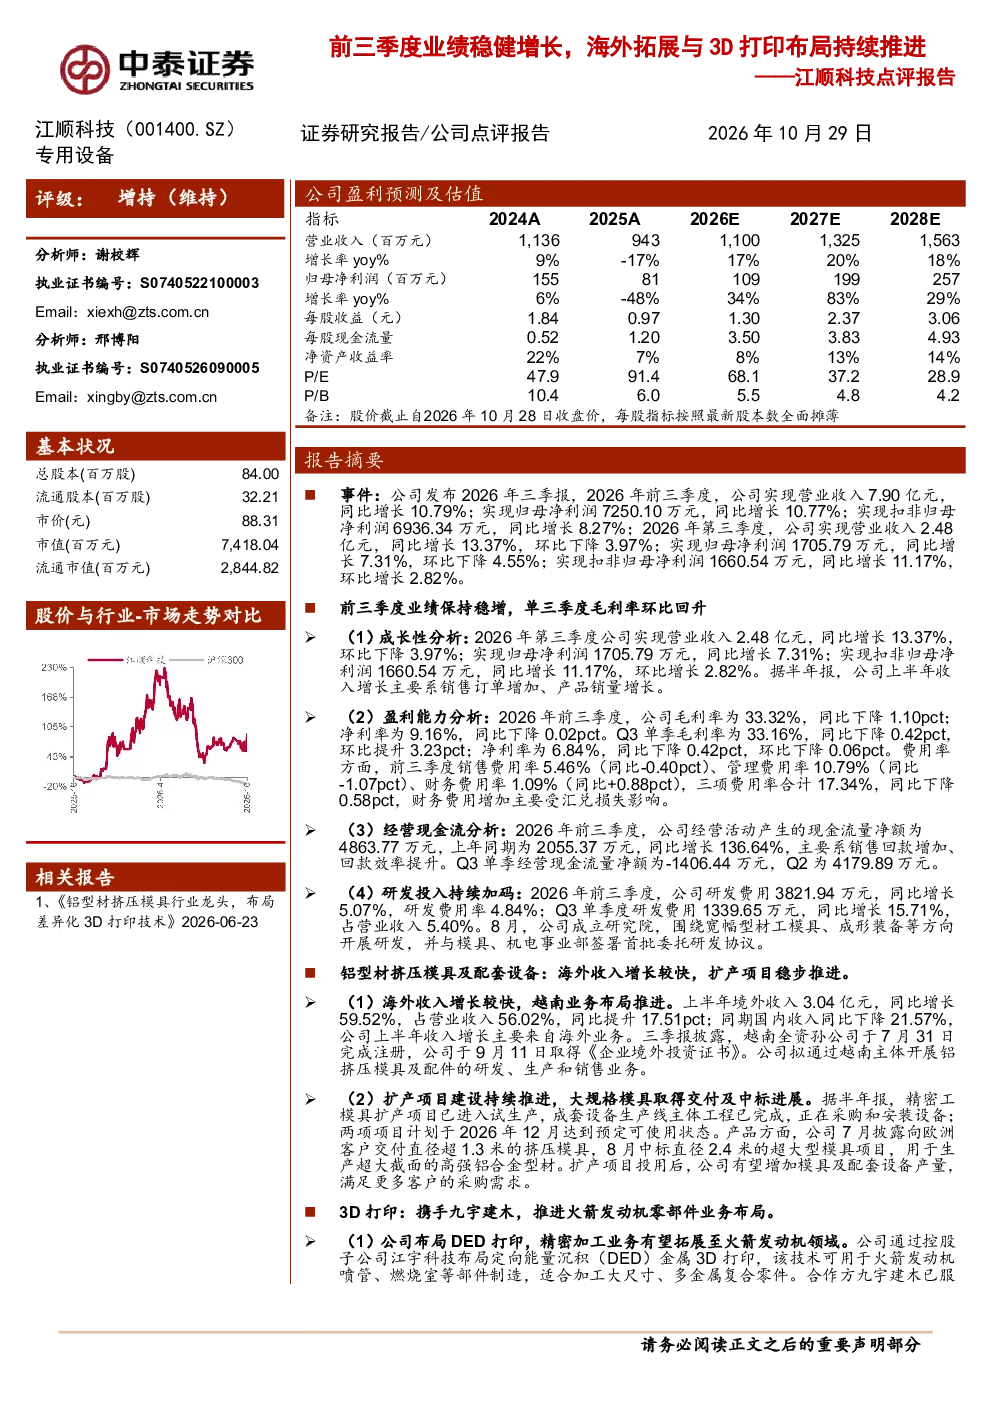
2026年前三季度,江顺科技实现营业收入7.90亿元,同比增长10.79%;归母净利润7250.10万元,同比增长10.77%。第三季度单季营收2.48亿元,同比增长13.37%;归母净利润1705.79万元,同比增长7.31%。扣非归母净利润6936.34万元,同比增长8.27%,环比增长2.82%。
江顺科技海外业务拓展情况如何?
江顺科技上半年境外收入3.04亿元,同比增长59.52%,占营收56.02%。主要来自越南业务布局推进,越南全资孙公司已完成注册,拟通过其开展铝挤压模具及配件的研发、生产和销售。
江顺科技3D打印业务布局进展?
江顺科技通过控股子公司江宇科技布局定向能量沉积(DED)金属3D打印,用于火箭发动机喷管、燃烧室等部件制造。合作方九宇建木已服务多家国内商业航天企业,公司有望承接发动机部件打印及加工订单,拓展第二增长点。江宇科技注册资本增至5000万元,已纳入合并报表。
江顺科技当前市场现状如何?
江顺科技精密工模具扩产项目进入试生产,成套设备生产线主体工程已完成。两项项目计划于2026年12月达产,有望增加模具及配套设备产量。公司已向欧洲客户交付直径超1.3米的挤压模具,并中标直径2.4米的超大型模具项目。
江顺科技研报中提示哪些风险?
研报提示江顺科技面临产业进展不及预期、下游需求不及预期、海外业务拓展及汇率波动风险、3D打印业务进展不及预期风险等。
你可能感兴趣
铝型材挤压模具行业龙头,布局差异化3D打印技术——江顺科技(001400.SZ)深度报告
中泰证券2026-06-22
长城证券_公司报告_前三季度业绩保持增长,持续推进海外工厂建设布局_网络接配及塔设_侯宾,姚久花
建筑建材长城证券2025-11-09
前三季度业绩保持增长,持续推进海外工厂建设布局
长城证券2025-11-10
中泰电新江顺科技与九宇成立合资公司切入商业航天3D打印
未知机构2026-02-04
DBJX江顺科技持续上涨DED3D打印特色标的持续关注近
未知机构2026-03-23
季报点评:Q3业绩稳健增长,海外本土化布局持续推进
国盛证券2024-11-07
江顺科技商业航天与主业双轮驱动拓展新成长空间江顺科技更新
未知机构2026-01-22
微电生理:业绩稳健增长,产品布局与海外拓展结果亮眼
太平洋证券2026-05-05
尚太科技(001301.SZ)2026年三季度报告点评:三季度业绩同环比增长,产能建设持续推进
西部证券2026-10-23
半年报点评:产能转移导致业绩短期波动,新业务拓展成效显著,海外本土化布局持续推进
国盛证券2025-09-08