猜你想问
尚太科技2026年前三季度业绩表现如何?
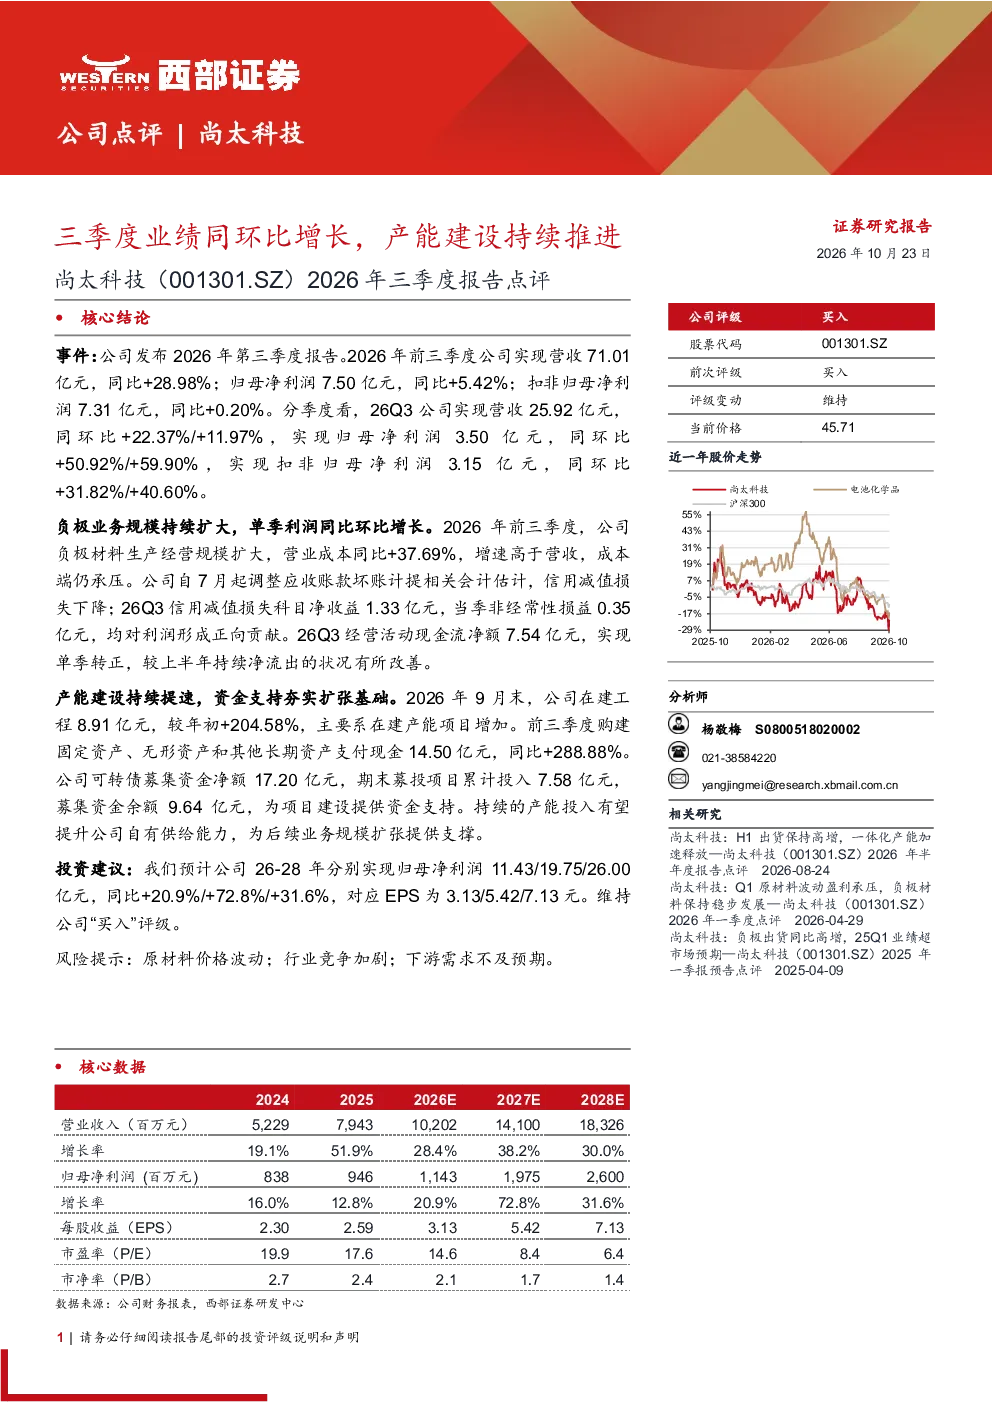
尚太科技2026年前三季度业绩同环比增长,营收71.01亿元,同比+28.98%;归母净利润7.50亿元,同比+5.42%。单季度(26Q3)营收25.92亿元,同比+22.37%/+11.97%;归母净利润3.50亿元,同比+50.92%/+59.90%。负极业务规模持续扩大,但营业成本同比+37.69%,增速高于营收,成本端仍承压。信用减值损失下降,26Q3信用减值损失科目净收益1.33亿元,对利润形成正向贡献。26Q3经营活动现金流净额7.54亿元,实现单季转正。
负极材料赛道发展趋势如何?
负极材料赛道作为锂电池核心材料,随着新能源汽车和储能市场快速发展,需求持续增长。目前行业竞争激烈,主要企业通过技术升级和产能扩张提升竞争力。尚太科技负极业务规模持续扩大,但成本端仍承压,需关注原材料价格波动和规模效应带来的成本下降。未来行业将向高能量密度、低成本、长寿命方向发展,技术迭代和产业链协同是关键。
尚太科技报告重点分析了哪些方面?
报告重点分析了尚太科技负极业务的规模扩张与成本控制,以及公司产能建设的进展和资金支持情况。负极业务规模持续扩大,但营业成本增速高于营收,成本端仍需优化。公司在建工程较年初+204.58%,主要系在建产能项目增加,前三季度购建固定资产支付现金同比+288.88%。可转债募集资金为项目建设提供资金支持,募投项目累计投入7.58亿元,余额9.64亿元。
当前锂电池行业市场现状如何?
当前锂电池行业市场处于快速发展阶段,新能源汽车渗透率持续提升,带动行业需求增长。市场竞争格局稳定,但行业集中度进一步提升,头部企业通过技术领先和规模效应巩固优势。原材料价格波动对行业盈利能力影响较大,企业需加强供应链管理和成本控制。下游需求旺盛,但需关注宏观经济环境和政策变化对行业的影响。
研报提示了哪些风险因素?
研报提示的风险因素包括原材料价格波动、行业竞争加剧和下游需求不及预期。原材料价格,特别是碳酸锂、石墨等价格波动较大,直接影响企业盈利能力。行业竞争激烈,技术迭代加速,企业需持续投入研发保持竞争力。下游需求受宏观经济环境和新能源汽车渗透率影响,需关注需求变化带来的市场波动。