猜你想问
尚太科技2026年三季报主要数据表现如何?
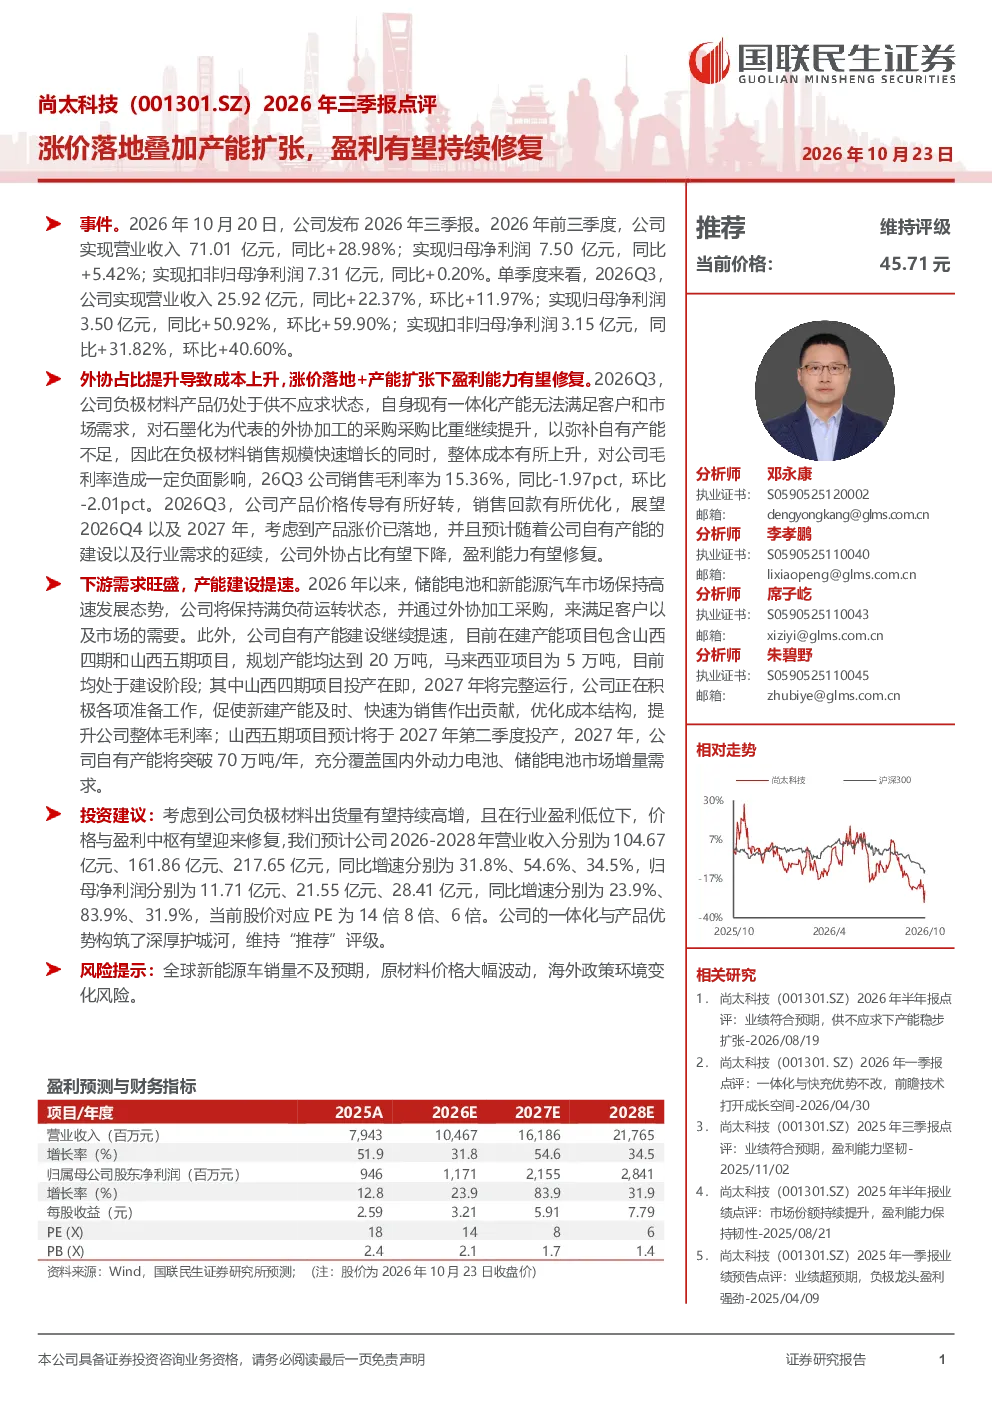
尚太科技2026年三季报显示,公司营业收入71.01亿元,同比增长28.98%;归母净利润7.50亿元,同比增长5.42%。单季度营收25.92亿元,同比增长22.37%,归母净利润3.50亿元,同比增长50.92%。尽管业绩增长,但外协占比提升导致成本上升,销售毛利率为15.36%,同比和环比均有所下降。产品涨价已落地,预计外协占比下降将有助于盈利能力修复。
储能电池和新能源汽车市场发展趋势如何?
储能电池和新能源汽车市场正处于高速发展阶段,为尚太科技提供了广阔的增长空间。公司目前满负荷运转,下游需求旺盛。随着全球新能源车销量的持续增长,相关产业链企业将受益于这一趋势。尚太科技在建项目包括山西四期、山西五期和马来西亚项目,这些项目的投产将进一步提升公司产能,巩固其在行业中的地位。
尚太科技报告中的产能扩张计划有哪些?
尚太科技正在积极扩张产能,在建项目包括山西四期(20万吨)、山西五期(20万吨)和马来西亚项目(5万吨)。山西四期预计2027年投产,山西五期预计2027年Q2投产。这些项目的完成将使公司2027年自有产能突破70万吨/年,显著提升市场竞争力。产能的扩张将有助于满足下游市场需求,并为公司带来长期增长动力。
当前市场对尚太科技的整体评价如何?
尚太科技2026年三季报表现稳健,尽管毛利率有所下降,但营收和净利润均实现同比增长。公司产品涨价已落地,预计将有助于改善盈利能力。行业分析显示,储能电池和新能源汽车市场前景广阔,公司产能扩张计划也将为其带来增长动力。综合来看,尚太科技在行业中的地位稳固,未来发展潜力较大。
尚太科技研报中提示的主要风险有哪些?
尚太科技研报中提示的主要风险包括全球新能源车销量不及预期、原材料价格大幅波动以及海外政策环境变化。这些因素可能对公司业绩产生不利影响。例如,如果新能源车市场增长放缓,公司下游需求可能受到影响;原材料价格波动将直接影响生产成本;海外政策变化可能带来国际贸易风险。投资者需密切关注这些风险因素,并做好相应的风险管理。