猜你想问
这份研报的核心内容是什么?
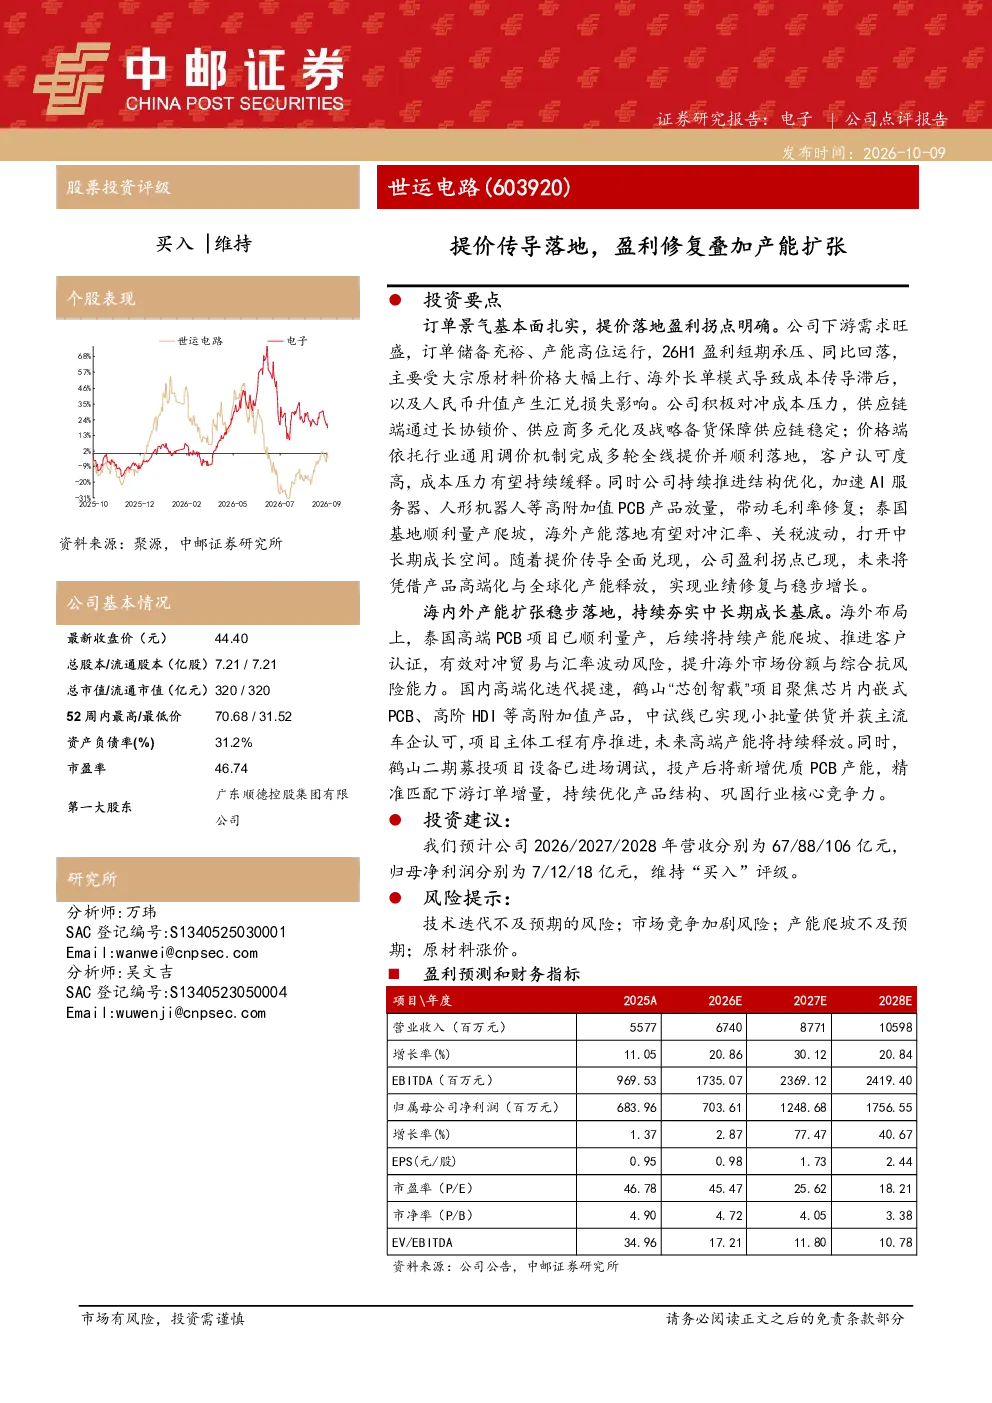
报告指出公司订单景气,基本面扎实,提价传导已落地,盈利拐点明确。短期盈利承压主要受原材料价格上涨、成本传导滞后及汇率影响,但公司已通过长协锁价、多元化采购等对冲成本,并顺利实现提价。同时,公司推进结构优化,加速高附加值产品放量,泰国基地量产爬坡,海外产能布局稳步推进,中长期成长空间广阔。
电子设备行业的发展趋势如何?
电子设备行业持续向高端化、智能化方向发展,市场竞争加剧但优质企业凭借技术积累和产能扩张获得竞争优势。公司通过推进高附加值产品放量和全球化产能布局,有效对冲汇率与贸易风险,符合行业发展趋势。泰国基地量产爬坡及国内鹤山项目进展,显示公司产能扩张稳步实施,为业绩增长提供支撑。
研报重点分析了哪些方向?
研报重点分析了公司盈利修复逻辑,包括提价传导落地、成本对冲措施及产品结构优化。同时关注产能扩张进展,特别是泰国基地量产爬坡和国内鹤山项目的设备调试情况,以及中长期成长空间。报告还预测了公司未来三年营收和净利润增长数据,并维持“买入”评级。
当前市场对电子设备行业的现状如何判断?
当前电子设备行业面临原材料价格上涨和汇率波动等挑战,但头部企业通过长协锁价、多元化采购等方式有效对冲风险。行业整体向高端化、智能化发展,优质企业凭借技术优势和产能扩张获得市场优势。公司推进高附加值产品放量和全球化产能布局,符合行业发展趋势。
研报提示了哪些风险?
研报提示的主要风险包括技术迭代不及预期、市场竞争加剧、产能爬坡不及预期以及原材料涨价。这些风险可能影响公司盈利能力和市场份额。公司已通过多元化采购、长协锁价等方式对冲成本风险,但仍需关注技术迭代和市场竞争动态。产能扩张方面,泰国基地量产爬坡和国内鹤山项目进展需持续跟踪,以评估产能释放风险。
你可能感兴趣
价格传导盈利修复可期,加速推动膜材产能扩张
轻工制造国盛证券2022-05-03
造纸行业周报:包装纸提价传导顺畅,浆价企稳支撑盈利修复
轻工制造大同证券2025-09-30
海内外龙头对标系列第九期:高端制造成本传导开启,提价潮来盈利修复可期
国泰君安证券2021-11-30
快递9月上旬拉开涨价序幕,反内卷深化叠加旺季提价,行业盈利与估值修复逻辑有望共振
交通运输开源证券&中国银河证券2026-09-17
2026年中报点评提价叠加林浆纸一体化兑现,盈利能力稳步修复
华创证券2026-09-13
2018年报及2019年一季报点评:产能扩张叠加毛利率修复,进击的新能源龙头
建筑建材华创证券2019-05-07
产能释放、提价兑现,盈利能力快速修复
基础化工信达证券2022-08-17
提价助力盈利能力修复,静候Q4新产能释放
食品饮料安信证券2017-10-26
仙鹤股份:提价落地、盈利扩张,浆纸匹配持续提升
轻工制造信达证券2026-05-01
文化纸提价落地盈利有望逐步修复,加码广西布局成长性突出
东吴证券2022-02-28