猜你想问
现房销售政策如何影响房企现金流?
现房销售政策要求房企加快资金回笼,导致资金回收周期拉长,资金使用效率下降。根据报告,典型房企拿地项目平均净利率约5%~10%,新规下资金压力增大可能进一步压缩利润空间。房企需调整经营策略,优化项目开发节奏,加强现金流管理以应对政策变化带来的挑战。
现房销售对行业发展趋势有何影响?
现房销售制度推动行业从‘高周转’模式转向‘品质竞争’,短期内市场可能因销售模式转变受到冲击,但长期有利于促进行业健康发展。报告预测,远期新房需求规模预计降至500万套左右,对应销售面积5亿平方米,较2025年下降20%~30%。供给收缩可能抬升新房均价,但需求端下行空间有限,供需关系有望支撑价格稳定。
报告重点分析了哪些方面?
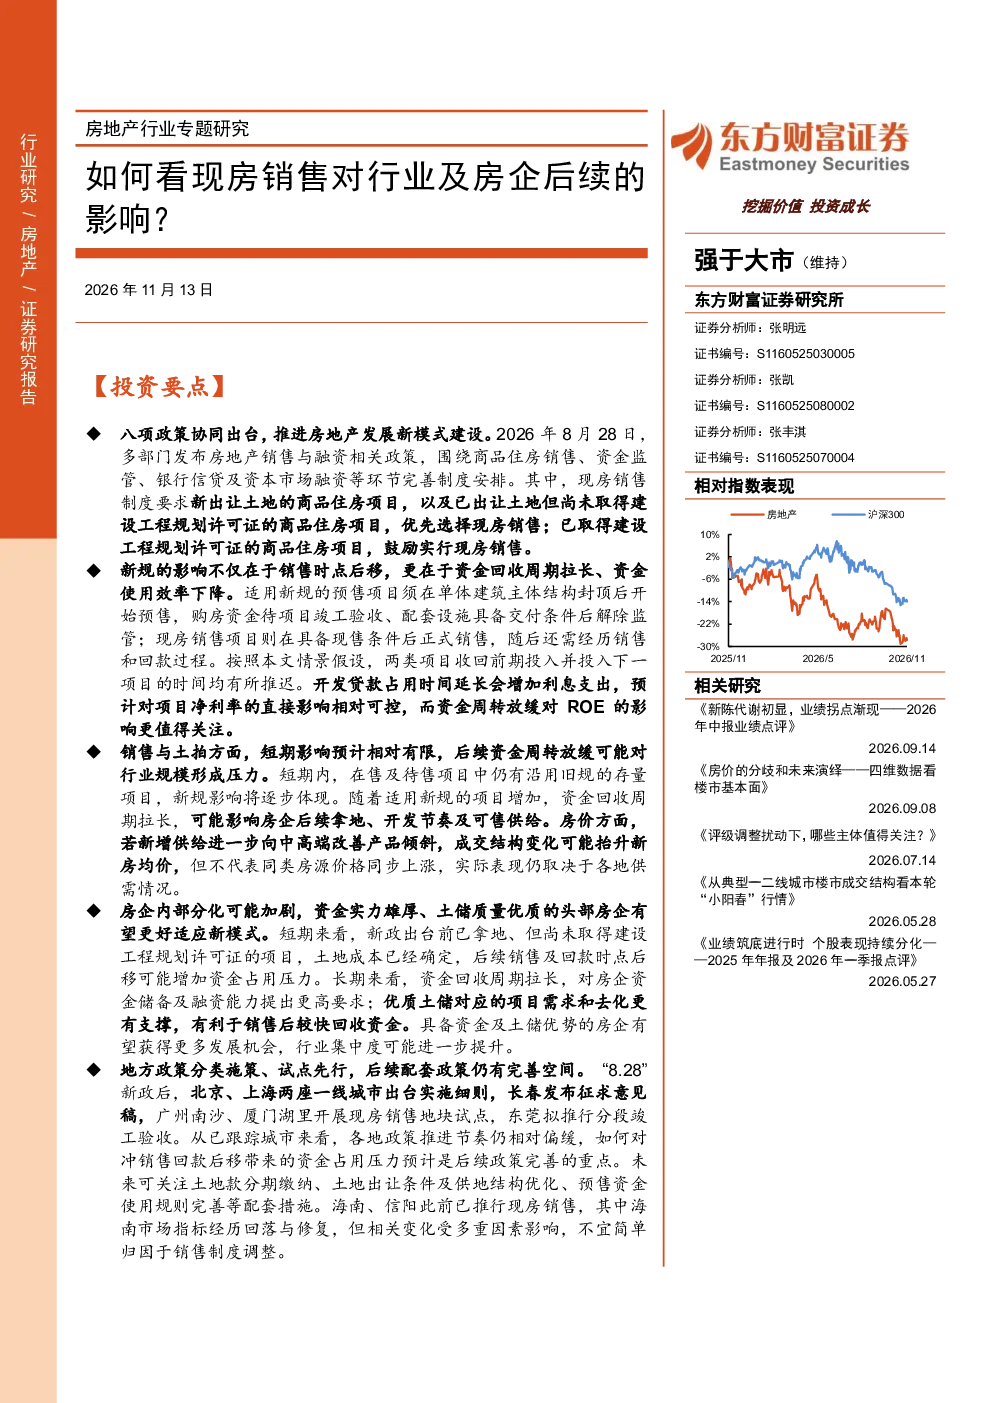
报告重点分析了现房销售制度对房企和行业的影响,包括政策背景、资金效率变化、房价走势、行业规模压力以及房企适应新模式的能力。报告指出,资金实力雄厚、土储质量优质的头部房企有望更好适应新模式,行业集中度可能进一步提升。同时,地方政策如优化土地款缴纳节奏、供地结构等对缓解房企资金压力具有重要意义。
当前房地产市场现状如何判断?
当前房地产市场呈现政策驱动下的结构调整,现房销售比例逐步提高,但短期内销售影响有限。报告数据显示,我国新房换手率约1.8%,远期预计降至1.5%左右,显示市场调整趋势。房价方面,供给收缩可能推高新房均价,但需求端下行空间有限,供需关系有望支撑价格稳定。房企需关注政策变化,调整经营策略以适应新模式。
现房销售政策存在哪些风险?
现房销售政策主要风险在于对房企资金链的考验,资金回收周期拉长可能导致部分房企现金流紧张,影响项目开发和市场信心。此外,远期新房需求规模预计下降20%~30%,可能对行业规模形成压力。报告指出,现房销售项目想追回过去IRR,售价可能需要上涨5%~17%,这对房企定价能力和市场接受度提出更高要求。地方政策完善程度也影响新模式落地效果。
你可能感兴趣
房地产行业深度解读现房销售制度:如何看现房销售制度对行业的影响及房企的应对
房地产中泰证券2025-07-20
中国房地产行业研报:多地鼓励现房销售试点,房企如何调整节奏?
房地产克而瑞2023-02-28
中金公司 现房政策出台后如何看内房股后续业绩经营及投资策略
未知机构2026-09-16
现房政策出台后如何看内房股后续业绩经营及投资策略
房地产未知机构2026-09-16
开源地产建筑会议:828现房新政对房企经营的影响分析
未知机构2026-09-18
中国经济周刊:如何看待房地产销售和投资对后续经济的影响
国信证券2016-11-16
房地产行业周报:百强房企8月销售继续高增长,监管红线对房企经营影响可控
房地产克而瑞证券2020-09-05
房地产重大政策点评:信阳公示现房销售制度,如何看待行业影响
房地产国信证券2025-05-14
房地产行业点评:春节及高基数影响,房企销售大幅回落
房地产中泰证券2024-03-13
房地产行业:对房企8月份销售数据的点评,销售下行,头部房企承压
房地产国泰君安证券2021-09-01