猜你想问
国联民生2026年三季报主要业绩表现如何?
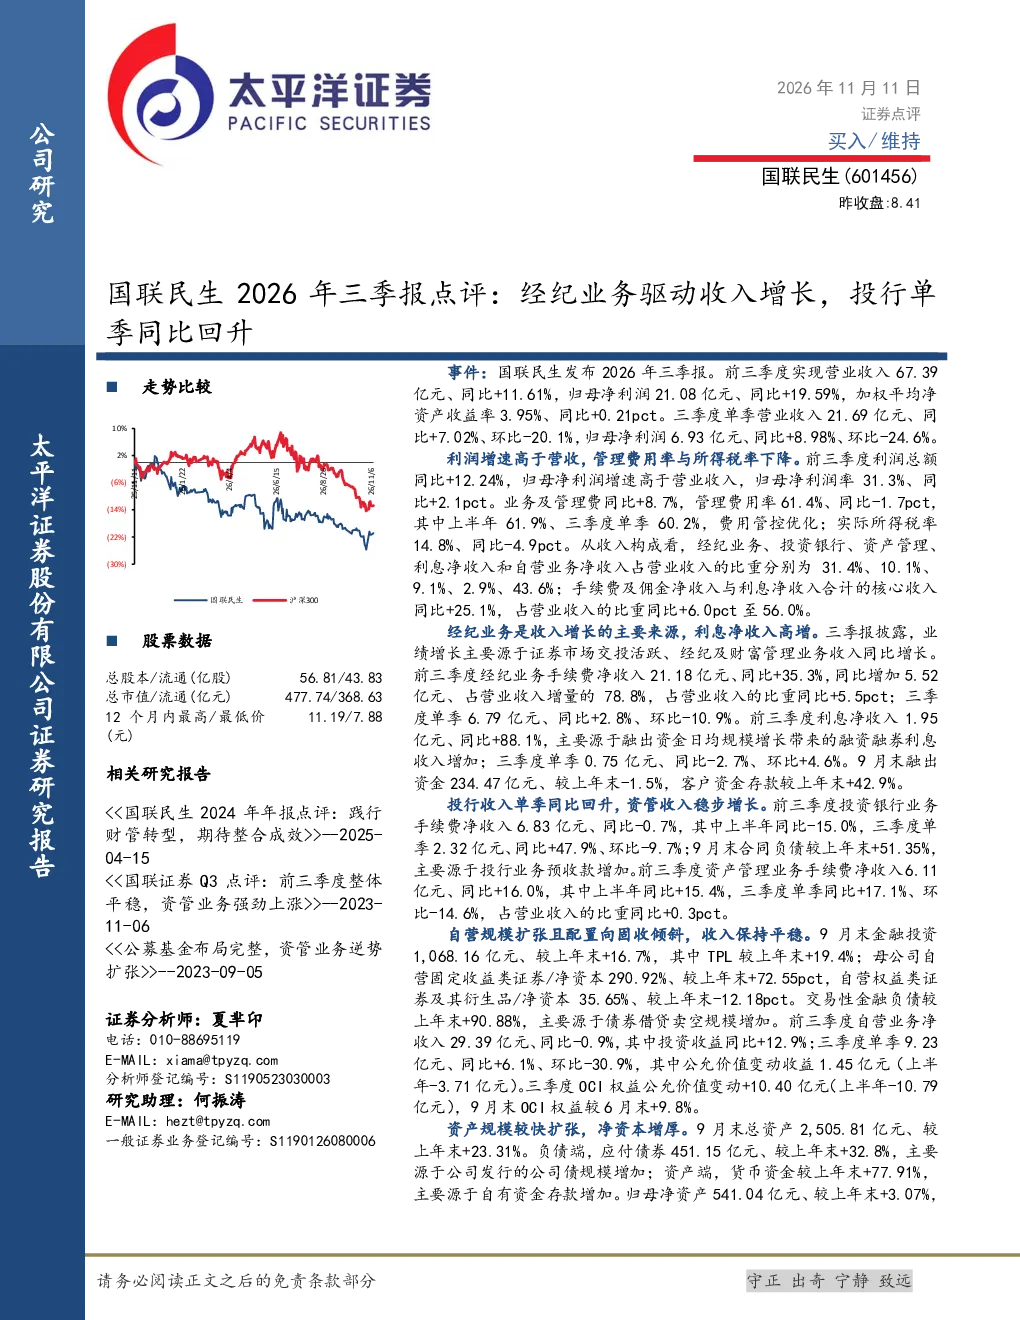
国联民生2026年前三季度实现营业收入67.39亿元,同比+11.61%;归母净利润21.08亿元,同比+19.59%。三季度单季营收21.69亿元,同比+7.02%;归母净利润6.93亿元,同比+8.98%。利润增速高于营收,归母净利润率达31.3%,同比+2.1pct。费用管控优化,管理费用率61.4%,同比-1.7pct;实际所得税率14.8%,同比-4.9pct。
国联民生2026年三季报收入构成及亮点是什么?
国联民生2026年前三季度收入构成中,经纪业务占31.4%,投资银行占10.1%,资产管理占9.1%,利息净收入占2.9%,自营业务净收入占43.6%。经纪业务是收入增长主要来源,手续费净收入21.18亿元,同比+35.3%,占营业收入增量的78.8%。利息净收入高增1.95亿元,同比+88.1%,主要源于融资融券利息收入增加。核心收入(手续费及佣金净收入与利息净收入合计)同比+25.1%,占营业收入比重56.0%
国联民生2026年三季报投资银行业务情况怎样?
国联民生2026年前三季度投资银行业务手续费净收入6.83亿元,同比-0.7%;三季度单季2.32亿元,同比+47.9%。合同负债较上年末+51.35%,主要源于预收款增加。这显示投行业务在单季表现强劲,但前三季度整体略有下滑,未来需关注业务整合及市场环境变化对投行业务的影响。
国联民生2026年三季报资本实力及未来展望如何?
国联民生2026年9月末总资产2,505.81亿元,同比+23.31%;归母净资产541.04亿元,同比+3.07%。剔除客户资金后的杠杆率3.85倍,同比+0.75倍。净资本238.94亿元,较6月末+24.7%。风险覆盖率341.74%,流动性覆盖率149.32%,净稳定资金率144.64%。研究预计2026-2028年营业收入分别为85.93、88.08、91.03亿元,归母净利润分别为24.86、25.97、26.84亿元,对应PB估值为0.88、0.84、0.81倍,维持“买入”评级。
国联民生2026年三季报有哪些风险提示?
国联民生2026年三季报提示的风险包括:资本市场大幅波动可能影响自营业务及投资银行业务收入;市场成交活跃度回落可能影响经纪业务手续费收入;业务整合进度不及预期可能影响未来业务协同效应的发挥。此外,需关注宏观经济环境变化及行业监管政策调整对金融业务的影响。