国联民生2026半年报点评:净利润增26%,经纪驱动盈利稳健增长
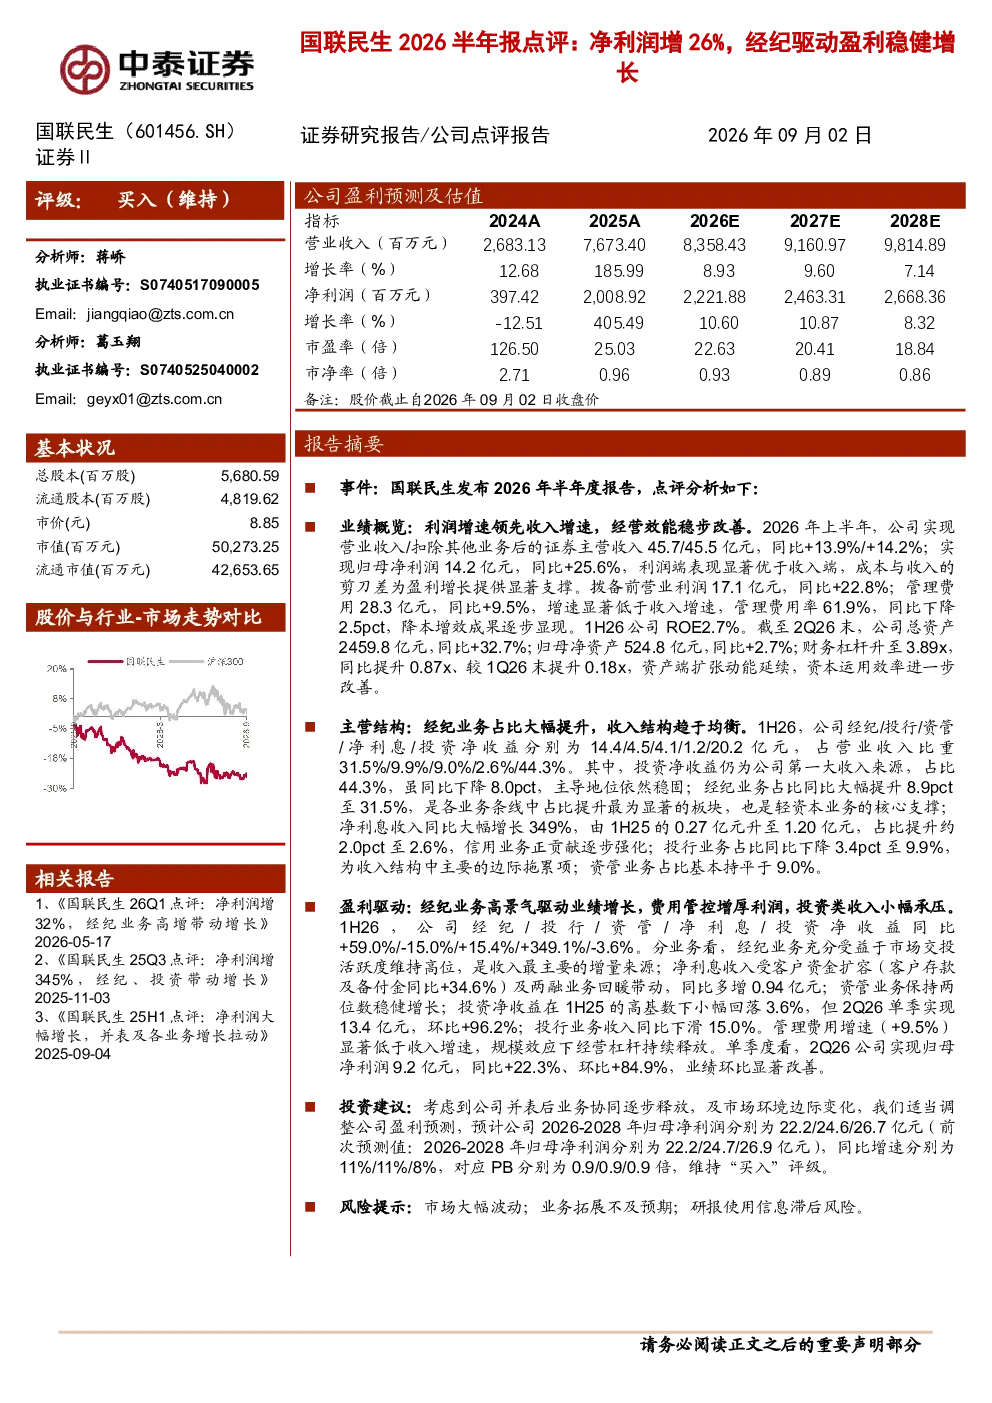
国联民生(601456.SH)证券Ⅱ 2026年09月02日 证券研究报告/公司点评报告 评级:买入(维持) 分析师:蒋峤执业证书编号:S0740517090005Email:jiangqiao@zts.com.cn分析师:葛玉翔执业证书编号:S0740525040002Email:geyx01@zts.com.cn 报告摘要 总股本(百万股)5,680.59流通股本(百万股)4,819.62市价(元)8.85市值(百万元)50,273.25流通市值(百万元)42,653.65 事件:国联民生发布2026年半年度报告,点评分析如下: 业绩概览:利润增速领先收入增速,经营效能稳步改善。2026年上半年,公司实现营业收入/扣除其他业务后的证券主营收入45.7/45.5亿元,同比+13.9%/+14.2%;实现归母净利润14.2亿元,同比+25.6%,利润端表现显著优于收入端,成本与收入的剪刀差为盈利增长提供显著支撑。拨备前营业利润17.1亿元,同比+22.8%;管理费用28.3亿元,同比+9.5%,增速显著低于收入增速,管理费用率61.9%,同比下降2.5pct,降本增效成果逐步显现。1H26公司ROE2.7%。截至2Q26末,公司总资产2459.8亿元,同比+32.7%;归母净资产524.8亿元,同比+2.7%;财务杠杆升至3.89x,同比提升0.87x、较1Q26末提升0.18x,资产端扩张动能延续,资本运用效率进一步改善。 主营结构:经纪业务占比大幅提升,收入结构趋于均衡。1H26,公司经纪/投行/资管/净 利 息/投 资 净 收 益 分 别 为14.4/4.5/4.1/1.2/20.2亿 元 , 占 营 业 收 入 比重31.5%/9.9%/9.0%/2.6%/44.3%。其中,投资净收益仍为公司第一大收入来源,占比44.3%,虽同比下降8.0pct,主导地位依然稳固;经纪业务占比同比大幅提升8.9pct至31.5%,是各业务条线中占比提升最为显著的板块,也是轻资本业务的核心支撑;净利息收入同比大幅增长349%,由1H25的0.27亿元升至1.20亿元,占比提升约2.0pct至2.6%,信用业务正贡献逐步强化;投行业务占比同比下降3.4pct至9.9%,为收入结构中主要的边际拖累项;资管业务占比基本持平于9.0%。 相关报告 盈利驱动:经纪业务高景气驱动业绩增长,费用管控增厚利润,投资类收入小幅承压。1H26,公司经纪/投行/资管/净利息/投资净收益同比+59.0%/-15.0%/+15.4%/+349.1%/-3.6%。分业务看,经纪业务充分受益于市场交投活跃度维持高位,是收入最主要的增量来源;净利息收入受客户资金扩容(客户存款及备付金同比+34.6%)及两融业务回暖带动,同比多增0.94亿元;资管业务保持两位数稳健增长;投资净收益在1H25的高基数下小幅回落3.6%,但2Q26单季实现13.4亿元,环比+96.2%;投行业务收入同比下滑15.0%。管理费用增速(+9.5%)显著低于收入增速,规模效应下经营杠杆持续释放。单季度看,2Q26公司实现归母净利润9.2亿元,同比+22.3%、环比+84.9%,业绩环比显著改善。 1、《国联民生26Q1点评:净利润增32%, 经 纪 业 务 高 增 带 动 增 长 》2026-05-17 2、《国联民生25Q3点评:净利润增345%, 经 纪 、 投 资 带 动 增 长 》2025-11-033、《国联民生25H1点评:净利润大幅增长,并表及各业务增长拉动》2025-09-04 投资建议:考虑到公司并表后业务协同逐步释放,及市场环境边际变化,我们适当调整公司盈利预测,预计公司2026-2028年归母净利润分别为22.2/24.6/26.7亿元(前次预测值:2026-2028年归母净利润分别为22.2/24.7/26.9亿元),同比增速分别为11%/11%/8%,对应PB分别为0.9/0.9/0.9倍,维持“买入”评级。 风险提示:市场大幅波动;业务拓展不及预期;研报使用信息滞后风险。 盈利预测表 重要声明 中泰证券股份有限公司(以下简称“本公司”)具有中国证券监督管理委员会许可的证券投资咨询业务资格。 本报告基于本公司及其研究人员认为可信的公开资料或实地调研资料,反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响。本公司力求但不保证这些信息的准确性和完整性,且本报告中的资料、意见、预测均反映报告初次公开发布时的判断,可能会随时调整。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本报告所载的资料、工具、意见、信息及推测只提供给客户作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,本公司不就报告中的内容对最终操作建议做出任何担保。本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。 市场有风险,投资需谨慎。在任何情况下,本公司不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。 投资者应注意,在法律允许的情况下,本公司及其本公司的关联机构可能会持有报告中涉及的公司所发行的证券并进行交易,并可能为这些公司正在提供或争取提供投资银行、财务顾问和金融产品等各种金融服务。本公司及其本公司的关联机构或个人可能在本报告公开发布之前已经使用或了解其中的信息。 中泰证券股份有限公司事先未经本公司书面授权行任何形式的翻版、发布、复制、转载、刊登、篡改,且不得对本报告进行有悖原意的删节或修改。