猜你想问
国联民生2026年三季报主要表现是什么?
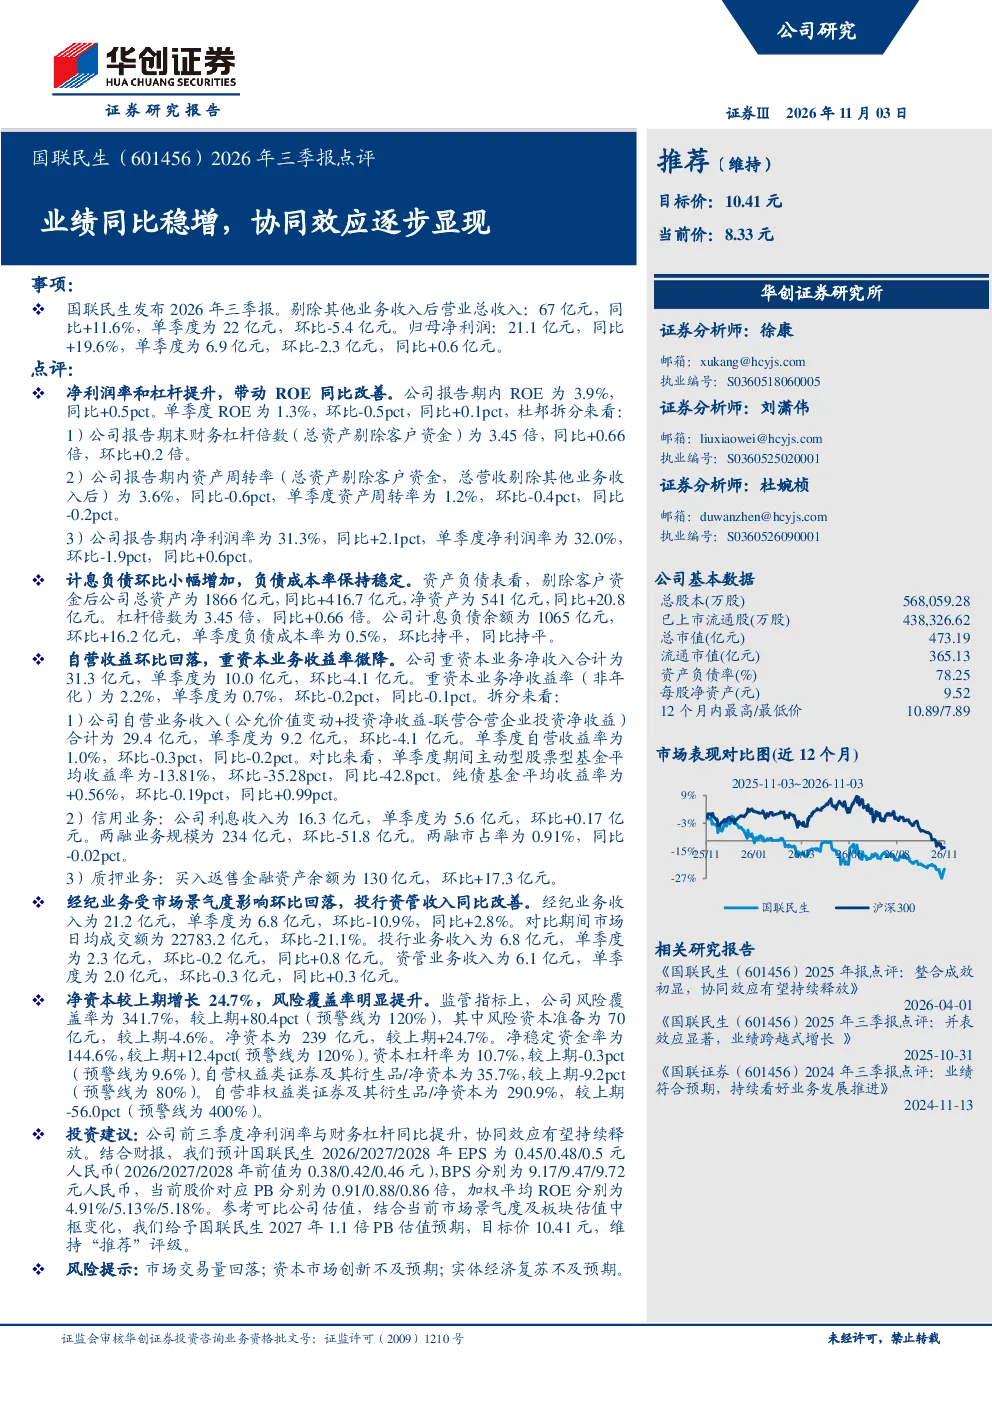
国联民生2026年三季报显示业绩同比稳增,主要得益于净利润率和财务杠杆的提升,带动ROE同比改善。报告期内,公司归母净利润同比增长19.6%,达到21.1亿元,单季度净利润6.9亿元。重资本业务和自营业务虽然环比有所回落,但整体业务结构保持稳定。投行和资管业务收入同比改善,显示出公司在业务多元化方面的成效。此外,净资本增长24.7%,风险覆盖率显著提升至341.7%,资本实力得到增强。
金融行业未来发展趋势如何?
金融行业未来发展趋势呈现多元化与科技化融合的特点。数字化转型加速,金融科技(FinTech)与传统金融深度融合,推动业务模式创新。监管政策持续完善,强化风险防控,促进金融市场健康稳定发展。同时,金融机构加速业务多元化布局,通过资产配置、财富管理等业务拓展收入来源,提升综合竞争力。行业竞争加剧,头部机构优势明显,中小机构需寻求差异化发展路径。
国联民生报告重点关注哪些业务方向?
国联民生报告重点关注重资本业务、自营业务、经纪业务、投行业务及资管业务的协同发展。重资本业务作为公司核心板块,尽管收益率微降,但仍是收入重要来源。自营业务受市场影响环比回落,但仍是利润贡献重要部分。经纪业务受市场景气度影响有所波动,但长期发展潜力巨大。投行业务和资管业务收入同比改善,显示出公司在创新业务领域的积极布局和成效。
当前市场环境对金融行业有何影响?
当前市场环境对金融行业影响主要体现在市场波动与监管趋严。资本市场波动增加,影响投资者交易活跃度,进而影响经纪业务收入。同时,监管政策持续收紧,金融机构需加强合规管理,提升风险防控能力。利率市场化改革推进,对金融机构定价能力提出更高要求。此外,宏观经济环境变化,影响企业融资需求,对金融机构业务拓展带来挑战。
国联民生报告提示哪些风险因素?
国联民生报告提示的主要风险因素包括市场交易量回落风险,资本市场波动可能导致投资者交易活跃度下降,影响经纪业务收入。资本市场创新不及预期风险,若金融产品创新缓慢,可能影响业务增长。实体经济复苏不及预期风险,经济下行压力可能影响企业融资需求,对金融机构业务拓展带来挑战。此外,利率市场化改革和监管政策变化也可能带来不确定性。