猜你想问
国泰海通2026年前三季度业绩表现如何?
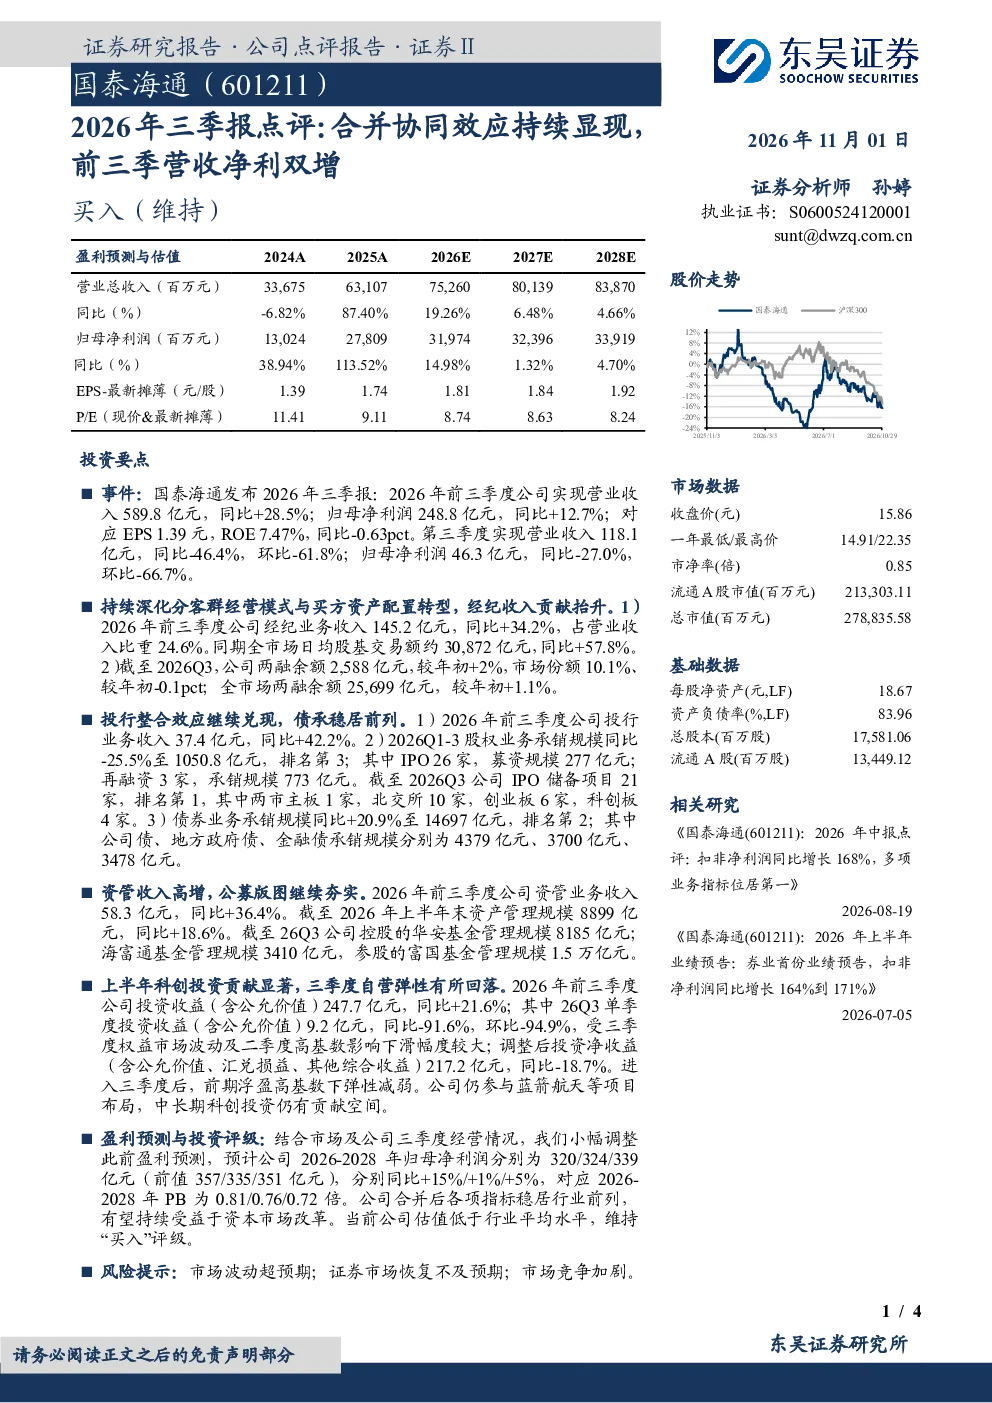
2026年前三季度,国泰海通实现营业收入589.8亿元,同比增长28.5%,归母净利润248.8亿元,同比增长12.7%。经纪业务收入145.2亿元,同比增长34.2%;投行业务收入37.4亿元,同比增长42.2%;资管业务收入58.3亿元,同比增长36.4%。但第三季度营收和净利润环比大幅下滑,分别为118.1亿元和46.3亿元,同比分别下降46.4%和27.0%
金融行业发展趋势如何?
金融行业正经历数字化转型和业务模式创新。经纪业务向买方资产配置转型,深化分客群经营;投行业务保持高增长,IPO储备项目领先;资管业务规模持续扩大,管理规模达8899亿元。行业竞争加剧,头部效应明显,科技赋能成为核心竞争力。
国泰海通报告重点分析了哪些业务方向?
报告重点分析了国泰海通的经纪业务、投行业务、资管业务和自营投资。经纪业务收入占比提升至24.6%,投行业务收入同比增长42.2%,资管业务管理规模同比增长18.6%,自营投资前三季投资收益217.2亿元。公司业务多元化发展,协同效应持续显现。
当前证券市场现状如何?
当前证券市场处于恢复阶段,市场波动较大。两融余额达2588亿元,市场份额10.1%。投行业务保持活跃,股权承销规模1050.8亿元,IPO储备项目21家。但市场恢复不及预期,竞争加剧,头部券商优势明显。
研报提示了哪些风险?
研报提示的主要风险包括市场波动超预期、证券市场恢复不及预期、市场竞争加剧。市场波动可能导致自营投资收益下滑;证券市场恢复缓慢影响业务增长;竞争加剧压缩利润空间。需关注宏观环境变化和政策影响。
你可能感兴趣
三生国健2026年三季报:营收净利双增,研发持续加码
未知机构2026-10-22
协同效应持续,公司三季度营收净利双增
安信证券2018-11-01
2025年三季报点评:25Q3营收净利双增,持续斩获高电压海缆订单
电气设备民生证券2025-10-27
营收净利双高增,特种水产饲料龙头业绩拐点显现——2026年半年报业绩点评
中泰证券2026-08-26
营收、净利双增,互联网转型成功,O2O模式凸显协同效应
商贸零售安信证券2016-03-31
2026年三季报点评:投行优势稳固,前三季净利高增、单季仍正增长
金融东吴证券2026-10-31
2026年三季报点评:财富与公募底盘稳固,前三季净利同比高增
东吴证券2026-10-30
广信科技(920037.BJ)2026年中报点评:营收净利双增,海外高毛利放量扩产提速
西部证券2026-08-29
【国君机械】杭叉集团三季报点评:行业回暖Q3营收净利双增,海外市场占比提升,新能
未知机构2022-10-22
三季报点评:传统业务回暖营收净利双增,重组乐博教育收购事项或重启
轻工制造国金证券2016-10-23