猜你想问
这份研报的核心观点是什么?
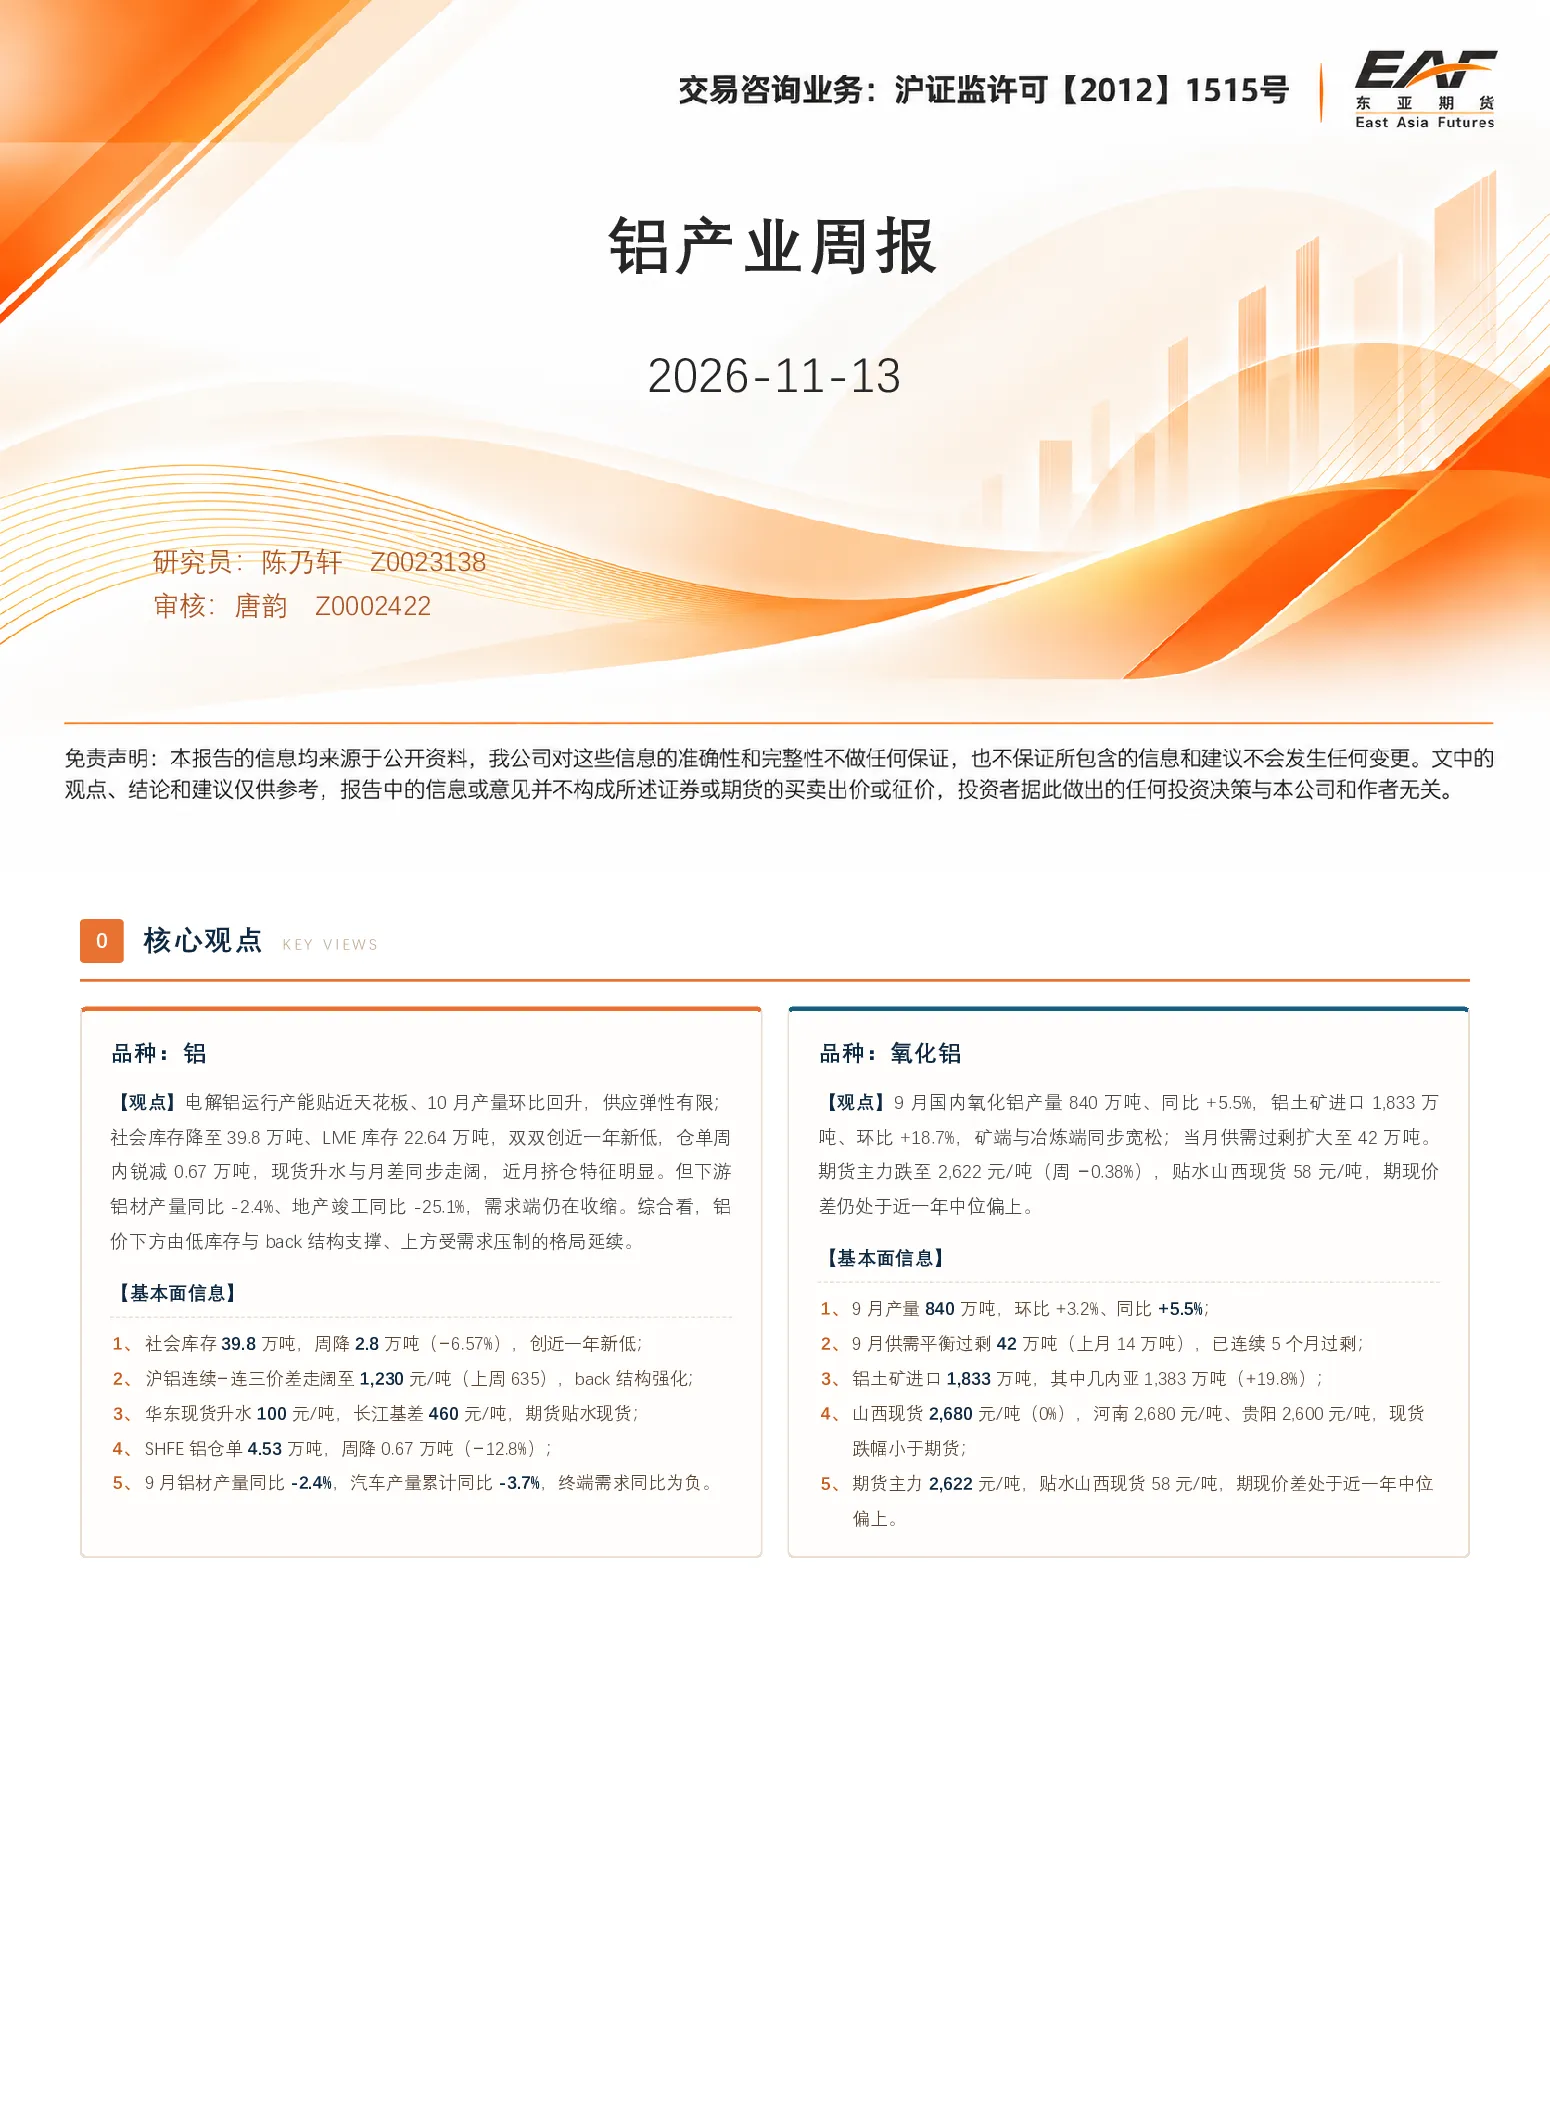
本报告指出电解铝供应弹性有限,下行动力主要来自低库存和 back 结构支撑,而上方则受需求压制。数据显示,9月国内氧化铝产量同比增长5.5%,进口增长18.7%,但电解铝供需仍过剩42万吨,社会库存创近一年新低。铝材、汽车、地产等下游需求均出现下滑,但新能源车表现亮眼。研究认为低库存和仓单去化使近月合约具备挤仓基础,结构性矛盾强于单边驱动。
电解铝行业的发展趋势如何?
电解铝行业面临供应弹性有限的问题,10月产量同比增长2.6%,但产能增长空间受限。上游铝土矿进口增加,氧化铝产量提升,但进口铝土矿同比增长18.7%可能加剧成本压力。下游需求分化明显,铝材产量下降2.4%,汽车需求下滑3.7%,但新能源车成为亮点。地产链条深度调整,房屋新开工和竣工均大幅下降。整体来看,行业供需平衡仍存压力,结构性问题突出。
报告重点分析了哪些方向?
报告重点分析了电解铝的供需平衡、库存变化及上下游供需情况。数据显示9月电解铝供需过剩42万吨,社会库存和LME库存均创近一年新低,显示市场去库存明显。上游方面,铝土矿进口和氧化铝产量均增长,但增量有限。下游方面,铝材、汽车、地产需求均出现下滑,但新能源车需求增长。报告还关注了低库存和仓单去化对近月合约的影响,认为结构性矛盾是主要驱动因素。
当前铝市场的现状如何判断?
当前铝市场呈现供需过剩、库存双低的格局。9月电解铝供需平衡过剩42万吨,连续5个月过剩,但社会库存和LME库存均降至近一年新低,显示市场去库存进程明显。铝价小幅回落但结构走强,沪铝主力周跌420元,LME铝3M周跌32.0美元。上游铝土矿进口和氧化铝产量均增长,但增量有限。下游需求分化,铝材、汽车、地产需求均下滑,但新能源车需求增长。整体来看,市场处于去库存阶段,结构性问题突出。
这份研报有哪些风险提示?
本报告提示电解铝行业面临的主要风险包括供应端成本上升风险,由于铝土矿进口依赖可能加剧成本波动。需求端风险则在于汽车和地产需求持续下滑,虽然新能源车需求增长,但能否弥补整体需求缺口尚不明确。此外,低库存和仓单去化可能推动近月合约价格波动,投资者需关注市场结构性矛盾带来的风险。库存水平虽低,但需求疲软可能限制价格上行空间。