猜你想问
这份研报主要分析了哪些内容?
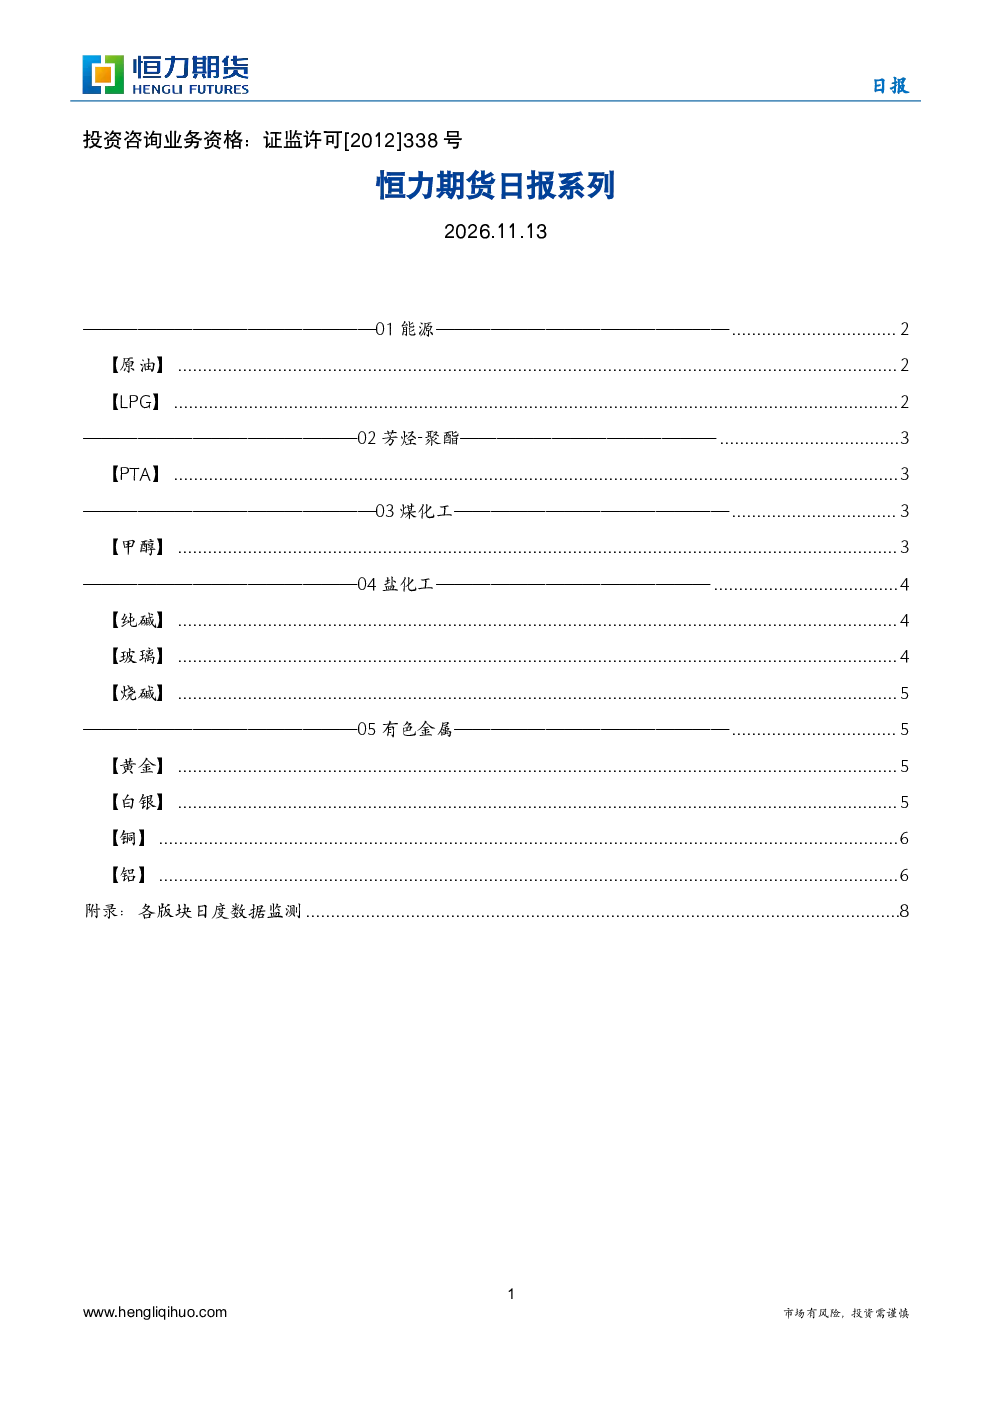
这份研报主要分析了能源板块的原油和LPG,芳烃-聚酯板块的PTA,煤化工板块的甲醇,盐化工板块的纯碱、玻璃和烧碱,以及有色金属板块的黄金、白银、铜和铝。内容涵盖了各板块的基本面、供需关系、价格走势和风险提示。
能源板块未来发展趋势如何?
能源板块中,原油受地缘政治影响较大,LPG内外节奏不一。需关注美伊谈判、中东冲突和中东LPG供应情况。煤化工板块的甲醇需关注地缘消息和基差变化。
研报重点分析了哪些方向?
研报重点分析了各板块的供需平衡、价格驱动因素和风险因素。例如原油的地缘溢价、LPG的内外节奏、PTA的聚酯开工和终端需求、甲醇的基差走势、纯碱的库存变化、玻璃的库存和需求、烧碱的供需双弱、黄金和白银的宏观压力、铜的精矿进口和库存、铝的低库存和挤仓风险等。
当前市场现状如何判断?
当前市场现状表现为各板块供需关系分化。能源板块中原油供需趋于宽松,LPG供应偏紧;芳烃-聚酯板块PTA终端走弱;煤化工板块甲醇基差坚挺;盐化工板块纯碱库存边际变化,玻璃库存去化,烧碱供需双弱;有色金属板块黄金、白银震荡偏弱,铜现货升水回落,铝低库存支撑强势反弹。
研报中提到了哪些风险提示?
研报中提到了多个风险提示,包括原油的美伊谈判、中东冲突、俄乌谈判;LPG的油价异动、美伊关系、霍尔木兹海峡通航情况;PTA的地缘超预期扰动;甲醇的油价异动、地缘动态、霍尔木兹海峡通航情况;纯碱的宏观情绪扰动、厂家预期外减产;玻璃的地产政策变化、宏观情绪变化;烧碱的出口需求变动、厂家开工变化;黄金和白银的美元大幅波动、央行购金扰动;铜的加工费波动;铝的美联储货币政策预期变化、海外挤仓风险、海外电解铝复产及新增产能释放、国内库存及出口变化等。